

深圳,2026年9月30日——2026年APEC“中国年”已经进入冲刺期,作为核心议题之一的人工智能产业正快速发展并相应带动写字楼去化。今日,戴德梁行发布2026年第三季度深圳写字楼市场报告,研究显示:
供应节奏放缓,存量楼宇积极去化
激烈的市场竞争压力下,甲级写字楼项目的供应节奏受工程进度、招商进展及项目策略变化影响而整体放缓,反映市场信心不足及业主谨慎的心态。本季度全市仅有两个新项目投入使用,带来9.0万平方米的甲级写字楼新增供应,甲级写字楼总存量为937.3万平方米。
随着甲级楼宇与其他办公产品的价差不断收窄,叠加品质优势,不少企业选择升级搬迁入驻甲级写字楼。戴德梁行华南区项目及企业服务部副董事总经理、项目顾问及代理部主管杨薇表示,部分存量楼宇正凭借高性价比、灵活租赁策略及成熟商务氛围去化空置面积。三季度市场监测数据显示,全市甲级办公租赁成交面积中,约26%来自升级搬迁类需求,即由非甲级楼宇迁入甲级楼宇。预计,伴随租金持续下行,由非甲物业升级搬迁至甲级写字楼将成为甲级写字楼市场增量需求的重要来源之一。
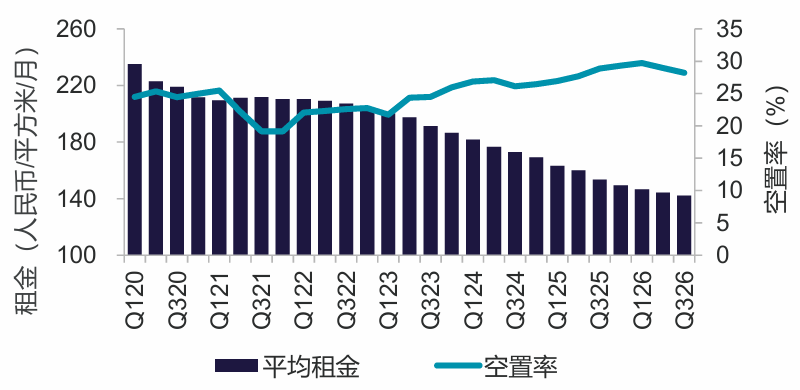
与此同时,总部企业迁回自持楼宇,分支机构及上下游公司整合搬迁带动市场需求流动,新兴商务区注册企业归巢“实质性运营”,也促进了区域内的存量去化。在多重因素的共同作用下,三季度深圳甲级写字楼空置率环比下降0.8个百分点至28.3%;租金则继续下行至每月每平方米142.2元。
图1:深圳甲级写字楼租金&空置率
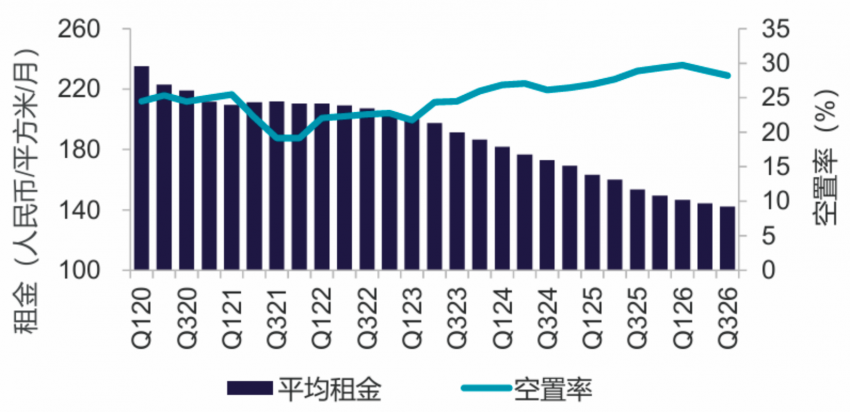
数据来源:戴德梁行研究部
TMT需求领跑,产业升级驱动写字楼租赁结构变化
2026年三季度,TMT行业活跃度持续领跑,租赁面积占比达37.4%。戴德梁行华南区项目及企业服务部副董事总经理、企业服务部主管黄书礼表示,细分来看,AI、半导体及消费电子相关企业构成需求主力,三类合计占本季度TMT租赁面积的六成以上,既印证了深圳的产业特色,也反映出当前产业结构正经历深刻转型。
图2:主要租赁成交2026年第三季度
数据来源:戴德梁行研究部
此外,对比2024—2026年前三季度租赁成交数据,TMT、专业服务业、零售贸易、物流及供应链等行业的成交面积整体呈上升态势。这表明,尽管市场竞争激烈,租金持续下行与租赁策略灵活化,仍使甲级写字楼对企业保持吸引力。
用途转换与资产证券化有望为存量项目发展打开新空间
对于深圳写字楼市场的发展走向,戴德梁行研究院副院长、华南及华中区研究部董事张晓端预测,综合土地开发及在建工程统计,深圳写字楼在途供应体量依然庞大,市场激烈竞争态势仍将持续;但短期内,受供需两端因素制约,投入使用的甲级写字楼或将延续相对平缓的供应节奏,全市空置率或受此影响呈现相对和缓的趋势,租金则延续承压下行的走势。
面对去化压力,部分写字楼项目正积极探索用途转换,以提升资产使用效率、缓解空置压力。此外,以商业不动产REITs为代表的资产证券化,从资本端推动写字楼运营提效,激励运营方积极引入优质租户、提升运营管理水平。
 我来说两句