

828新政出台一个多月,原本以为新规落地还需要一个过程。但最近凤凰网房产走访上海新盘发现,政策的影响已经传导到销售一线。销售们的口径出奇地一致:“我们是8月28日以后取证的,按揭要等竣备后才能放款。”意思已经很明显了,竣备才放款,工程质量验收有保障,购房者可以打消对于期房交付的种种顾虑。
9月28日,四部门联合印发《关于贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》,现房销售细则正式落地,预售时代延续二十多年的玩法,从这天起正式换轨。市场的反应也远比观望更直接。过去一个月,从开发商的推盘节奏到购房者的算账方式,整个行业都在围绕新规重新调整。
当然,目前还没有任何一个项目从头按现房模式跑完全程。新出让宅地优先现房销售,从拿地到竣备至少要一两年,眼下在售的主力仍是旧规则下的存量项目,市场处于新旧项目交替的过渡期。
海浪没打到脚背,不代表潮水没来。
这次细则更深一步改变的,是整个新房市场的游戏规则。
对开发商来说,拿地的逻辑彻底改变,资金成本抬升,房企需要将地价和建安成本全额垫付至项目竣备。营销体系也面临深度重构,传统的沙盘与样板间权重逐渐减弱,取而代之的是实景交付标准与眼见为实的工程细节。从“卖图纸”到“卖现房”的转变,将促使产品竞争进一步白热化,真正凭借硬实力才能留住客户。
对购房者来说,影响更大,交付安全感大幅提升。预售门槛提升,单体建筑需完成主体结构封顶。而按揭放款的时间节点也是在竣工备案后发放。买房彻底根除了烂尾的风险,并且还多了一道≤3%的定金制度,明确违约赔付。
基于以上分析,凤凰网上海对上海楼市可能产生的变化提出了三个猜想。
猜想一:锁房门槛降低,弃购风险需关注
定金制是928细则里最容易被低估的一条。
细则规定:实行现房销售的项目,开发商取得施工许可证后,即可与购房人签订定金合同,定金一般不超过总价的3%。开发商违约不能按期交房的,购房人有权解除合同并要求返还定金。
这里出现了一个值得深究的问题:3%的弃购成本足够低,是否会催生一类“赌赢面”的客群?
在现房销售模式下,购房者交定金时房子还没建好,但定金合同锁定了价格。如果两年后市场下行,购房者可以选择违约,损失不过是总价的3%;以一套1000万的房子为例,定金为30万,约等于损失了一辆改善电车,比起下跌的总金额,这个简单的数学题大家都会算。如果市场上行,则锁定了低价。3%本质上是一份成本可控的“看涨期权”。
只要购房资格允许,客户可以在多个楼盘分别交3%定金锁房源,法律层面并不禁止。
这意味着营销端可能出现广撒网式蓄客,虚高认筹、后期弃定风险随之抬升。上海中原地产分析师卢文曦的评价是,“设置不超过3%的定金门槛目的是引导购房者理性置业”。
而开发商也在利用这3%。在建设期为数不多的合法回款渠道中,定金是唯一能提前锁定客户、回笼部分资金的工具。但3%的上限设定偏保守——既没有高到让购房者不敢轻易违约,也没有低到让开发商完全无感。
还有个很重要的时间节点前提,开发商取得施工许可证后,才可以签订定金合同。施工许可证阶段,现场可能还是一片空地,或者刚刚开始打桩。购房者在这个节点交定金,房子离竣工还有很长的路要走。这也正是928细则把定金上限定在3%的原因——用低定金来对冲长周期带来的不确定性。
不过这一定金机制目前还缺乏足够的实操数据来验证。弃购率是否显著高于预售时代,定金收取比例是上升还是下降,这些需要持续跟踪。但购房者应审慎评估,不宜把定金合同当投资工具。
猜想二:低密项目增多,更适配现房销售
定金制改变的是购房端的博弈逻辑,另一侧,土地供应端的变化更为根本。
据相关数据显示,上海出让宅地平均容积率逐年走低:2023年为2.35,2024年降至2.1,2025年进一步降至1.96。三年累计下降0.39,降幅约16.6%。进入2026年,容积率2.0以下地块占比接近一半。
为什么低密地块在加速放量?
表面看是“好房子”政策的推动,深层逻辑与现房销售直接相关。
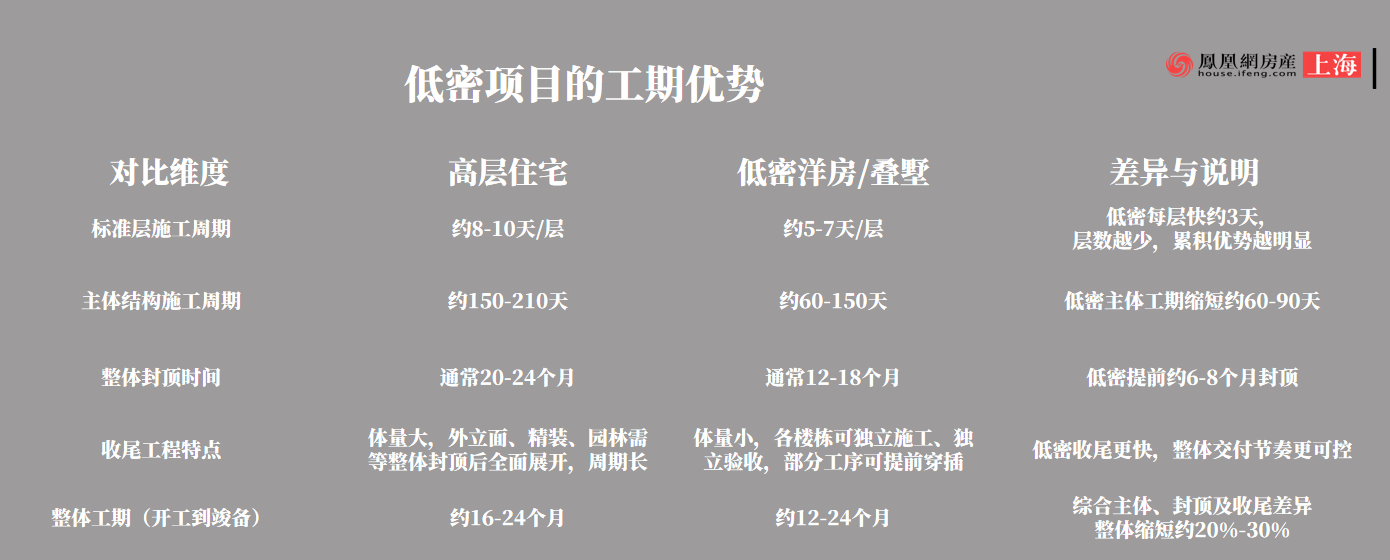
第一,现房销售下,低密项目的开发周期天然占优。高层住宅从开工到竣备往往需要16至30个月;低密洋房或叠墅,工期通常可以缩短6-12个月。低密项目总货值相对可控,开发商不需要一次性垫付过高的建安成本。
一名房企投资人曾表示,地块筛选上确定性成为第一要义,房企更倾向选择容积率较低、总建面与总地价适中、周边配套成熟的地块。
购房者的确定性需求增大。现房销售把购房决策从图纸端延续到实景,都要为看得见的产品来买单,实景示范区更容易呈现。对改善型客群而言,他们不缺基本居住空间,更在意交付品质、社区环境和资产安全性,愿意为确定性支付一定溢价。
二手市场的侧面压力,足够代价差异的房子销路才会更好。数据显示,2026年1-9月,上海二手住宅成交占比(占全市住宅总成交)约为 88.5%,9月总价300万以下的二手房成交占比为 67.89%,300-500万成交占比为 15.38%。二手房市场承接的是刚需客群,改善客群正在加速向新房分流。
猜想三:推盘节奏碎片化,小批次取证将成常态
现房销售对推盘节奏的影响,比大多数人预想的更直接。
2024年6月,执行三年有余的“批次集中供应”被取消,转为每周发布一次过会清单。而进入2026年,每周清单也停了——网上房地产最后一份集中公示定格在2月14日,此后转入“新楼盘认购公示”栏目,项目各自过会、分散入市。从“一月一批”到“一周一批”再到“各自为政”,新政之后,市场信息的碎片化程度在持续加深。
这背后的驱动因素是明确的:现房销售拉长了回款周期,开发商需要在建设过程中尽可能制造销售节点,小批次取证可以让每一栋楼竣工后即刻开卖。
8月28日至9月29日,上海一共发出了49张商品房预售许可证,涉及40个楼盘项目,其中绝大部分是加推项目。
9月以来,上海全市已有18个项目开启认购,合计供应超2100套房源。销售端的变化更为直观:各项目的认购期近期普遍呈现“缩短”趋势,有的项目只给两天或两天半认购,过去上海新房认购通常留出四天半左右,如今窗口被大幅压缩。虹口北外滩绿城潮鸣外滩更加激进,四期推出54套约285-310㎡大平层,均价约19万元/㎡,只安排9月17日、18日两天认购。
金茂满誉的推盘节奏堪称极端样本:5月29日首开212套房源当日售罄,揽金约21亿元;首开不到10天迅速二开,再推91套房源,同样当日售罄。30天内推盘超300套,拿下5月上海新房市场成交套数、成交面积双冠军。
这种趋势在现房时代会进一步强化。
高层项目可能以“栋”为单位取证,低密项目由于体量小、组团清晰,可能以“组团”或“期”为单位。
但整体上,单次推盘量会持续收窄。
市场可能陷入一段时间供应真空期。
8.28前已取得工规证但未办理预售证的项目,预售条件、资金监管按原有政策执行。另一侧现房时代的项目需要等竣备才能回款,开盘基本都要到2028年底。当下这半年窗口期过去后,市场即将进入一段“青黄不接”的时期。
现房销售改变的,是整个行业的信任成本。
这句话放在三个猜想之上,才真正显出分量。过去二十年,中国楼市的预售制本质上是一套风险转移机制。开发商用购房者的首付和按揭,撬动建设资金,把烂尾、品质缩水的风险,转移到了千万个家庭身上。现房销售改革的核心,是把交付确定性前置,重塑行业信任机制。对上海而言,房企竞争将从周转速度转向产品力、资金效率和交付信用。
现房时代,行业淘汰赛加速,赢家往往是能把确定性变成产品力的那一个。
数据来源:上海市规划和自然资源局、网上房地产、中指研究院、上海中原监测等
 我来说两句