

复工首日,你我的心可能还在远方,但杭州楼市却已经连上了8天的班。
“828”新政落地满月,恰逢购房贷款贴息政策正式生效,直接利好总价150万元以内的刚需房源。
贝壳杭州研究院数据显示,国庆期间,二手房带看、新签单量和新增挂牌量较去年黄金周有明显增长,其中新签单量同比去年增长66%。150 万内房源占比超出 41%,符合贴息条件新签房源量占比为35.3%,较9月的32.4%,有明显的提升。
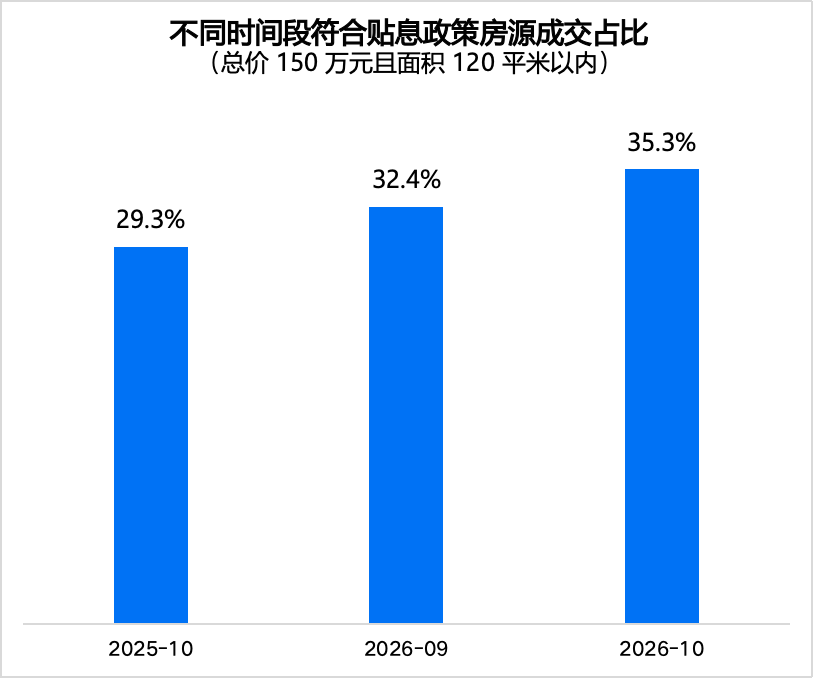
图源:杭州贝壳研究院
新房方面,杭州市区符合“总价150万内”条件的项目,均迎来了明确的访客高峰。
与此同时,改善和低密赛道热度在线,绿城浙江劲销超50亿,滨杭传麒府7天的总验资金额超过180亿!
01
“929”贴息政策,最直接的受益者莫过于滨杭滨纷城。
项目近半数房源的总价低于150万,算一笔账,一套首付约30万、按揭100万的小户型,原本月供4200万,贴息政策落地后,前5年降至约3400元,与同地段次新房租差不多。对于刚需客户来说,这个账算下来几乎不需要考虑买或不买。
假期期间,滨杭滨纷城日均访客超过100组,意向成交接近50组。
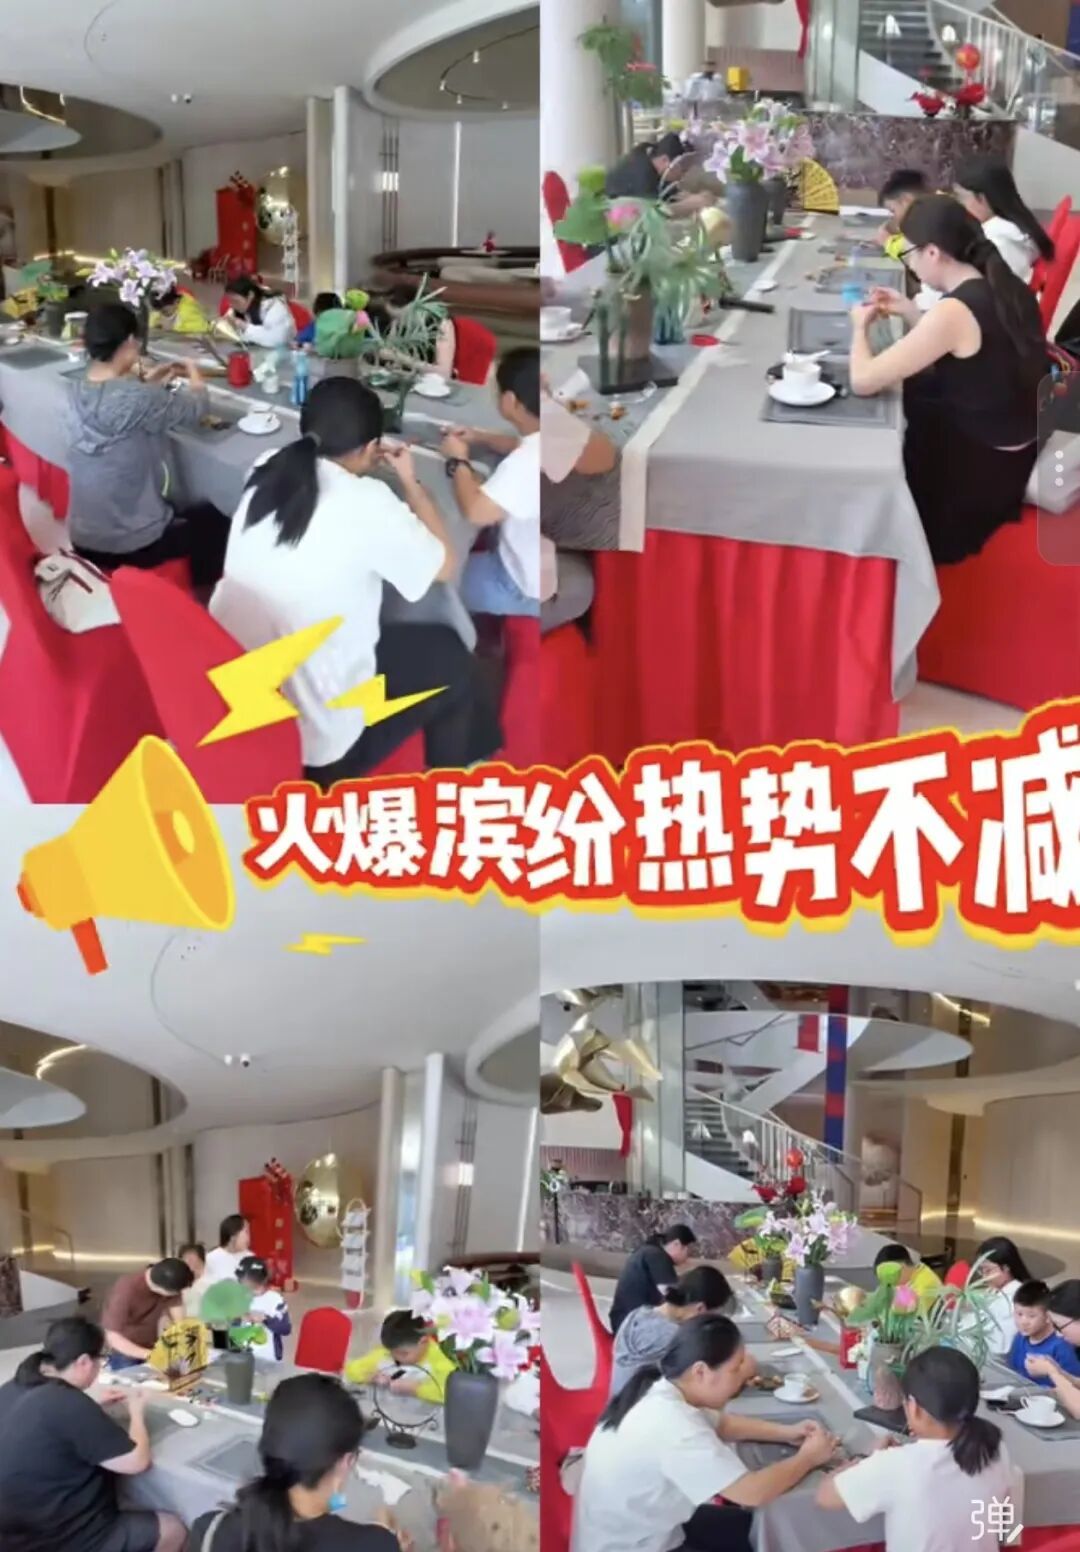
滨杭滨纷城
一个值得注意的细节是,滨杭滨纷城的成交客户中,相当比例并非首次到访。项目此前已经积累了一段时间的蓄客,贴息政策相当于给了这批观望客户一个下定的动力。
这也解释了为什么在整体刚需端体感偏冷的情况下,这个项目能在假期跑出火热行情。
02
已经开盘的项目,在这个假期交出了实打实的成绩。
比如主攻中高端市场的绿城,在浙江区域销售额超过50亿。杭州第三座玫瑰园——枫丹玫瑰园,首开79套全部售罄,即将二开。据了解,有相当比例的全款客户。
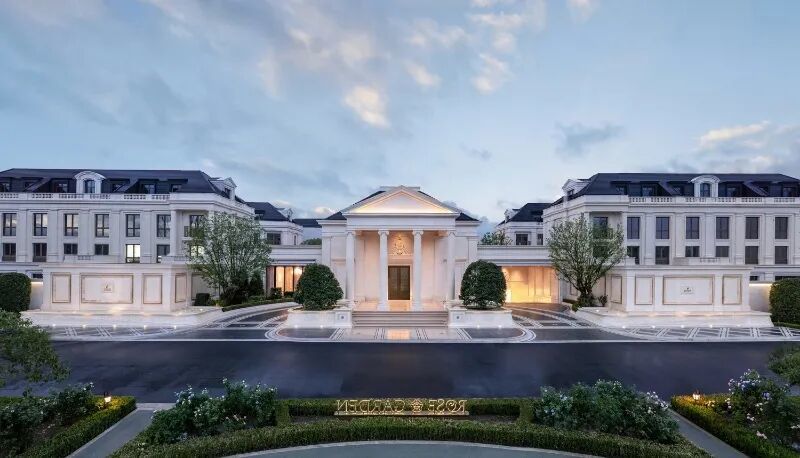
枫丹玫瑰园
和萱庭首开劲销9成,假期7天来访超1500人次。宁波沁澜园首开近罄、菁园首开即磬,双子劲销近10亿;义乌潮鸣海上劲销超2.5亿。
续销项目同样火热:春来晴翠成交20套,超6成客户当天到访即成交;宸风逸庐揽金5000万,来访与成交量均超过9月;丽香庭揽金近6000万,近7成客户到访即锁定。知海棠十一期间纯老带新介绍15组来访,就有1组现场成交!可见业主认可度极高。
滨江奥映世纪推出了最后两幢货值,整个假期来访180组,认购1.6亿。项目销售告诉我,这一批成交的客户大多数都来自杭州外,而且能感受到“下单周期明显缩短”。
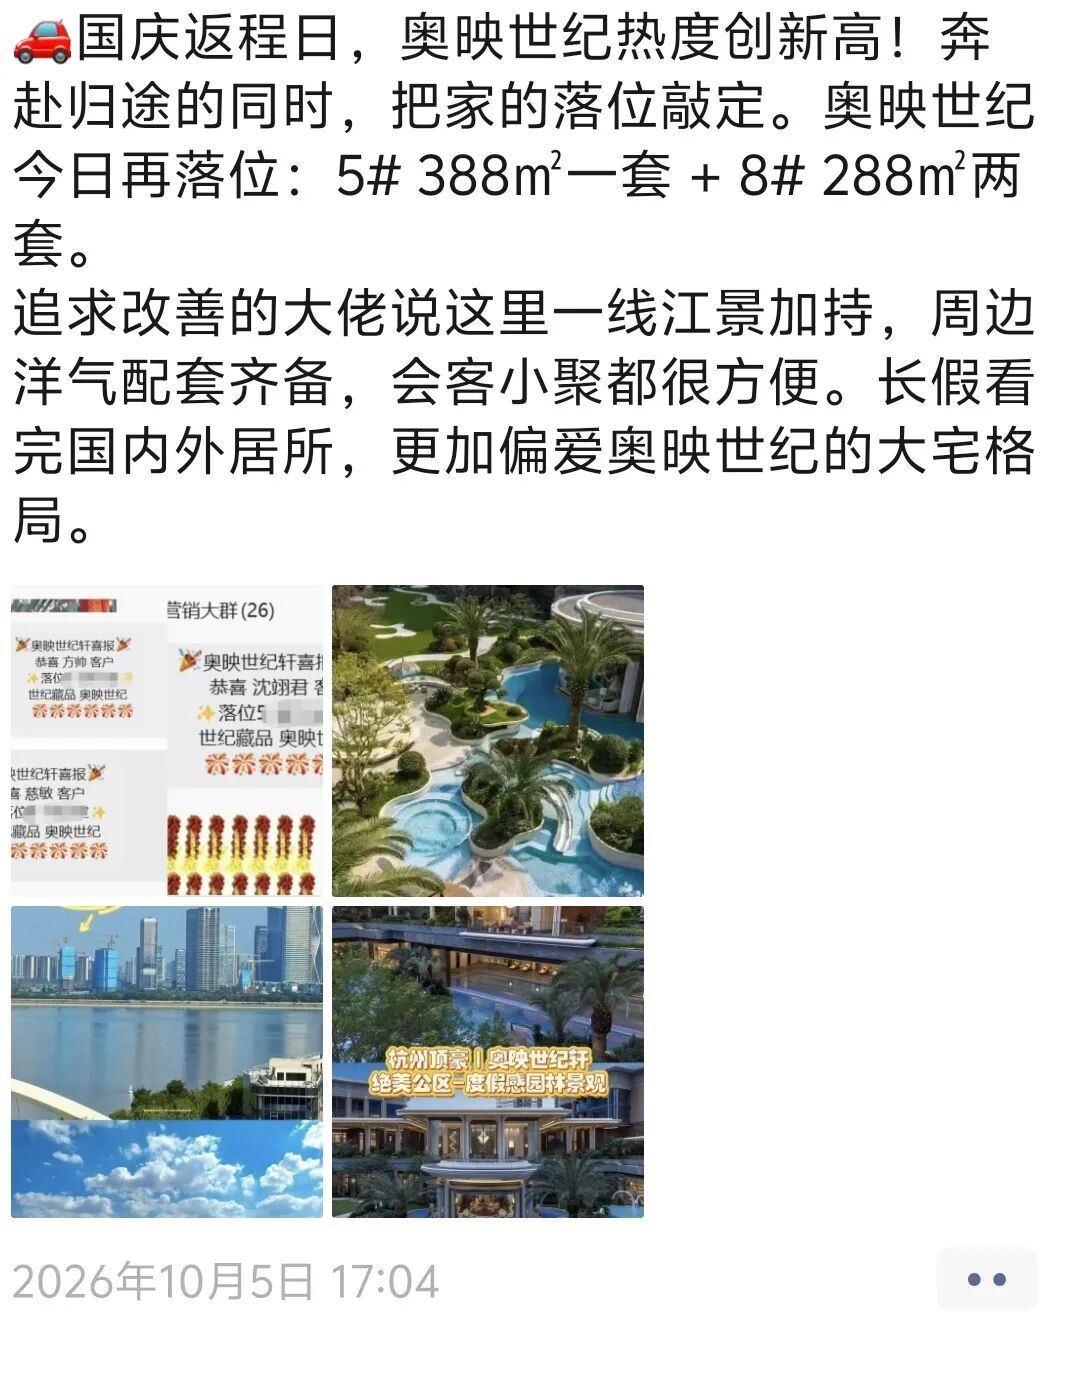
传麒府低密产品来访超300组,总验资超过180亿;鸣奥府来访350组以上,成交5套;浩运府7天成交7套,含两套排屋认购;风华锦澜里洋房143户型落位比超120%,单日落位最高5组,累计落位超100%。
建发房产杭州主力在售项目合计实现日均过亿。元序、云之城、云启钱湾望潮日均来访接近百组,现场热度“和售楼处刚开放时相仿”。
POD大盘润启未来之城假期来访超千组,销售41套,销售额约2亿元。
超级大盘保利·天奕的“欢屿”商业街和“九溪十八涧”均实景呈现,整个假期累计到访超600组,成交金额突破3.3亿。
滨润锦翠城7天累计访客超300组,成交14套,两组数据均领跑萧山区。
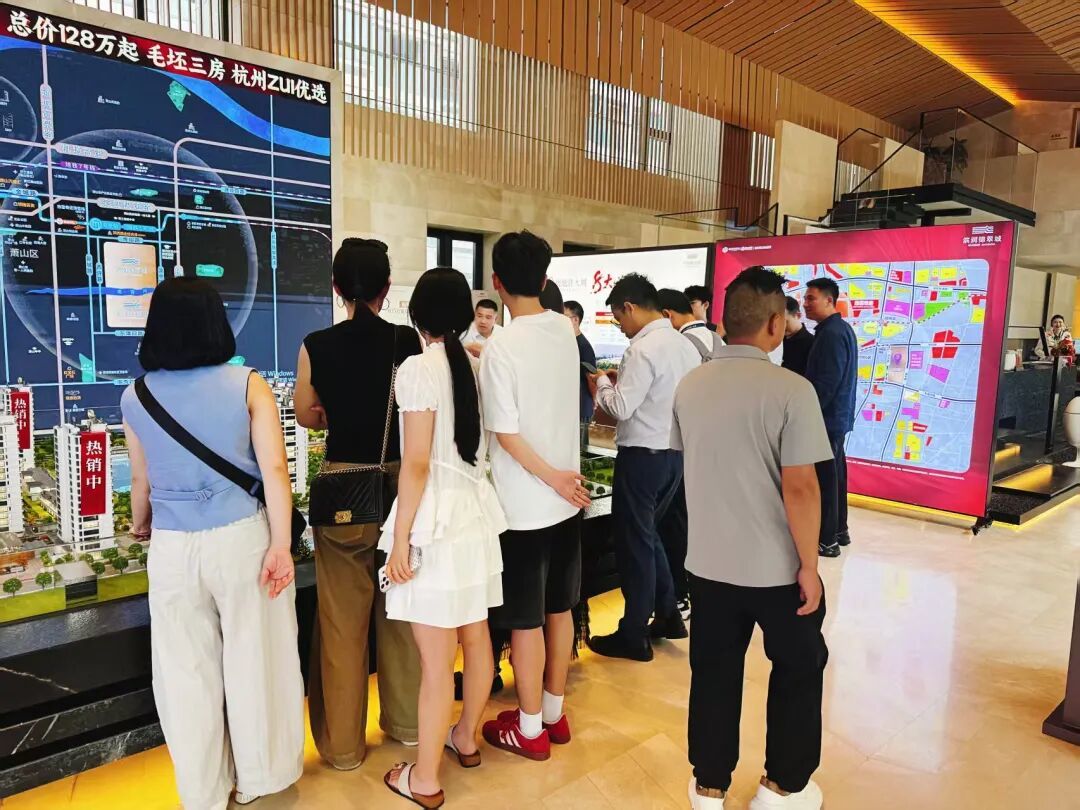
滨润锦翠城
月澜雅颂成交1.2亿;沐青云销售1亿,沐澄月日均4套,3号楼楼王落位超8成;云映澜庭延续“双开双罄”势头。
03
尚未开盘或没有明确节点的项目,这个假期的来访量同样可圈可点。
绿城·沁芳庭在国庆期间开放玖堂街角广场及沁香生活馆,在未开放全维示范区和样板房的情况下,到访超500组看房客户。
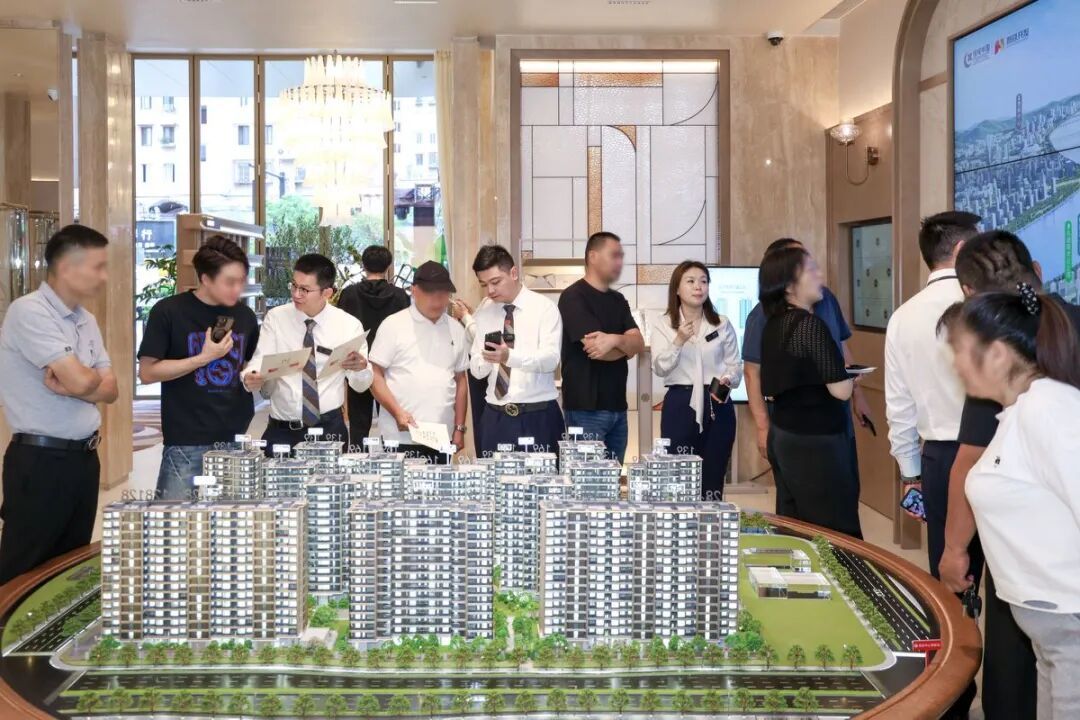
沁芳庭假期人气
宁波蘅园国庆期间展厅来访超500组;温岭九龙湖第三子展厅3天来访超300组,9月全月来访超1000组;福州沁百合展厅来访超500组;东阳凤栖逸庐中秋实景示范区开放,双节期间累计来访超2000人次。
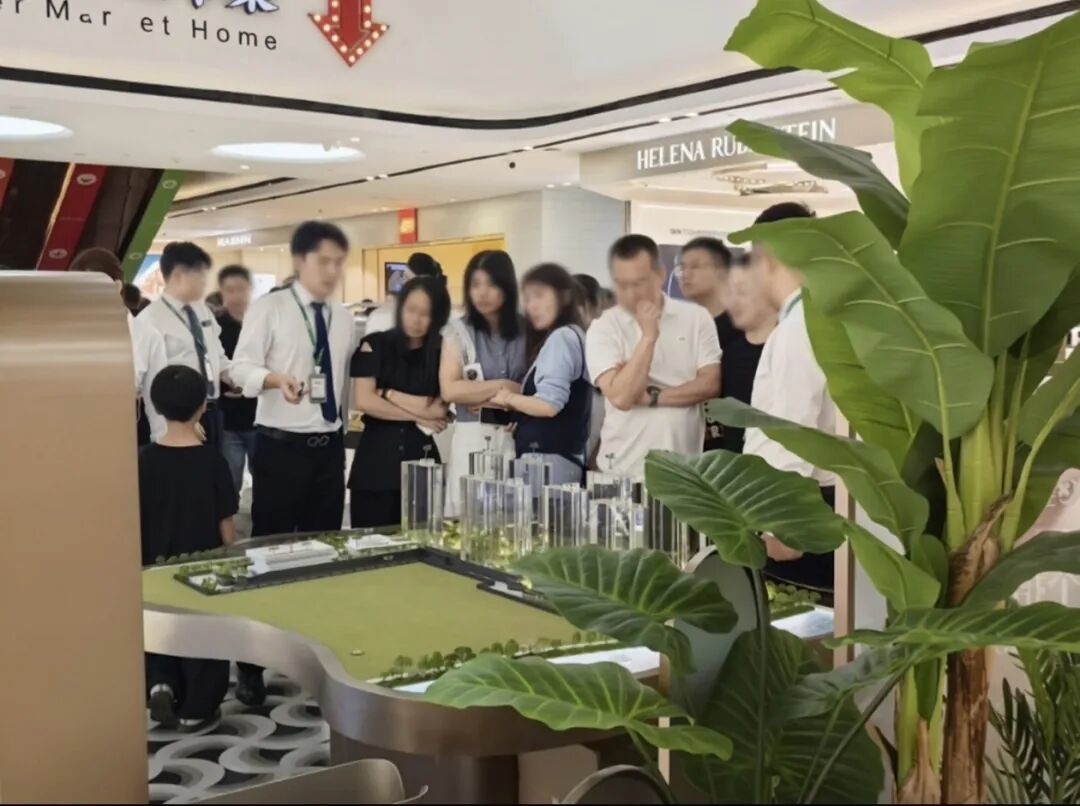
温岭九龙湖第三子展厅
滨江在云谷的知学风华示范区开放首日来访超800组、到场超3000人。这批项目虽然尚未入市,但假期蓄客表现已经为后续开盘打下了基础。
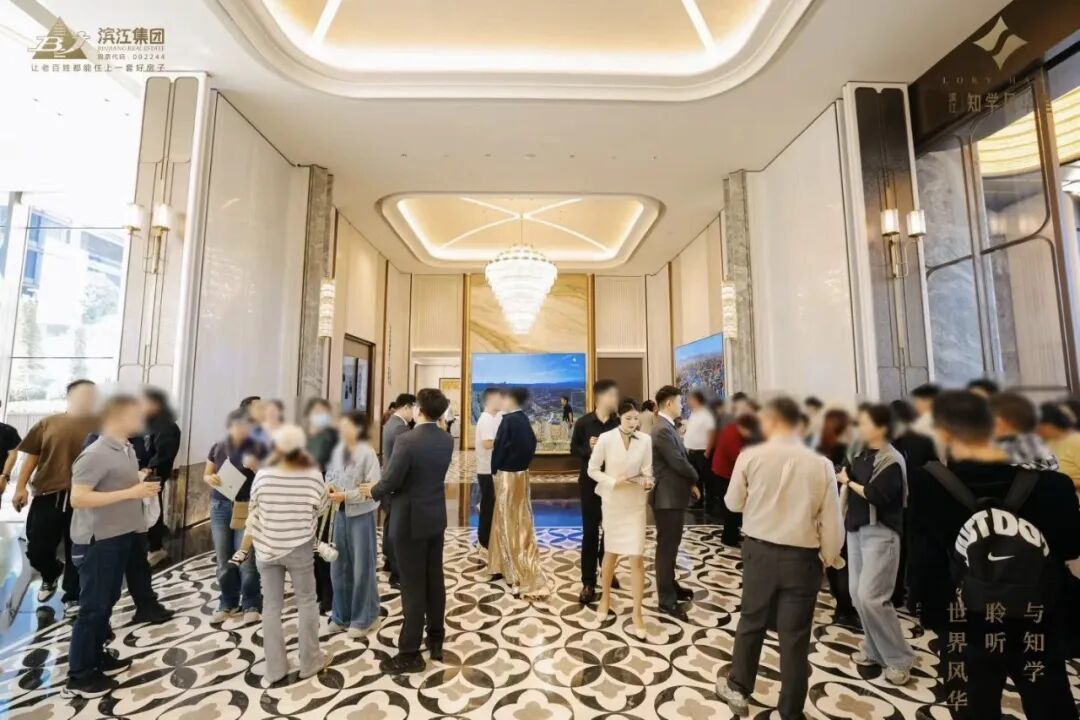
知学风华里
不过,十一黄金周本身有其特殊性。大批潜在购房者假期在外旅游或返乡,真正能走进售楼处的,只是这座城市里有购房意愿人群的一小部分。政策在假期首日生效,但多数人还没来得及认真决策。
换句话说,这份黄金周成绩单更像是一次“预热”。贴息政策的真实力量、“828”新政对供给端的深层影响,还需要在接下来的几周里才能真正显现。四季度杭州楼市能走出什么样的曲线,值得继续观察。
 我来说两句