

物业圈的风向变了。
过去是业主炒物业,现在越来越多的物业,开始主动“开除”业主。
9月以来,仁恒物业陆续宣布退出上海海上溪云、苏州仁恒·桃溪澜园、苏州仁恒·公园世纪等小区。其中,苏州仁恒·公园世纪已经服务了8年多。
一家过去以高端服务和口碑见长的物业公司,为什么连自己开发的项目都不愿意继续做了?
原因并不复杂。一个是钱收不上来,一个是双方谈不拢价格。而这两件事,恰好都指向同一个问题:物业费该收多少、又为什么越来越难收?
01、物业开始主动退场
苏州仁恒·公园世纪的离场,冲突非常直白。
业委会希望下调物业费、车位管理费;仁恒物业态度明确,不接受降价,同时也无法满足缴纳保证金、考核约束、带资进场等附加条件。几轮协商下来没有共识,服务八年的物业,决定年底离场。
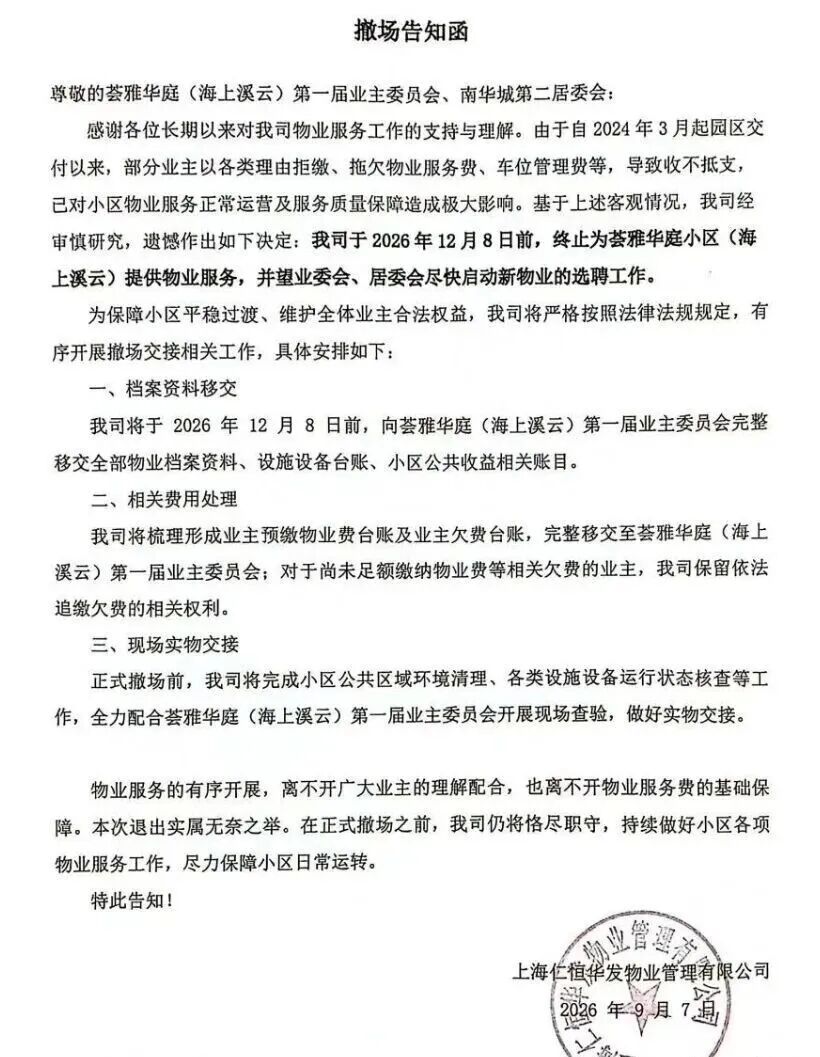
上海海上溪云,则是另一笔账:费用收不齐。9月7日,仁恒物业宣布,将于12月8日前终止为荟雅华庭(海上溪云)提供物业服务。
不同于运营多年的老小区,这个项目2024年3月才交付,到撤场时仅仅两年多。次新盘前期物业选择退场,并不常见。
在撤场告知函中,仁恒物业提到,部分业主以各种理由拒缴、拖欠物业服务费及车位管理费,导致物业收不抵支,已影响小区的正常运营和服务质量保障,因此无法继续提供服务。
离场的,从来不止仁恒一家。
据克而瑞物管数据监测,2026年上半年共统计物业撤场项目112个。112个项目中,主动撤场86个,占76.8%;合同到期不续聘8个,业主方或产权方推动更换物业13个,弃管5个。
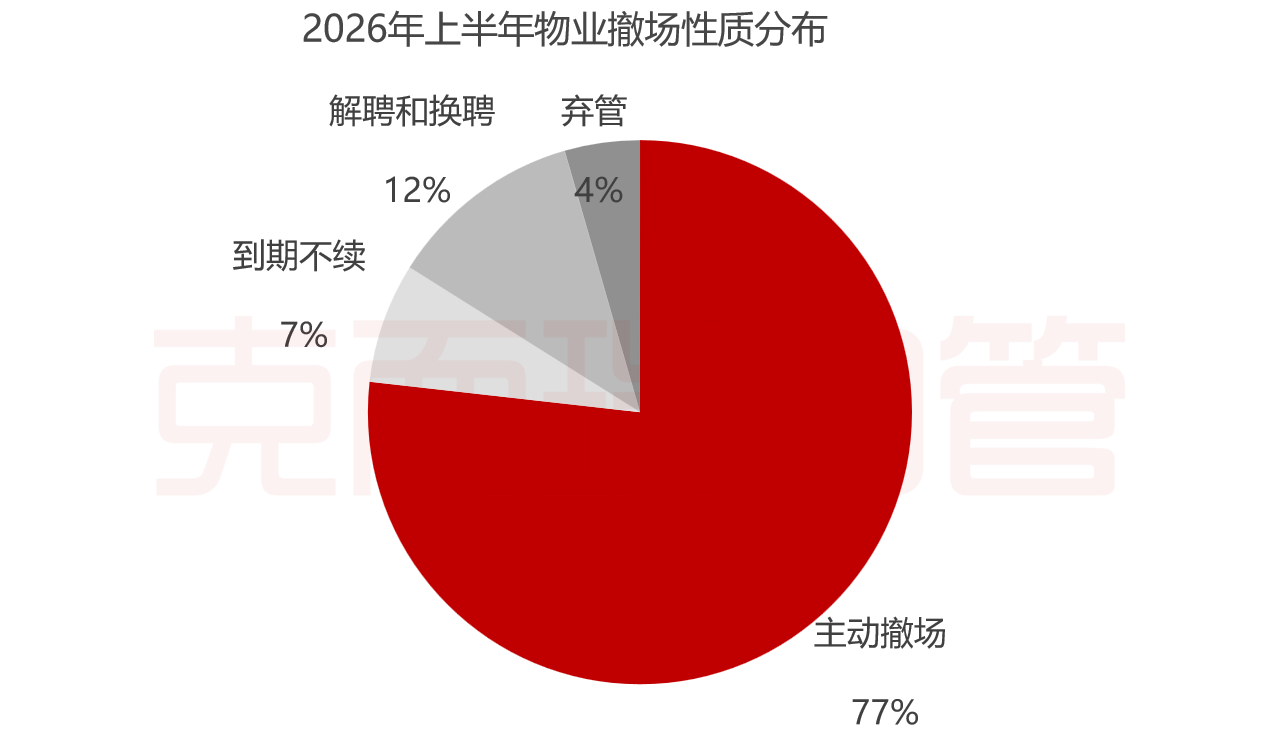
图来源于克而瑞物管
上海本地已经出现不少类似案例。
2026年1月,保利物业发函,准备撤出嘉定中冶祥腾城市佳园、城市广场。进场才半年,合同还没到期,核心问题是物业费结算不畅、项目持续亏损。人工、能耗、设施维保这些刚性支出难以为继,只能提前退场。
2026年4月,在名都城服务了整整30年的仲源物业宣布退出。这家物业1997年进场,最后还是扛不住经营压力,计划于7月31日停止服务。
到今年8月,宝山香逸湾的业委会也收到协商函,爱之庭物业坦言运营成本高、物业费收缴不足,打算在12月31日退出小区,和业委会商量后续交接。
02、越来越重的持有账单,和对齐不易的服务预期
物业主动撤场的背后,是双向的拉扯。
一边是物业喊亏、撑不住;另一边,业主不仅要承担越来越重的持有账单,也开始拿服务品质对标收费标准。
物业费持续走高,一旦质价不匹配,缴费意愿就会发生变化,矛盾也就来了。海上溪云这个外环外的次新盘,就是很好的一个切面。
项目在浦东康桥镇秀沿路58弄,产品是花园洋房和联排,住宅物业费7元/㎡/月,联排9元/㎡/月,另加车位管理费150元/月。
简单算一笔账:一套90㎡的洋房,一年物业费就要7560元,叠加车位管理费1800元,一年固定支出就是9360元。
同板块其他项目,世茂云图3元/㎡/月;浦发仁恒珊瑚世纪5.6元/㎡/月;保利首创颂高层、洋房4.8元/㎡/月,叠墅5.8元/㎡/月。
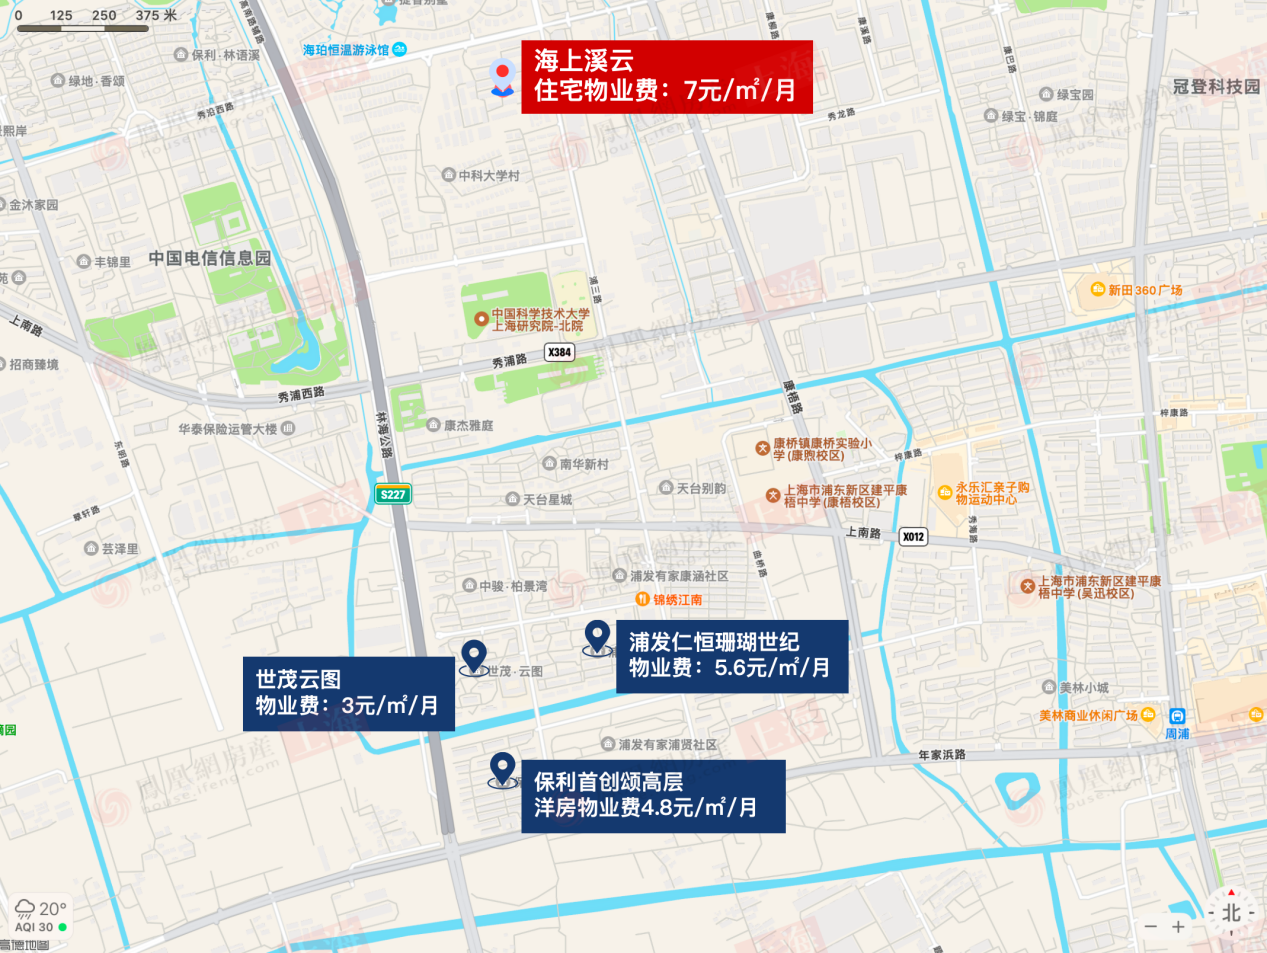
同样在周康,海上溪云的收费处在板块高位,对服务的期待也随之抬高,这也是业主心里的矛盾起点。
放到整个上海市场看,这样的定价并不是孤例。
根据克而瑞物管监测数据,2023年上海新入市项目物业费均值7.46元/㎡/月,中位数6.73元/㎡/月。
到2025年,新房物业费的价差进一步拉开:外环不少新盘来到4—8元/㎡/月,内环改善、高端楼盘普遍突破10元/㎡/月,部分顶豪项目超过20元/㎡/月,个别项目甚至达到36元/㎡/月。
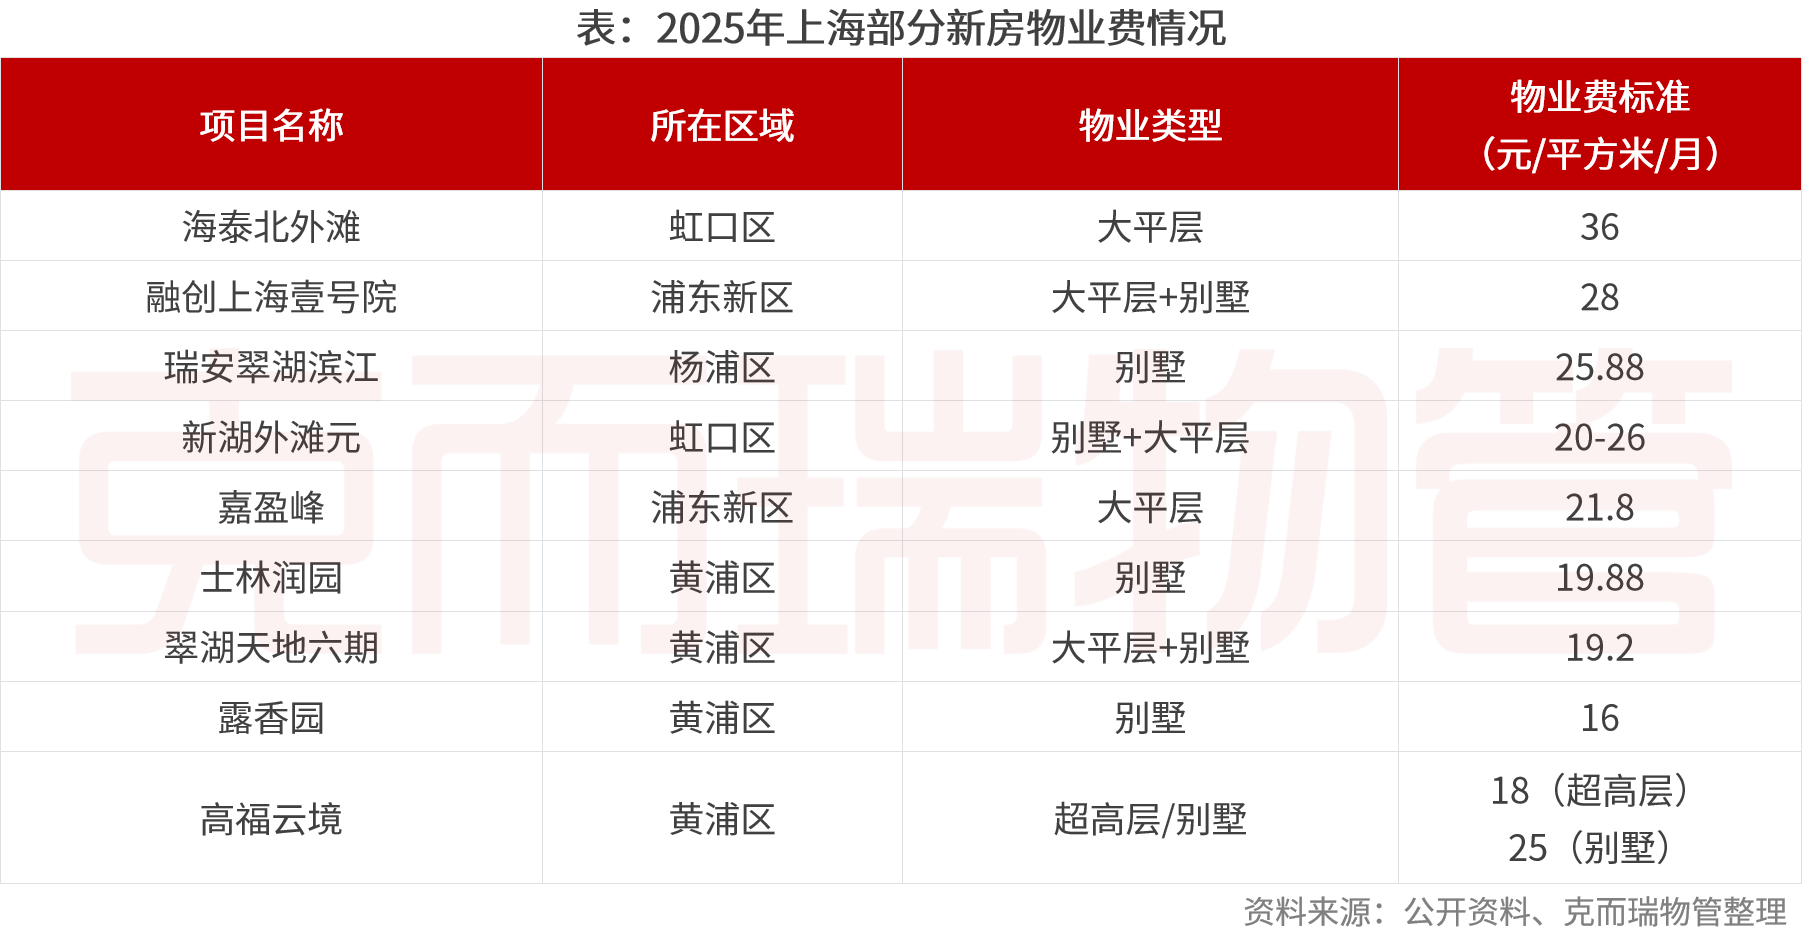
图来源于克而瑞物管
而在2018-2019年,上海市物业管理行业协会统计的高层商品房全市平均物业费仅2.18元/㎡/月。哪怕是当年收费最高的长宁区,高层平均也只有3.24元/㎡/月,和如今新房7.46元/㎡/月的均值,已经不是一个量级。
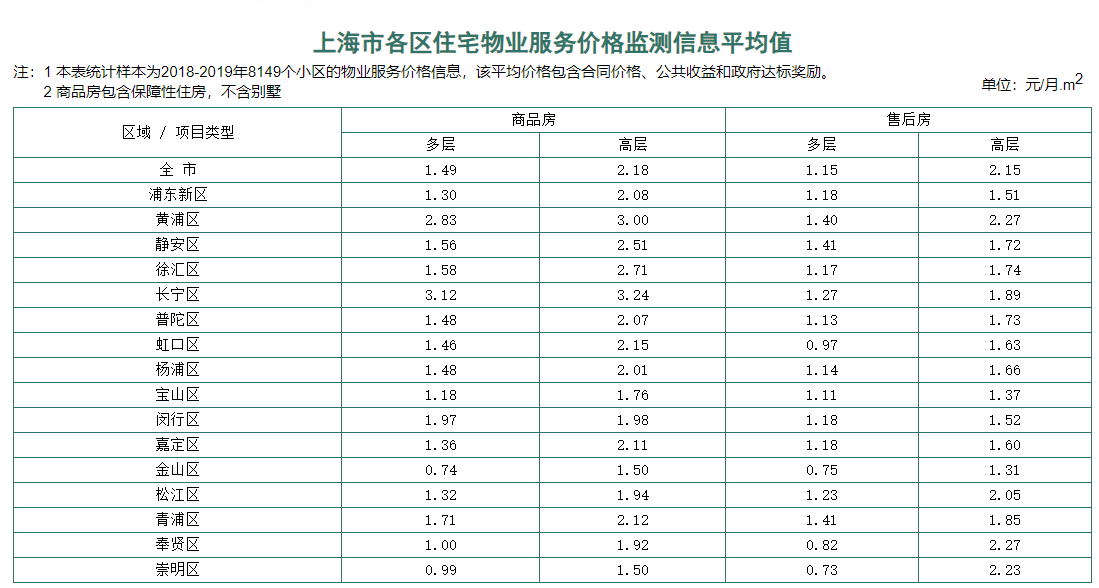
图:上海市物业管理协会2018-2019年统计信息
物业费之外,停车成本同样是一笔持续开支。
浦东周浦壹府澜庭,就曾因车位月租1000元引发业主维权;绿城外滩兰庭・锦兰去年也曾引发热议,项目首批仅放出20个月租车位,定价2000元/月,剩余业主只能选择临停,15元/小时、24小时封顶120元。
全市范围内,车位租金走高已是普遍现象:外环新房车位月租多在1000元上下,中内环改善盘普遍1500–2000元/月;而很多老小区包月停车仅150–300元,差距十分明显。
物业费与停车费长年叠加,持有压力实实在在。双重支出之下,业主对车位定价、停车管理和整体服务是否质价匹配格外敏感;一旦不匹配,便会在账单与品质间反复权衡,最终影响物业费和停车费缴纳,给物业带来不小压力。
03、旧周期定价,适配新市场吗?
新房物业费一路走高,背后不止一个原因。
一方面,物业运营成本确实在上涨。人工薪酬、设备维保、公共能耗,这些支出很难省下来,时间一长,物业服务的成本自然也会往上走。
但除此之外,还有一个特殊的历史背景:限价。
在限价周期里,新房售价被框定,项目的账面利润被压得很薄。很多开发商,就把利润的重心从房价本身转移到房价之外。
大部分新房的前期物业,由开发商自持或关联物业公司提供。物业费是稳定现金流,车位销售又是一笔可观收入。在限价之下,这两块就成了利润补充。
车位的收益想象空间尤其可观。普陀长风嘉佰道(备案名:嘉佰华庭)就是典型样本,小区合计586个车位,车位整体货值大约3.35亿元。
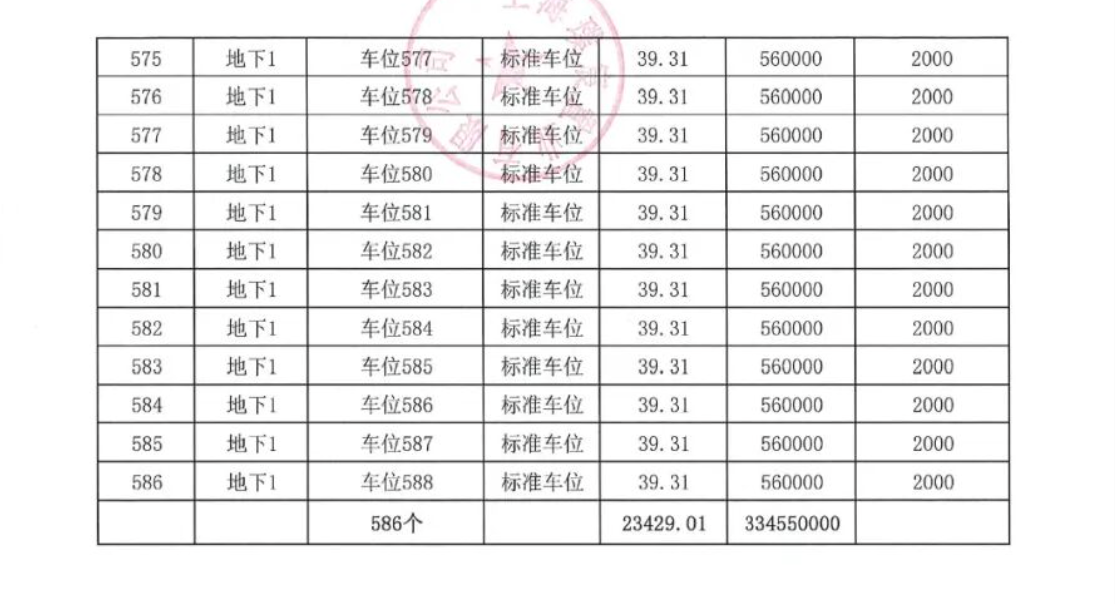
图:长风嘉佰道车位一房一价表
按单个车位15万元的假设成本估算,价差大约2.47亿元;就算把成本抬高到20万元一个,差额依然有2.17亿元。当然,这只是基于假设成本的推演,并非项目真实利润,但车位的收益弹性,已经足够直观。
这套逻辑,在限价阶段是自洽的:房价被按住,利润从物业、车位里找补。
但市场已经变了。
限价逐步放开之后,新房的定价空间重新打开,开发商可以通过房价端去兑现合理利润。
与此同时,楼市告别了过去普涨行情,二手房不再快速升值,房子的增值红利褪去,每一笔固定持有支出,都会被业主看得更重,对服务能否匹配收费的审视也更加严苛。
可很多项目的物业费、车位收费标准,还停留在过去那套定价框架里,没有跟着市场规则同步调整。对不少项目来说,这套诞生于限价普涨阶段的定价逻辑,正越来越难自洽。
不过制度层面已经开始纠偏。即将11月1日实施的上海物业新规,一方面规范物业退场节奏,另一方面倡导酬金制、推动按质取酬,引导收费与服务对齐。
红利时代已经落幕。物业费可以贵,但贵在服务,而不是依附房价的附加收益。当持有成本被认真审视,物业和业主之间,需要重建一份对等的契约。
 我来说两句