

不少人看到这个标题可能疑惑:南京缺楼市供应?这是开玩笑么?
近几天,南京一连数天接连卖地,截止10月28日,卖了约74块涉宅地(除高淳、溧水)。但账不能只看总数——真正由市场化房企出手拿下的,大约只有12幅。剩下的清一色的由城投平台托底消化。
把这12幅有效供地一一摊开来看,主要集中在主城核心板块。
南部新城金茂G01(金茂璞逸秦淮,已上市)、百家湖嘉宏G08、孝陵卫北谷G16、江心洲中堃G17、燕子矶金基G18、雨核建发G25(璞玥,已上市)、九龙湖金基G28、河西招商G30(网传长江序,明年上市)、燕子矶亚伦G37(龙湖北城央璟颂二期,待上市)、安德门颐居G38、金基白云亭G48、金基江浦G03........
其余60 块出让的外围保底地块,明面上虽然是出让了,但其实约等于没出让,至于实际能否上市?何时上市?对于这里面的大多数地块来说就是一团谜。
当然也不排除少许地块,短期内能够上市 ,或找代建合作开发,比如绿城管理等品牌代建方已有介入,但入市节奏、产品意愿和市场化房企完全不在一个节拍上。
目前来看托底地块能在一线操盘单位如管委会积极推进下,短期内能形成有效供应的,大概率不超过两只手。
更何况,在12幅开发商自拿的市场化地块中,不少还是说是低密洋房地块,甚至本身地块体积就不大,即便全部如期上市,能贡献的新房套数也极为有限。
一个被反复验证但很少被真正正视的事实是:南京正在经历的不是总量意义上的“房荒”,而是有效供应荒。
一、供应端的收缩,在具体板块上,已经变成了购房人看得见的选择枯竭
河西、百家湖、雨核、软件谷等热门板块,四代宅楼盘数量有限,部分板块只有1、2家项目可供选择。供应结构本身在收窄——尤其当新房需求集中在少数核心板块是,供给端的每一套房子都变得更有议价权。
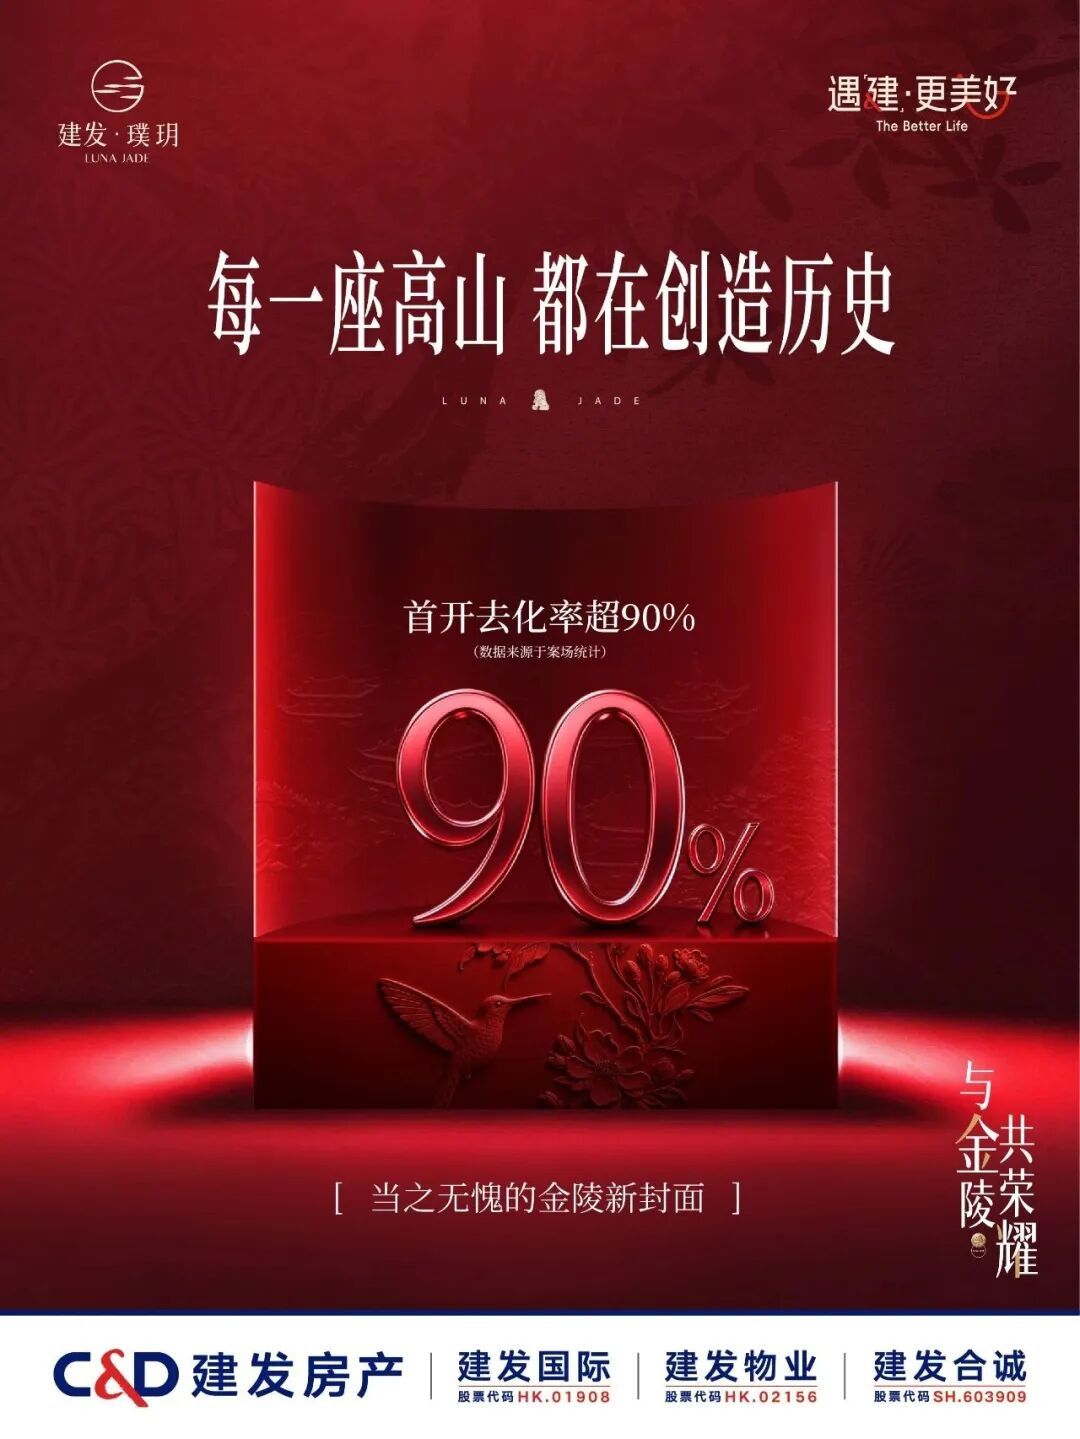
①雨核四代宅,目前可选择的只有两家:建发璞玥和欣悦云邸
建发璞玥:诗意东方四代抬板住宅,建发操盘一流,过往产品口碑、产品力皆佳,售价3.7-3.8万/㎡,远超板块二手价格,依然实现首开去化超90%,备受市场认可;
欣悦云邸:雨核首个四代宅,虽然起了个大早,但因为一些原因,还没首开,好在近期官宣与金基合作,蓄势待发。
②软件谷:仅雨花新澍独苗!
雨花新澍:卖的太爆了,原本项目操盘手预期要卖个三年。结果上半年江苏的销量、面积、金额销冠,上半年卖了640多套,截止10月底已出售超1140套。要知道项目去年10月才公开,10月底首开,一年销量破千,绝对的“王炸”级红盘!按照目前流速,明年过年后就要清盘了......
该项目一反南京目前四代宅清一色的改善户型起步的供应结构。80%的户型皆是105㎡以内,主打79㎡、89㎡小户型,让雨花周边产业年轻人轻松上车。
③河西超低密四代宅:凤起潮鸣
绿城操盘的凤起潮鸣,容积率1.01,是叫好又叫座,南京层峯人士的挚爱!自首开才一年多,全案目前洋房和合院都处于收官阶段了。整案唯余二三十席,马上就封藏了!
④百家湖:嘉宏三子,目前仅万流江宁在售
据可靠消息,最近万流江宁流速明显提升,成交客户画像范围遍及河西、雨花、麒麟,仙林客群。百家湖高端改善四代宅,仅此嘉宏。
⑤燕子矶:主力在售仅江澜观山序。龙湖北城央璟颂少许、璟上还剩百来套,皆处于尾盘阶段房源有限
江澜观山序:项目拟建18栋15-33F住宅,建筑面积约90/95/99/116/137㎡。部分楼栋首层架空,户户带露台,配置下沉庭院。象屿操盘。价格还是比较稳的2.9-3,1。
........
二、开发商项目储备也在告急,亟待拿下好地
卖的好的项目,手上的储备正在快速见底。最近听到有不少房企在跟ZF洽谈,准备拿地。
联发:目前联发南京主力就雨花新澍这个项目,卖的是在太快。这估计到明年初都要清盘了,再不拿地手上人员怎么安排?最近听说,他们也正准备出手拿地。
绿城中国:凤起潮鸣二十套就结束了,云庐剩的也不多,总不能就指望后续代建操盘的仙林湖绿城·尚雍,肯定还要深耕南京
......
当手上项目卖的差多,下一个储备项目还没着落时,房企对好地的饥渴程度,并不比购房人对好房子的需求低。
这种双向饥渴,正在把少数“能打”的地块推到聚光灯下。据悉,九龙湖金基G28附近的一块地,已传出被绿城、嘉宏、金茂等房企看中,背景是九龙湖板块住宅用地和新房供应长期稀缺,江宁金茂府已是收官阶段,房源有限。
此外,红山新城的情况类似,红山新城多年未退出稀缺宅地,新房供应偏小,这幅由控规调整新增的宅地,一经亮相便被视为“预期利润空间和销售流速都相对稳健的标的”。
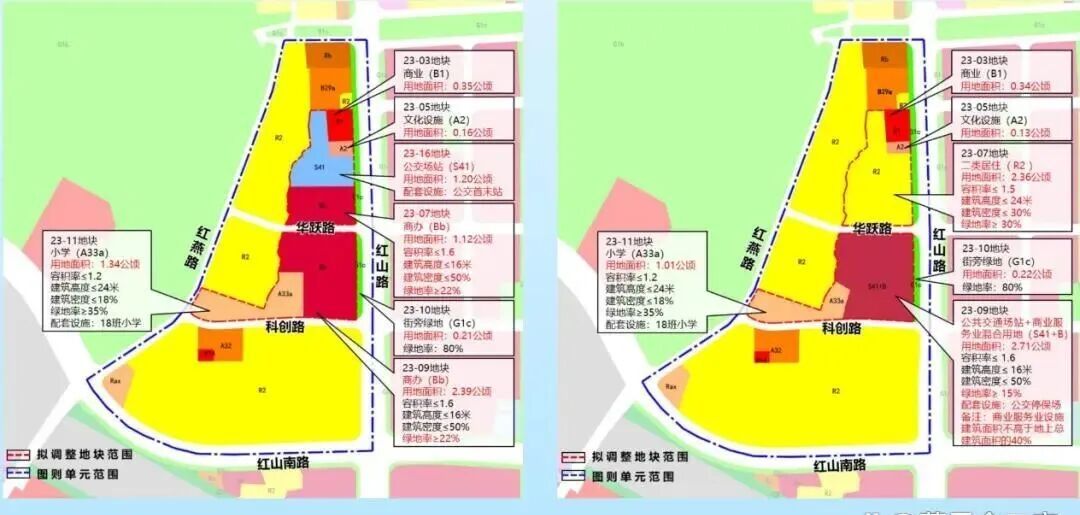
与此同时,部分开发商已经在与相关单位接触意向保底协议——在有效供地有限的大背景下,提前锁定确定性,正在成为一些房企的防守动作。
三、产品端的变化,又在需求侧加了一把火。
南京近两年推行的四代宅新规,已经在市场上形成了一批在售项目,从去化表现看,核心板块四代宅的去化率普遍高于同地段非新规产品。这意味着,即便同一个板块里存在二手次新房竞争,但产品代际的落差也会把购买力重新拉回新房市场。
四代宅的错层露台、高得房率和越来越多的低密地块,加上南京各区人才房票的实质性补贴,直接降低了首置和改善的入场门槛——使得核心板块的优质新盘即便价格高出周边次新房一截,流速依然能够维持。开发商不是不知道这一点,所以更有底气把节奏放慢、把产品做足。品质时代的成本结构摆在那里,指望他们“降价快跑”来填补供应缺口,并不现实。
所以,回到“新房荒”这个判断上,准确的说法或许是:南京缺的不是新房,缺的是市场化房企愿意拿、愿意快开、且产品力足以激活需求的有效新房。 74幅地里筛出12地里,此外城投的代建转化需要时间,开发商的补库存需要好地,而好地的释放节奏掌握在供地端手里。在三者重新对齐之前,局部板块的“有效供应”不会因为一两场土拍的溢价而缓解。
它是一场结构性的短缺,而结构性短缺,从来不靠总量数据来安慰。
关注南京,看见不一样的城市视角,凤凰网房产,扫码加入我们!
 我来说两句