

内环旁的苏河晏,开盘当天即告“日光”;开盘第二天,项目网签率已超过80%。
这次只推84套房源,却吸引约450组认购,认购率534%,入围分68.87分,平均5组人抢一套房。这组数字放在徐汇不算稀奇;放在普陀,就有了久违的讨论度——就像班里常年不被排进前排的学生,突然拿了一次单科第一。
过去两年,普陀新房并不缺红盘。但像苏河晏这样,认购率超过500%、在近期市中心新盘中站到前排的项目,确实少见。
它凭什么卖得这么好?而这一次,普陀能否借着苏河晏,把新房市场的热度再往前推一步?
Part.1
534%的认购率,市场为什么买账?
苏河晏的热销,先要从价格说起。
项目首批取证均价约10.03万元/㎡。在光新,这个价格颇有竞争力。
先看同板块二手房。2018年的宝华城市之星,最新挂牌均价约10.7万/㎡;2025年交付的大华峯汇,高层挂牌均价约10.3万/㎡。以挂牌价作参照,苏河晏的新房价格比周边次新二手价格还低。
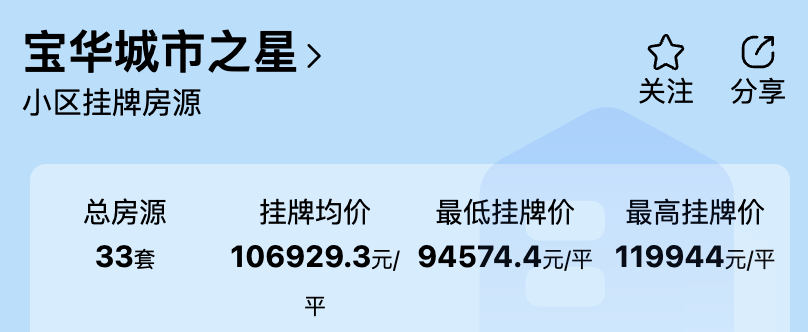
(图来源于好好选房)
再看新房时间线,普陀新盘的定价其实一直在往上抬。2022年,苏河望均价约10.16万/㎡,大华峯汇约10.4万/㎡;到2024年,和樾府取证约10.2万/㎡,嘉佰道10.4万/㎡,还稳在10万出头;但到2025年,真如中海环宇玖章首开11.8万/㎡,近期加推已到12.3万/㎡,翠谷瑞仕预期也在11—13万/㎡。
几年之间,普陀新房的价格上限明显被往上顶了一截。然而,苏河晏依托相对友好的地价条件,没有跟着这波行情冲高,定价基本回落至2022年的水平。
放到市中心横向看,差距更直观:大宁中建玖上琅宸最新批次均价16.46万/㎡,高单价房源突破22万/㎡;杨浦中环旁保利江上印,取证均价约11.6万/㎡;长宁北新泾西郊云庐,均价也站上12万/㎡。
内环旁,五轨交汇,3站到静安寺,4站到南京西路。这样的地段,卖10万出头,性价比已经不用多解释。
更关键的是,价格没有明显冲高,产品配置却没有跟着缩水,很多配置是参考着更高一档的竞品去做的。
约1000㎡地下会所,3.5代新规住宅,得房表现亮眼。126㎡边套,阳台、飘窗、北设备平台加上独立电梯厅,赠送面积约36㎡,实际居住尺度接近早年老规150—160㎡的房子;小户型的优势同样突出,106㎡户型赠送约25㎡,实得率做到87%—91.5%。
交付上,墙面、地面、柜体大面积岩板通铺,柜门采用仿珍珠鱼皮皮革,厨电直接配美诺。对改善买家来说,这些看得见、摸得着的东西,比讲概念更有说服力。
Part.2
普陀的现实:有红盘,但难出圈
过去两年,普陀新房有一个绕不开的特点:有红盘,但热度上限往往差徐汇、黄浦、杨浦、静安一截。
2024年至今,普陀共有17个新盘入市,桃浦是供应主力,真如、光新、长风、长征也陆续有新项目。供应量不小,但热度没能站上市中心第一梯队。
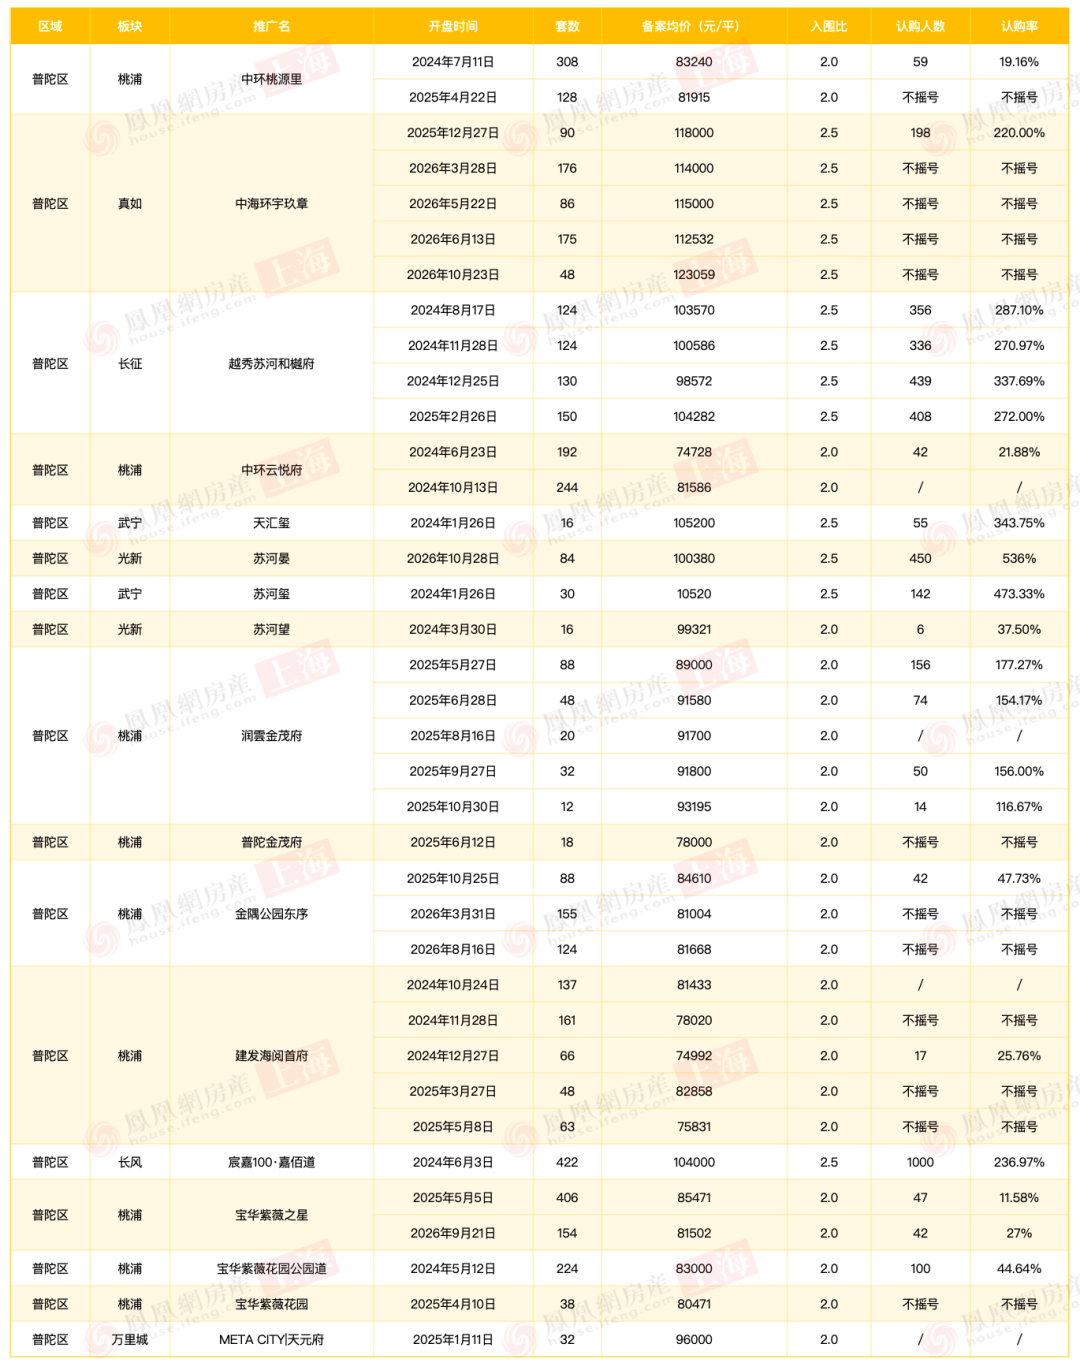
数据显示,2024年,徐汇新房累计认购4429组、供应2180套,整体认购率约203%;黄浦约152%,杨浦、静安也都在137%以上。普陀同期供应2226套,累计认购2557组,认购率115%。
虽然依旧破百,但差距已经拉开。
到2025年,这种差距更加明显。徐汇整体认购率约146%,杨浦约129%,黄浦、长宁、静安、虹口全部维持在100%以上。
唯独普陀,整体认购率落到85.41%。
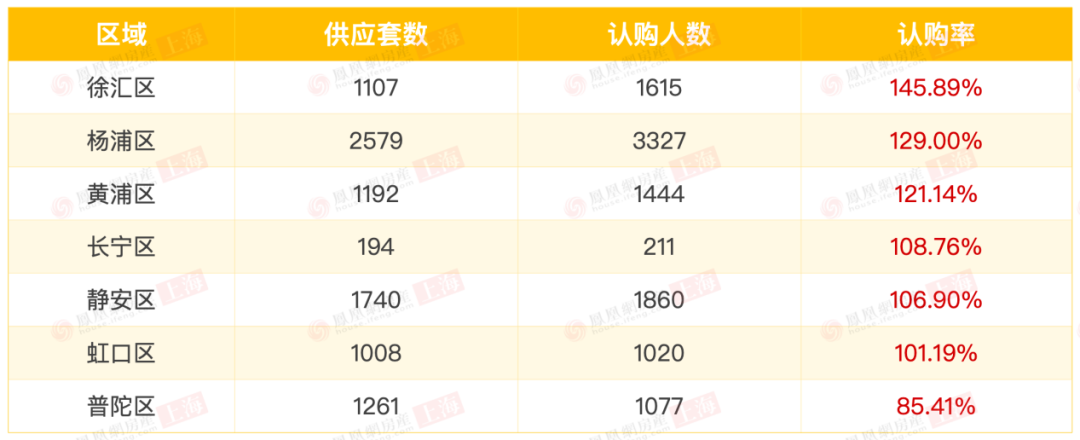
(2025年上海市中心七区认购情况排行)
当然,普陀不是没有热销项目,只是这些热度大多是区内高光,很难和其他市中心热门盘同台争锋。
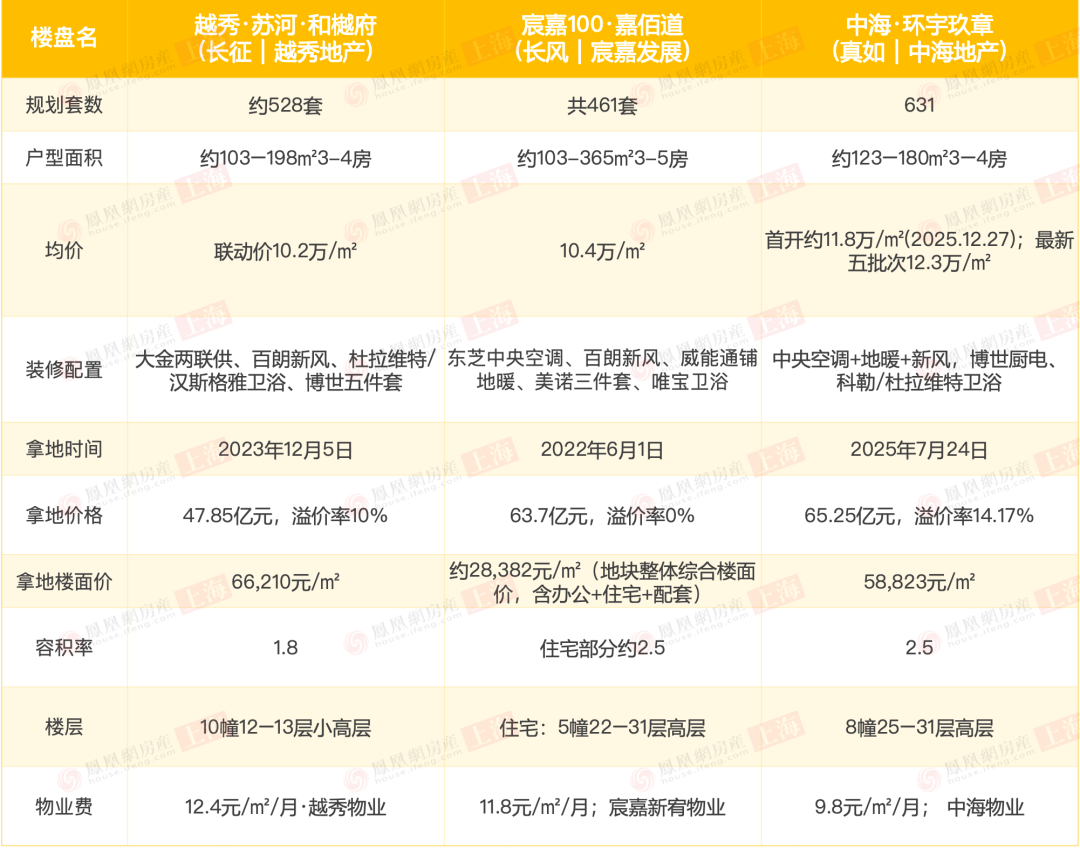
第一个,是长风板块的宸嘉100·嘉佰道。联动价9.8万,取证10.4万,也是普陀较早突破联动价的标杆项目。2024年6月首开422套房源,收获近1000组认购,认购率237%。
它的底气来自长风本身:城市界面和居住氛围在普陀属于第一梯队,隔苏州河就是长宁,向南衔接天山、中山公园,离虹桥开发区不远。更关键的是,长风新房长期断档,100㎡以上三房、200㎡以上大平层供给稀缺。嘉佰道户型从103㎡到360㎡,刚好补上这批原地升级的需求。
第二个,是长征板块的越秀苏河和樾府。2024年8月首开,推出528套房源,拿到1539组认购,认购率291%,做到四开四罄。
项目在中环旁,紧邻半马苏河公园,隔河对望长宁北新泾,既能承接普陀本地改善,也能接住一部分长宁外溢。此外,容积率约1.8,12—13层小高层,主力103—130㎡,低密、公园和总价段组合,在同价位里有清晰辨识度。
第三个,是站上普陀价格高位的中海环宇玖章。项目位于真如,去年12月首开90套,吸引198组认购,开盘半小时售罄。
真如的分量不用多说,随着商业、配套一步步落地,它已经长成名副其实的城市副中心。但首开的热度没能延续,二、三批次都没有触发摇号。
中海环宇玖章定位高端改善,户型123—176㎡,总价起点1075万,主力集中在1300—2300万。矛盾点就在这里:预算一旦进入这个区间,购房者的选择早就跳出普陀。杨浦滨江、徐汇滨江、静安苏河湾、大宁、北外滩,全在同一个比价池里。买家认可真如的潜力和项目本身,但也会拿同样的预算,横向比较各地段、配套、产品和未来流通性。
这也就是普陀新房长期面对的现实:区内拔尖项目也有热度天花板;价格一旦往上走,竞争就不再是区内内卷,而是和整个上海改善市场正面比拼。
Part.3
普陀不是不能打,是要看怎么打
那么,这一次,普陀能否借着苏河晏,把新房市场的热度再往前推一步?
534%的认购率,当然不能直接证明普陀新房市场已经全面走强。但它至少说明,在合适的定价、区位和产品组合之下,普陀同样能够做出具有全市竞争力的项目。
尤其是在当前的新房市场里,买家并不会只在一个区内做选择。同样的预算,可以比较不同区域的地段、户型、社区环境和产品配置。区域名能带来第一眼关注,但最终决定下单的,还是价格、产品和配套这些具体条件。
从供求关系看,普陀市场也有一定支撑。
按克而瑞近12个月统计口径,普陀新房供应约1060套、成交约1496套,供求比约0.75,成交量高于同期供应量。
所以,普陀不是没有接住热度的条件。需求有支撑,供应不算压顶,苏河晏至少证明了一件事:定价不透支、产品不缩水,普陀也能做出让全市买家认真比价的项目。
 我来说两句