

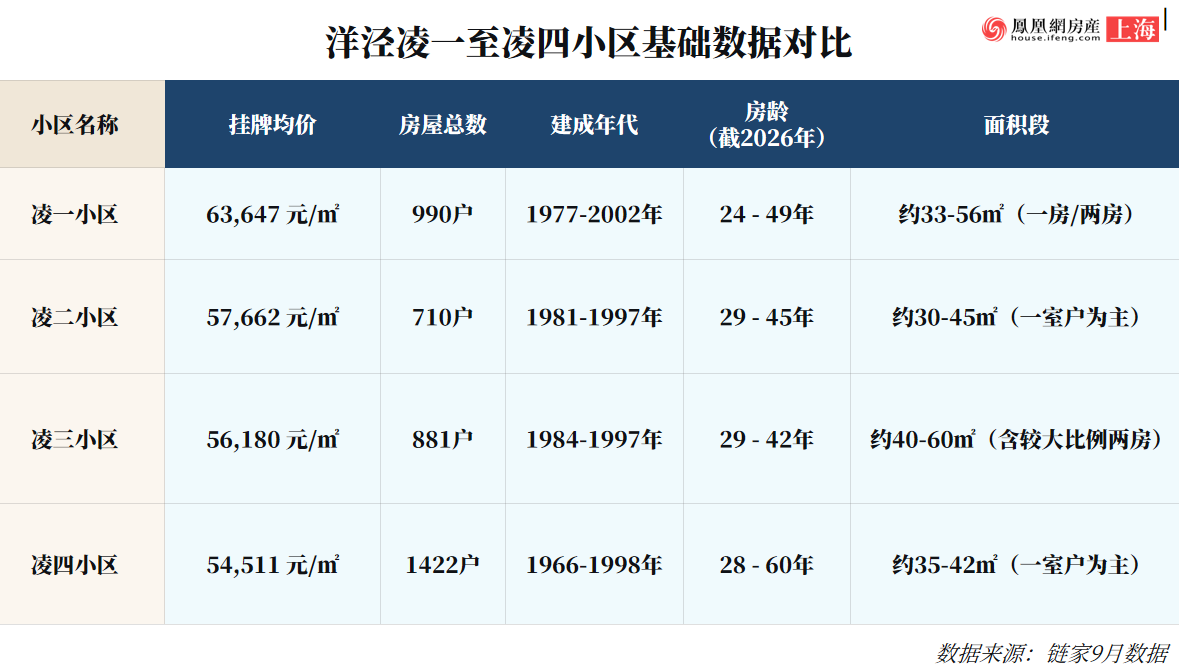
最近,市场传言浦东洋泾的凌一至凌四小区,有一拨人在悄悄收房。
据称,一个由3-4人组成的投资团队,从去年10月至今,陆续收购了约80至100套一室户老公房,单套总价基本控制在300万元以内,实际成交主要集中在180万至250万元之间。收购后,这些房源统一交由中介对外出租,据称整体租金收益率约为3%。
对此,凤凰网房产联系了洋泾片区多家中介门店进行核实,几家当地知名门店的中介均表示,“确实存在这一情况”。
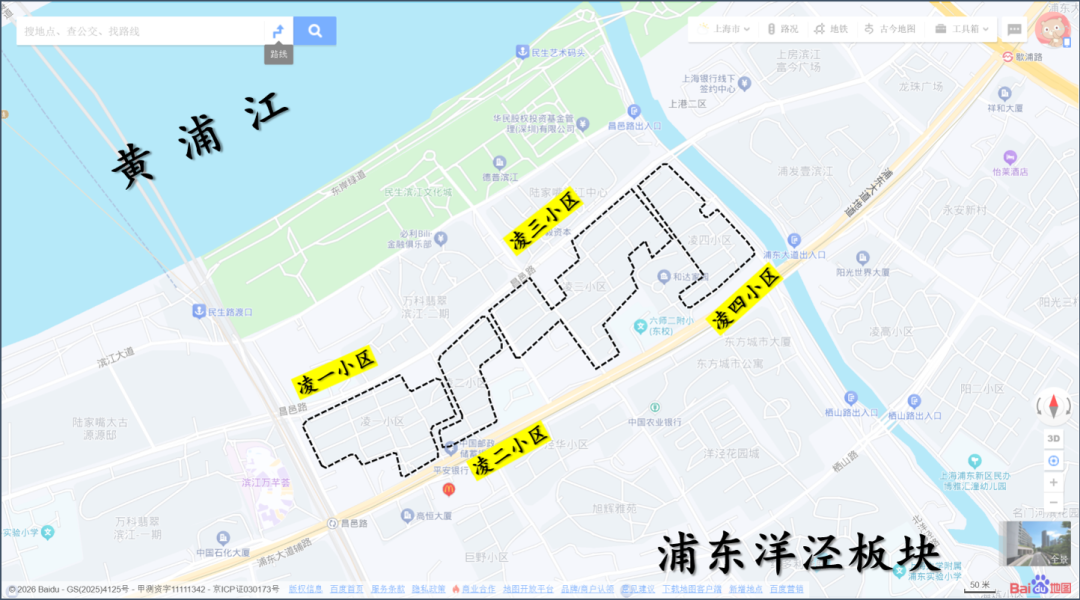
凌一至凌四小区区位示意(来源:网络)
采访中,中介也向本站透露了更多有关这批投资客的“扫货”细节,“他们同时找了好几家中介,直接放话‘价格到了给我打电话,没问题直接推合同’。等普通买家听到消息去问,定金早付掉了。”
与这种雷厉风行的扫货动作截然相反的,是普通买房人所在的市场情绪。
听到这个消息的时候,凤凰网房产正在翻一个500人的中介微信群。今年1月混进去的,当时群里天天在抢“捡漏房”,有买家连线下都不去,直接在线上就把房子订了。中介在群里催:“超过两天的先私信问一下,现在成交都蛮快的。”
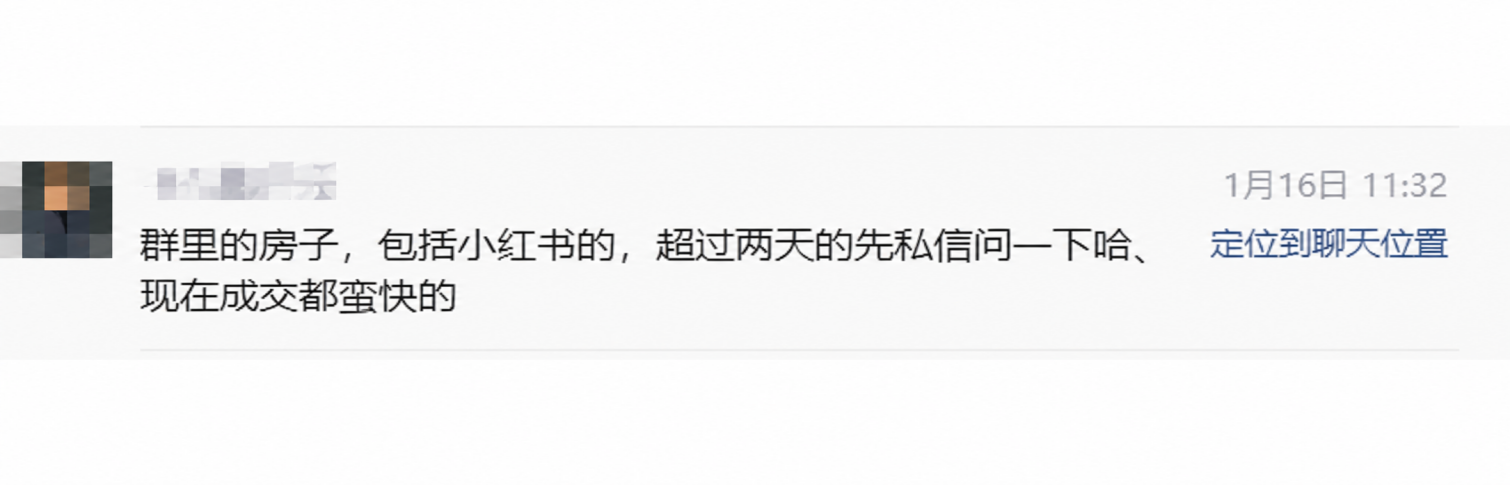
2026年1月市场情况(信息来源:微信群截图)
到了10月,群里安静了不少。一位做了十年老破小交易的中介甚至在群里劝大家:“现在涨过一波了,想入手的话,等年后再看看。”
一边是普通散户在观望,一边是投资团队还在往里砸钱。跌了这么多年的老破小,现在到底是个什么行情?普通人还能不能买?
01 老破小为什么又有人买了?
上海并没有官方定义的“老破小”定义。本文先采用一个常见的口径:房龄>20年、面积<50m²以下的二手住宅。
过去几年,这类房子的价格调整并不小。
成交均价从2022年的约6.5万/平,一路跌到2024年的约5.3万/平(光是2024年一年就跌了近14%),到2025年触底,三年累计回撤约19%。
2026年情况有了点微妙变化。50平以下的二手住宅,今年均价大概在5.1万/平左右,比年初微涨了4.2%,300万以内的房子连续6个月缓慢回升。
在房价高位的时候,老破小的租售比只有1.5%左右,这几年房价跌去近两成,租金却没怎么跌,租售比到了2.5%甚至3%。现在银行大额存单利率(普遍跌破2%),这个时候,一套总价两三百万、每个月能稳定收租四五千块的老破小,对很多人来说,就成了一个可入手的理财产品。再加上首付比例降到了15%,上车门槛变得极低。
今年1到9月,上海300万以下的二手房成交占比接近七成。低总价依然是上海楼市最硬的底盘。
这七成的成交里,哪些小区卖得最火?
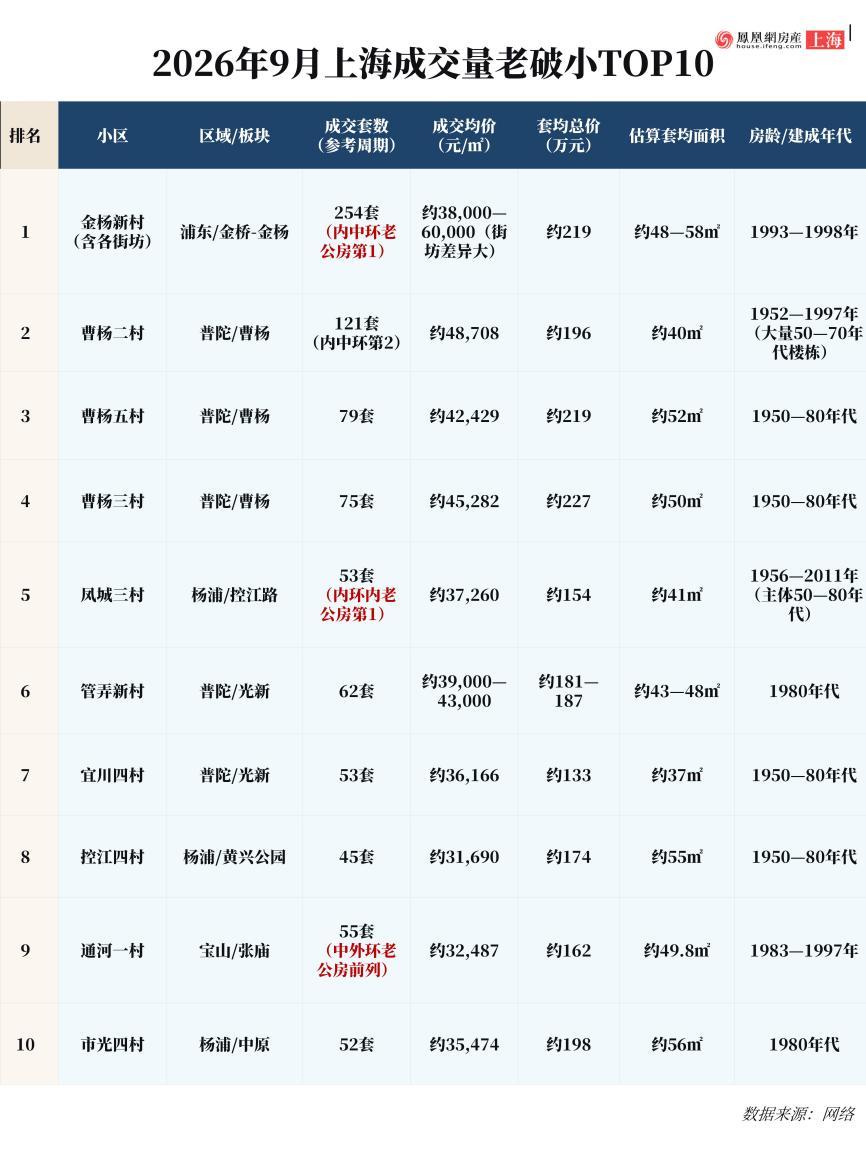
根据魔都财观及中介门店的数据,今年1-9月成交量前十 的小区如下:
02 为什么是这几个板块?
看榜单可以发现,金杨新村这种超级大盘,成交量大很正常。但撇开单个小区看板块,热度其实高度集中。
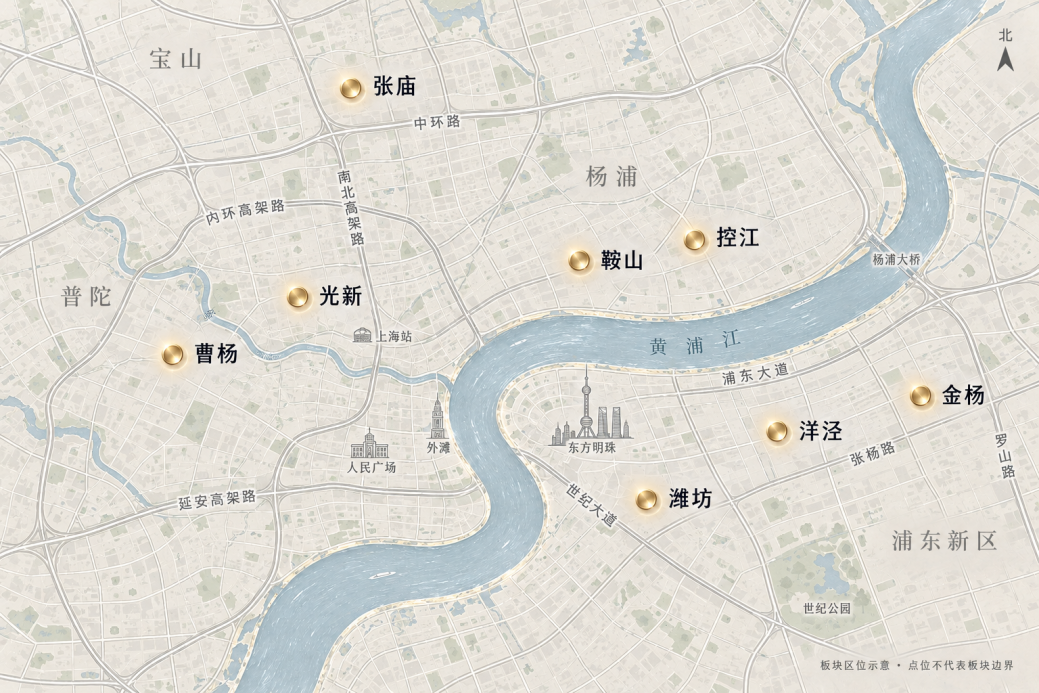
上海老破小热门成交板块分布图
去中介门店转一圈,带看最多的热门板块就以下几个:浦东金杨、洋泾、潍坊,吃尽陆家嘴通勤红利;普陀曹杨、光新,老上海生活气息浓,配套齐全;杨浦鞍山、控江,成熟社区加学区加持;还有宝山张庙,用极低总价和1号线吸引刚需。
“一个是租金高,还有一个就是比较保值。”
普通人买老破小,诉求其实无外乎两类:要么是为了自己住,要么是为了收租和未来置换。 离地铁近、总价极低、周边菜场商场医院学校等配套都齐全,只要满足这三点,就永远有人接盘。远郊那些看着便宜的老房子,通勤太远、挂牌量太大,往往降价也很难卖。
03现在进场接老破小的,都是什么人?
在洋泾、潍坊这类投资属性偏强的板块,中介直言:“买下来自住的不多,多数是拿租金、看回报率。”但这只是部分板块的情况,现在还在买老破小的,主要分三类。
第一拨,是图安稳的刚需。 中介说得很实在:“大环境在这摆着,手里捏着大几十万,存银行利息太低,付房租不如还贷款。”这部分人买老破小是为了自己住,通勤时间比居住面积更重要,或者解决孩子上学,求个踏实,他们更关心的是生活的便捷度。
第二拨,是做投资的小散户。 这部分人手头有点闲钱,但没好的投资渠道。“现在炒股天天绿,基本都在亏钱。买理财也不保本,想来想去,还不如买套老破小收租。钱虽然不多,但房子看得见摸得着,心里踏实。” 他们买老破小,算的是租金回报率,只要能把月供基本覆盖掉,就当买了个长期理财产品。2026年公开调研显示,上海市区老破小个案的毛租金回报率多在2.3%—3.1%。
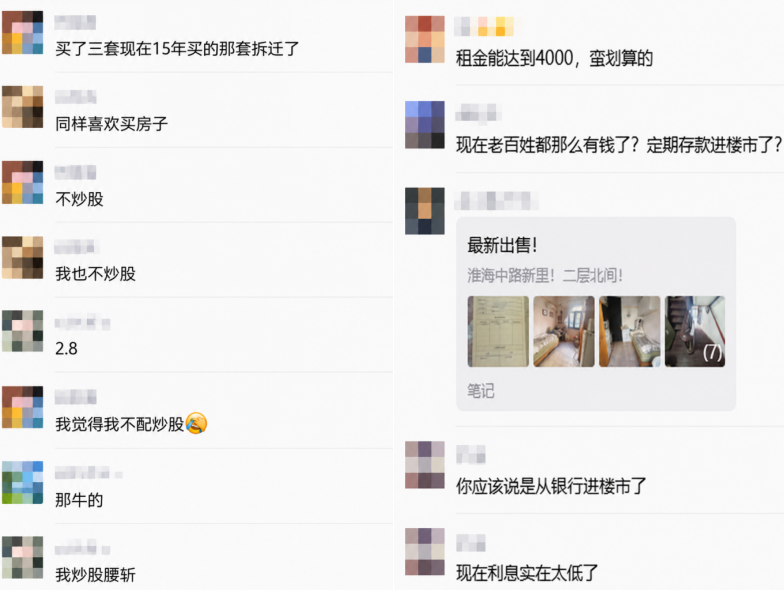
二手捡漏群里群友讨论的截图
第三拨,是快进快出的倒爷(专靠低买高卖赚差价的短线炒房客)和博拆迁的。 洋泾这批团队就是典型,便宜收进来马上挂牌,或者赌未来动迁、收储。但这属于极少数的高风险玩家,普通散户学不来。一位洋泾中介说,自己和同行做过“快进快出”,便宜房收进来马上挂牌,不会长期持有,他也没把话说满:“这个也有风险,长期持有,万一砸手上了也很麻烦。长期持有的情况也有,一个是看回报率,另一个就是觉得这里有动迁可能,两方面打算。”
04老破小的真实收益账
老破小最容易打动人的一句话,是“租金回报率接近3%,算是不错的理财产品。
拿洋泾凌二小区一套典型的老破小举例,这套房在2026年4月成交,34平方米,一室0厅,低楼层、朝南,1981年建成,简装。公开页面显示挂牌215万元,按最新网上挂的消息月租4500元算,一年租金5.4万元,回报率约2.5%,并没有达到传闻中的3%。
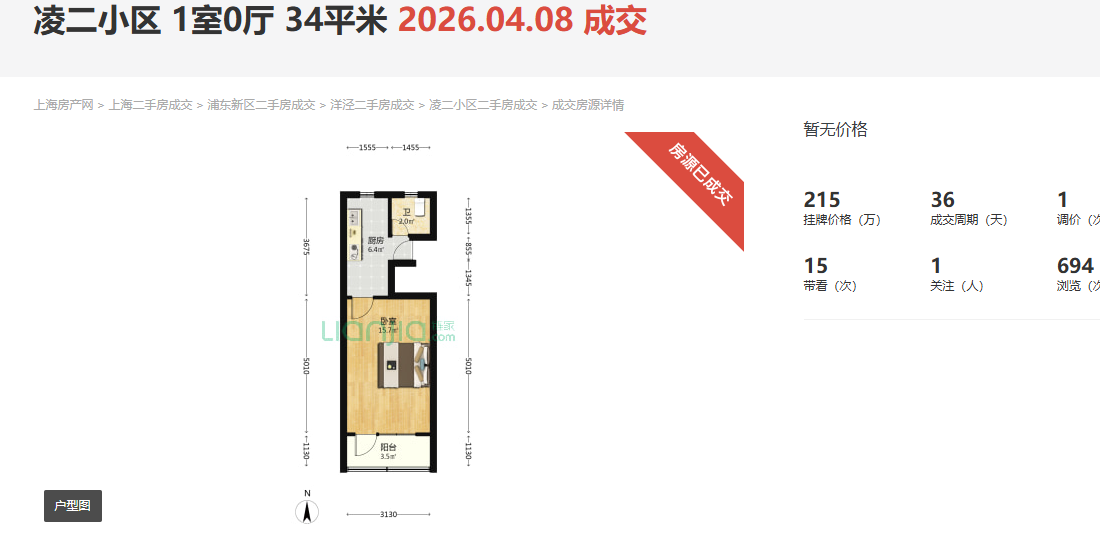
凌二小区34平方米一室户公开房源页面(来源:链家)
带大家算一笔账,要是贷款买,按30年等额本息、商贷利率3.05%测算,即便首套首付15%,每个月也得往里搭三千多;那如果想真正做到“以租养贷”、每月不往里贴钱,就得掏出109万的首付,把杠杆降下来一大半。
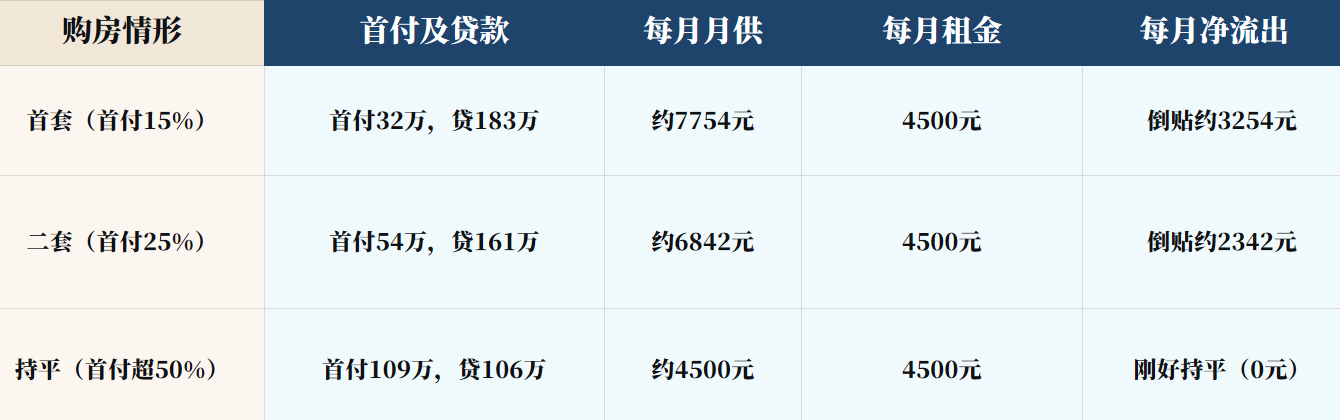
投资还要先解决购房资格。非沪籍居民连续缴纳社保或个税满1年,外环内限购1套,满3年可限购2套;符合条件的居民家庭在外环外购房不限套数。
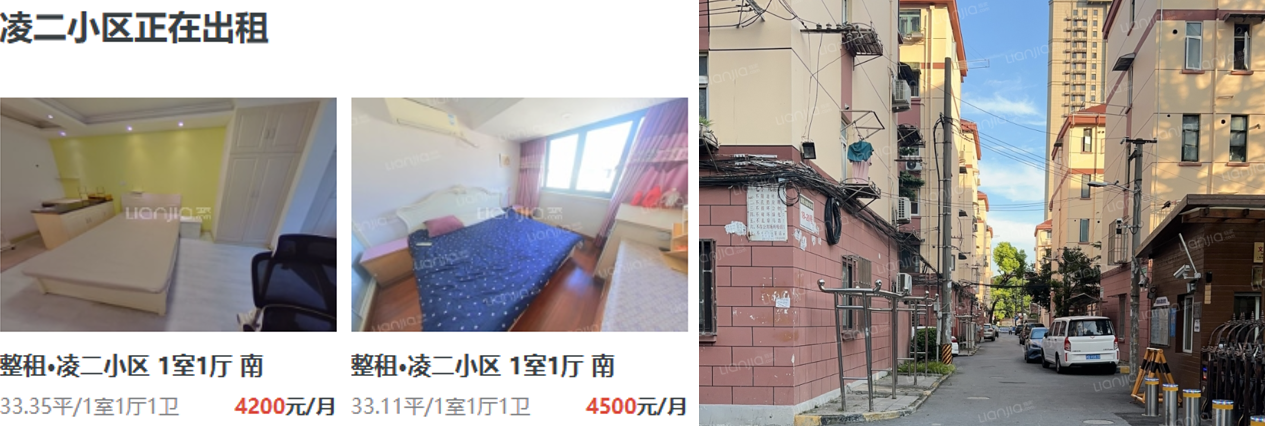
凌二小区某一室34m²住宅平面图及凌二小区实景图(来源:链家)
网上找到1981年建成的凌二小区的照片,到今年房龄已经45年了,斑驳脱落的外立面、老化的管线,看着就很有年代感。要想租出4500元的价位,内部的水电需要彻底重排,厨卫得砸了重装,随随便便几万块钱装修费就砸进去了。这笔隐形的翻新和维修成本算下来,租金回报率,还得再打个折扣。如果首付已经掏空积蓄,再遇到空置或者收入变化,压力会来得很快。
05 给普通买家的几点参考
老破小的流通性并不均衡,能够顺利出租、转手的房源,往往集中在少数具备共性条件的板块和小区。对于以自住或长期持有为目的的买家,在看房阶段有几项因素值得优先关注。
交通条件是首要变量。同一板块内,距离地铁站步行时间的长短,直接决定了房源的租赁效率和未来的转手难度。总价相近的情况下,优先选择通勤更便利的房源,流通性明显更好。
楼层对定价的影响同样不可忽视。无电梯老公房中,中低楼层通常更受租客和买家欢迎。以潍坊板块为例,同一户型的高楼层房源,成交价往往比中低楼层低三到五万元,这一折价在后续转手时依然存在。顶楼房源还需额外关注防水和隔热状况。
此外,动迁和收储不宜作为买入决策的主要依据。目前政府收储规模有限,动迁也只涉及个别楼栋,实际落地时间存在较大不确定性。将这类预期提前计入购房预算,容易高估房源的现实价值。至于通过代持等方式加杠杆的操作,一旦资金链出现问题,法律风险由名义产权人和实际出资人共同承担,普通家庭应审视。
 我来说两句