

10月重点城市住宅市场延续分化特征。
从市场交易整体情况来看,新房供应在9月集中放量后出现季节性回落,各能级城市供应同步走弱。尽管新房成交连续环比增长,但动能有所放缓,仅一线城市实现同比微增。
反观二手房市场,表现更具韧性,单月成交止跌回升、同比明显上行,成交规模超越新房,存量主导特征愈发清晰。
新房成交动能有所放缓
具体来看,10月新房供应由9月的“主动放量”切换为“高位回落”,取证推盘节奏再现反复。
克而瑞研究中心报告显示,2026年10月全国重点50城新建商品住宅新增供应面积约565万平方米,环比下降64.1%,同比下降26.8%,同比降幅较上月扩大23.5个百分点。1-10月累计供应面积约8345万平方米,累计同比下降19.5%,降幅较前9月扩大0.6个百分点。
从成交情况来看,环比连续两月正增长,但动能有所放缓。
根据报告,10月全国重点50城新建商品住宅成交面积约1141万平方米,环比增长4.5%,增速回落6.1个百分点;同比仍降12.0%,但降幅较上月收窄2.2个百分点,单月成交规模创近三个月新高。1-10月累计成交面积约11565万平方米,累计同比下降10.7%,降幅与前9月基本持平。
从各能级城市表现来看,走势明显分化。一线为唯一同比正增长梯队,但环比转降,反映核心城市前期积压需求释放后动能衰减;二线及三四线环比回升但同比仍跌逾13%,回暖的成色与广度依旧有限。
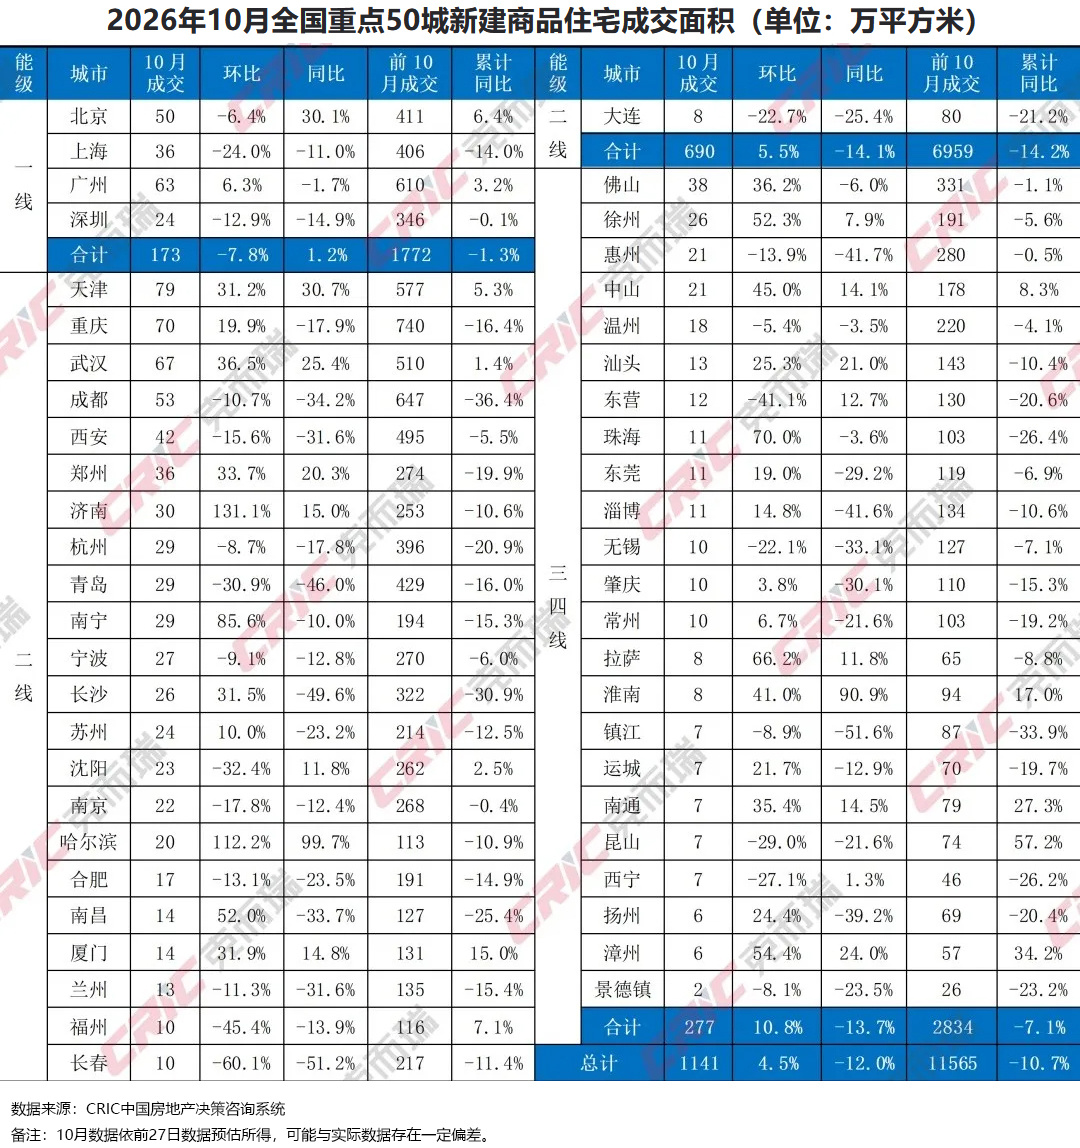
报告显示,10月4个一线城市成交约173万平方米,环比下降7.8%、同比增长1.2%,前10月累计成交1772万平方米、累计同比下降1.3%,累计降幅在各能级最小;23个二线城市成交约690万平方米,环比增长5.5%、同比下降14.1%,前10月累计成交6959万平方米、累计同比下降14.2%;23个三四线城市成交约277万平方米,环比增长10.8%、同比下降13.7%,前10月累计成交2834万平方米、累计同比下降7.1%。
一线城市中,广州单月成交63万平方米,环比增长6.3%、同比下降1.7%,是一线城市中唯一环比增长的城市。北京成交50万平方米,环比下降6.4%,同比增长30.1%。上海成交36万平方米、环比下降24%、同比下降11%。深圳成交24万平方米、环比下降12.9%、同比下降14.9%;天津以79万平方米居二线城市首位,同环比增长均超过三成,济南和哈尔滨环比增幅分别达131.1%和112.2%;三四线城市中,淮南、漳州、汕头、南通、中山、东营、拉萨、徐州和西宁等城市同比呈正增长态势。
二手房成交由降转增
二手房方面,结束了连续五个月的环比回落态势,单月成交量级小幅修复。
根据克而瑞研究中心报告,10月全国重点20城二手房成交面积约1461万平方米,环比增长3%,同比增长20.4%,增速较上月大幅回升16.9个百分点,主要受去年同期低基数影响,实际成交规模仍处年内中位水平。
从前10月情况来看,累计成交面积约15380万平方米,同比增长7.6%,增速较前9月扩大1.2个百分点。与新房同比下降12%相比,二手成交韧性凸显,10月二手成交规模约为新房的1.3倍,“一二手分化、存量主导”的格局进一步强化。
各能级城市表现上看,一线城市10月二手房成交约452万平方米,环比增长5%、同比增长23.5%,前10月累计成交4503万平方米、累计同比增长6.9%,同环比增速均高于整体平均水平;二三线城市成交约1010万平方米,环比增长2.2%、同比增长19.1%,前10月累计成交10877万平方米、累计同比增长8%,累计增速仍领先一线。报告认为,核心二线及强三线城市在价格充分回调后,刚需与改善需求的释放弹性更足。
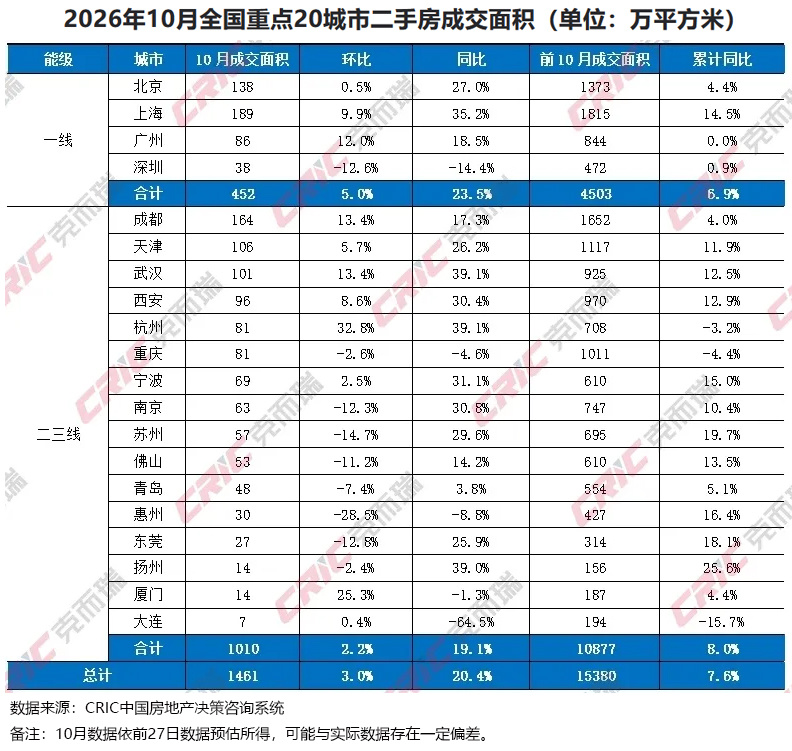
具体到重点城市成交规模,10月上海以189.27万平方米居全国首位,环比增长9.9%、同比增长35.2%,规模与同比增速均居一线城市首位;成都二手房成交量则连续多月维持高位运行,10月份以163.93万平方米位列第二,环比增长13.4%、同比增长17.3%;北京以138.37万平方米位列第三,环比微增0.5%、同比增长27.0%。
其他城市方面,天津、武汉、西安单月成交均在95万平方米以上,其中武汉同比增长39.1%、杭州环比大幅增长32.8%,增速居前;此外,深圳、重庆和惠州是为数不多同环比“双降”的城市,各城市之间冷热分化依然显著。
 我来说两句