

11月6日,保利置业集团发布2026年10月未经审核销售数据。
当月,保利置业连同合营及联营公司实现合同销售金额约38亿元,合同销售面积约14.7万平方米,合同销售均价约25546元/平方米。
这是保利置业单月销售连续第三个月站上30亿元台阶,8月31亿元,9月35亿元,10月升至38亿元,环比增幅约8.6%。
销售均价同步从9月的22137元/平方米回升至25546元/平方米,环比升约15.4%。
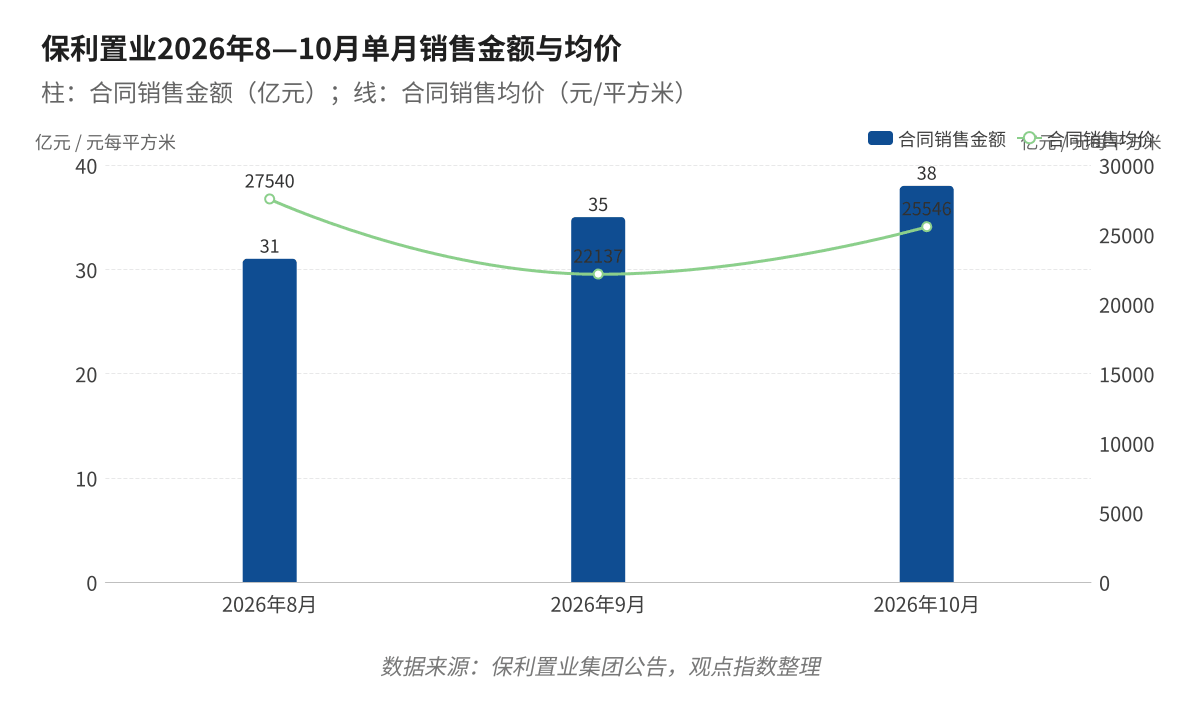
保利置业单月合同销售金额连续三个月抬升,销售均价同步回升
截至10月末,保利置业累计合同销售金额约366亿元,累计合同销售面积约131.7万平方米,累计合同销售均价约27777元/平方米。
对照2025年同期438亿元的累计水平,今年销售进度有所放缓,但月度曲线显示,四季度开局已出现企稳回升的迹象。
10月的数据有一个值得留意的内部结构。
销售面积14.7万平方米,较9月的15.8万平方米小幅回落;销售金额却从35亿元增至38亿元。
金额上行、面积下行,均价因此被抬高。
这通常意味着成交结构向高单价项目偏移,而不是靠降价换量。
放到更长的时间轴上看,保利置业前10月累计均价27777元/平方米,仍稳定在2.7万元以上,与公司近两年聚焦高能级城市、主推改善型产品的推盘策略相互印证。
销售端稳步回升的同时,保利置业今年的投资动作同样值得关注。
2026年上半年,保利置业新增4个开发项目,分别位于上海、苏州、深圳、武汉,新增土地储备总建筑面积约28.5万平方米,总土地成本约108亿元。
截至6月末,总土地储备建筑面积约1116万平方米;按成本计,长三角与珠三角合计占比约77%,一线与二线城市合计占比约97%。
其中最受关注的一宗,是6月竞得的深圳南山粤海街道T204-0153地块。该地块用地面积约1.41万平方米,规划建筑面积约5.31万平方米,容积率2.9,建筑限高100米。
经过多轮竞价,该地块最终以57.72亿元成交,溢价率约150.74%,成交楼面价约108680元/平方米。
这宗地块起始价23.02亿元,折合起始楼面价约43344元/平方米;最终成交楼面价约108680元/平方米,约为起始楼面价的2.5倍。
地块位于南山粤海街道科技园片区,周边产业与高收入就业人口密集,改善型需求基础相对扎实,这也是多家房企愿意同场竞价的现实支撑。
单宗地块成交价约57.72亿元,已超过上半年新增土储总土地成本108亿元的一半。这个比例显示,保利置业今年的补仓把资源集中投向少数核心地块,并没有铺开摊子。
当然,楼面价站上10万元/平方米之后,项目未来的售价定位、产品形态与去化速度,将直接决定这块地的利润成色,这是逆周期补仓必须承受的另一面。
从土储结构看,截至6月末,保利置业土储按成本计几乎全部集中在一二线城市,长三角与珠三角合计接近八成;核心城市核心地块的稀缺性,正是其在行业调整期仍能维持2.7万元以上销售均价的底层支撑。
同时,公司三道红线指标维持绿档,为逆周期补仓留出了空间。
按全年500亿元销售目标测算,前10月366亿元已完成约73%,四季度仍有约134亿元的任务量。10月单月38亿元,环比连续两个月回升,为年末冲刺提供了一个不算差的起点。
 我来说两句