

结果不算激进。没有一刀切执行现房销售,但预售门槛,已经被实实在在抬高了。
过去不少项目做到正负零就能取证卖房,如今硬性要求主体封顶。哪怕建筑已经封顶,只要土地出让金没有全额缴清,首批房源依旧拿不到预售证。
说白了:封顶和土地全款缴清,两道门槛必须同时跨过,才能拿预售许可。
这也意味着,上海新一轮土拍,开始进入新的规则阶段。
Part.1
为什么没有一刀切现房?
按理说,现房最能化解交付风险,为什么上海这次不直接一刀切?
这背后,是两层很现实的权衡。
一方面,上海要稳住新房供应节奏。
第三方监测数据显示,上海新房整体去化周期约17.2个月,但环线分化明显:内环以内约16个月;中内环间约13.2个月;中外环间约12.6个月;外郊环间约15.7个月;郊环以外拉长到28.3个月。
郊环外库存相对宽裕,但中内环、中外环是改善需求集中区,去化大多只有12—16个月,库存缓冲本就偏薄。再加上上海中内环可出让宅地稀缺,每年能拿出来的地块本就不多,补库能力先天有限。
如果一刀切现房,新增宅地转化成可售房源的节奏会明显放慢。按行业普遍工期:过去正负零取证的高层项目,拿地后6—9个月就能入市;封顶预售模式,入市周期拉长到12—18个月;现房要等竣工备案,普遍要24—30个月才能对外销售。
缓冲垫本来就不大,新增房源上市窗口再集体后移,热门改善板块很容易出现阶段性供给断层。
另一方面,也要顾及房企的资金承受边界。
国盛证券针对上海住宅项目做过情景模拟测算:封顶预售,项目现金流回正约16个月;换成全现房,回正周期拉到约40个月。回款慢这么多,土地、建安都得房企自己长期垫资,财务成本上去了,收益空间就被压缩。
门槛一步抬这么高,很容易挫伤拿地积极性,反过来拖累土地市场。
但不推现房,不代表预售就回到过去宽松的状态。这次出让条件,本身就是一套松紧搭配的设计。
松的一面:没有一刀切现房,依旧保留预售通道;土地出让金允许分期缴纳,签约30日内缴至总价30%,余款在签约后365日内付清,分期不计利息;地块签约后30个工作日内就能交地,房企凭出让合同即可办理规划证照,可尽早启动前期工作、开工建设。
严的一面,也没有留什么口子:预售门槛明显上移,不再是此前的正负零,申请预售要求单体建筑主体结构封顶;同时设置一条硬红线——必须缴清全部土地出让价款,才能办理土地首次登记、拿到首批房源预售许可。
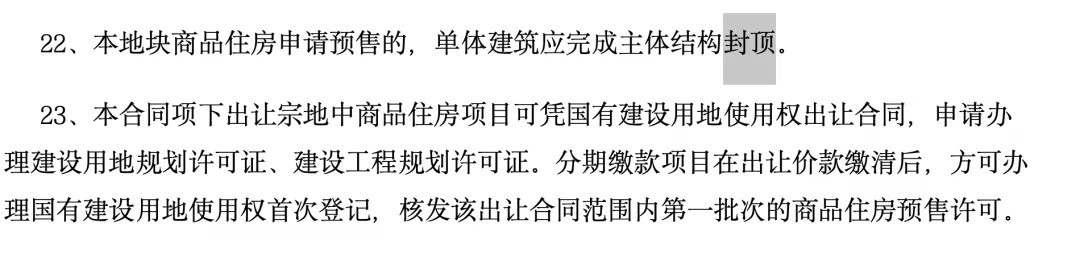
说白了:允许分期缴地款、先开工,给房企留了资金周转缓冲;但想通过卖房回款,要同时跨过两道关——工程做到封顶,土地款一分不能欠。
拿地开工环节留有余地,预售回款环节卡死底线,这就是这次规则松紧平衡的内核。
Part.2
预售规则收紧之外,这次供地也有变化
但这次土拍,变的不只是预售规则和出让金。
供地逻辑,也一起变了。上海供地,开始越来越“小而精”。
先看浦东新杨思地块。地块在浦东内中环之间,用地面积1.9万平方米,容积率2.5,计容建面约4.74万平方米,限高80米,起拍总价26.55亿元。
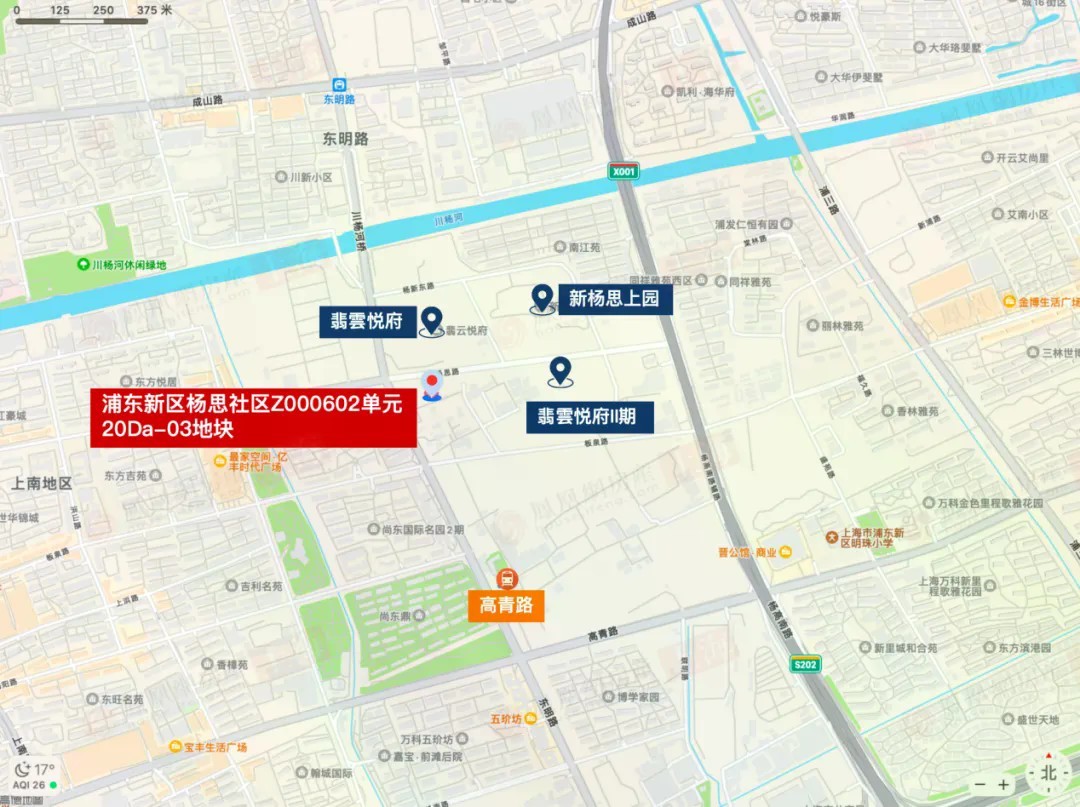
轨交是它的一大亮点,距6号线高青路站300多米,往北不远还有6、13号线换乘的东明路站。商业上,地块南侧就是今年刚出让的嘉里&华之门商业地块,不过从现场来看,目前还尚未动工;教育上,一路之隔是规划中的九年一贯制学校。
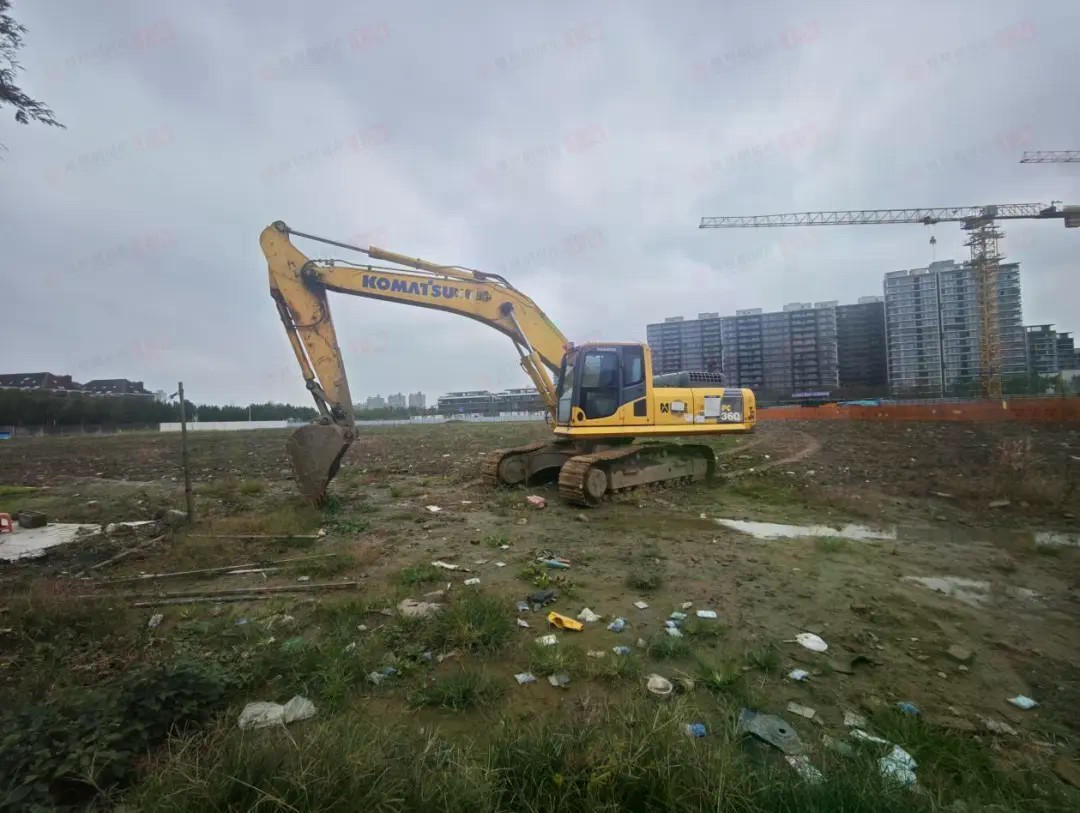
(新杨思20Da-03地块/凤凰网房产上海实拍)
新杨思的市场热度,可以说是很扎实。2024年起,板块新房长期处在供给偏少、需求集中的状态。
有数据显示,近三年新杨思板块只上新2个商品住宅项目,合计供应约24.15万方,同期成交24.22万方,成交已经略高于新增供应。到2026年,供需差进一步放大:新增供应仅1.58万方,成交3.22万方,成交是新增供应的两倍以上。
所以对房企而言,这是一宗各方面都很舒服的标的:地块方正、净地交付、体量不大不小,开发节奏可控,资金压力相对温和;叠加新杨思本身供需偏紧、去化底盘扎实,再配上地铁、规划九年一贯制学校以及南侧嘉里商业的预期,属于内中环里确定性很强、容错空间不错的优质宅地。
再看宝山南大地块。地块位于南大智慧城核心区,土地面积3万平方米,容积率仅1.36,建筑限高36米,起拍总价近15亿元。
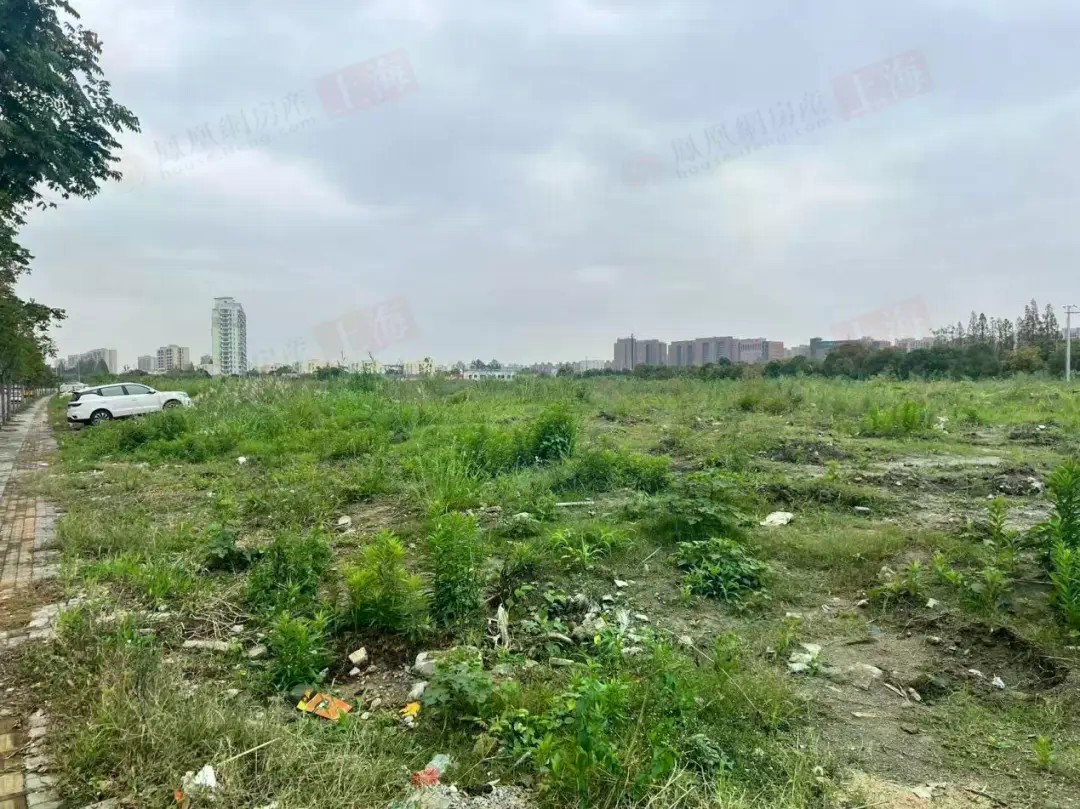
(宝山南大84-13地块/凤凰网房产上海实拍)
宝山楼市热度也一直稳居全市前列。2026年1—10月,宝山区新建商品住宅网签4396套,成交量全市第二,仅次于浦东。近三年上市楼盘平均去化周期仅7个月,优于全市11.2个月的平均水平;南大板块更短,仅5.2个月。
而且经历过降容降高之后,地块容积率仅有1.36,是南大板块时隔十年首次上架的低密宅地,和周边高层小区形成差异化。更难能可贵的是,地块西接走马塘水岸公园,南临走马塘,滨水生态突出优势,未来可以做成低密度滨水住区。
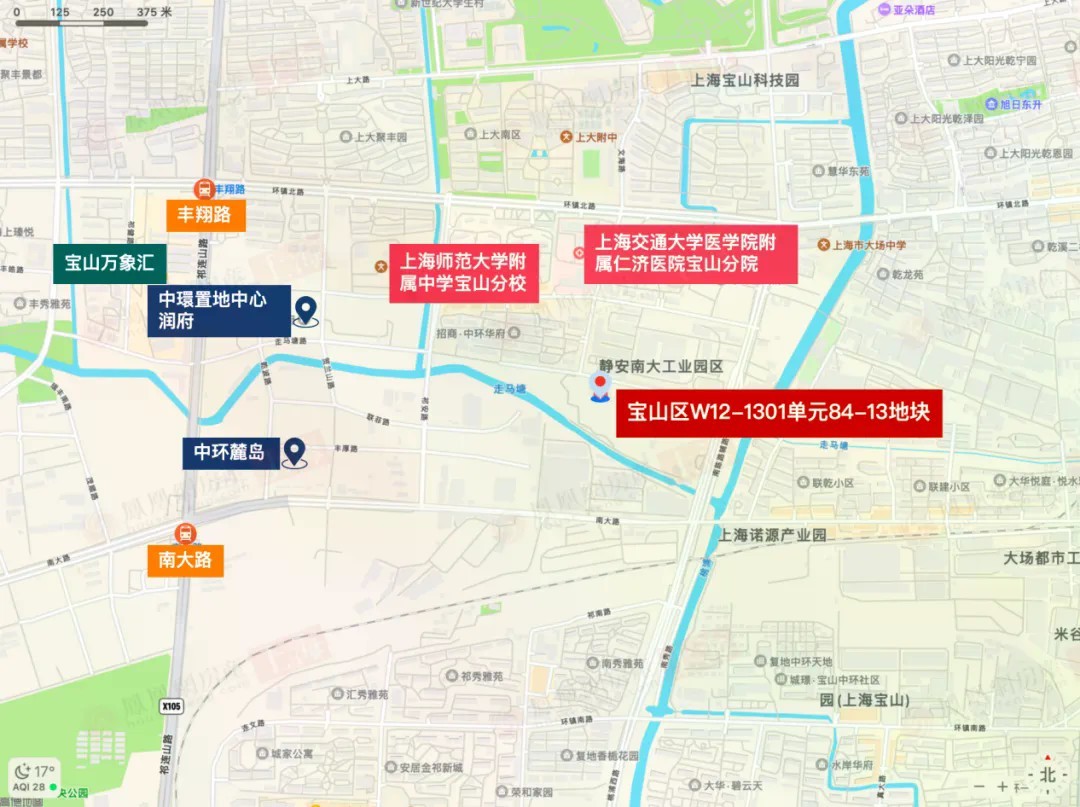
对房企而言,这是南大非常稀缺的低密机会:指标自带差异化,滨水禀赋足够支撑溢价,而板块强劲的去化表现,托住了基本盘。
两幅地块,一个建筑面积4.74万方,一个建筑面积4.08万方;一个板块新房市场供不应求,一个是板块稀缺的低密度宅地,说到底,都是“小而精”。
正如上海市资源利用研究院副院长范华在11月3日提到的,本批次供地优先选择交通便利、配套完善、开发周期适中的优质住宅用地。
写在最后:
据悉,在十一批次正式交易之前,上海还会放出少量地块,体量不大,但质地偏优,依旧延续这一轮“小而精”的供地思路。
预售规则同样会沿着已经定下的方向推进:多数地块将沿用封顶预售。不过并非一刀切,遇到区位、指标或是市场条件特殊的地块,依旧保留差异化空间。
也就是说,现房不会成为统一要求,但封顶预售,有望成为现阶段的常态。
 我来说两句