

11月16日,国家统计局发布2026年10月份70个大中城市商品住宅销售价格变动情况。数据显示,10月广州新建商品住宅销售价格环比持平,结束此前连续7个月的上涨;二手住宅销售价格环比上涨0.2%,涨幅较上月扩大,连续第二个月回升。同比方面,广州一、二手房价降幅均继续收窄。在全国层面,70城房价仍呈“一线稳、二三线弱”的分化格局,机构普遍认为,随着购房贴息等政策效应释放,核心城市市场修复态势有望延续。
新房:七连涨后“踩了脚刹车”,同比降幅收窄
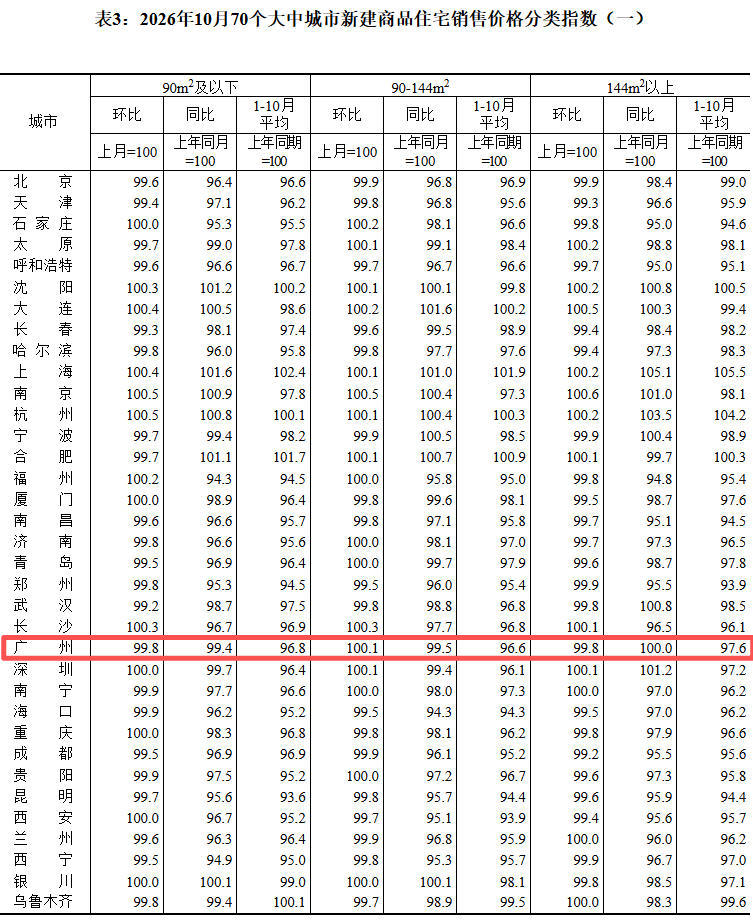
根据国家统计局数据,10月广州新建商品住宅销售价格指数环比持平,同比为99.6,即同比下降0.4%,降幅较9月的1.1%明显收窄;1—10月平均同比下降3.1%。
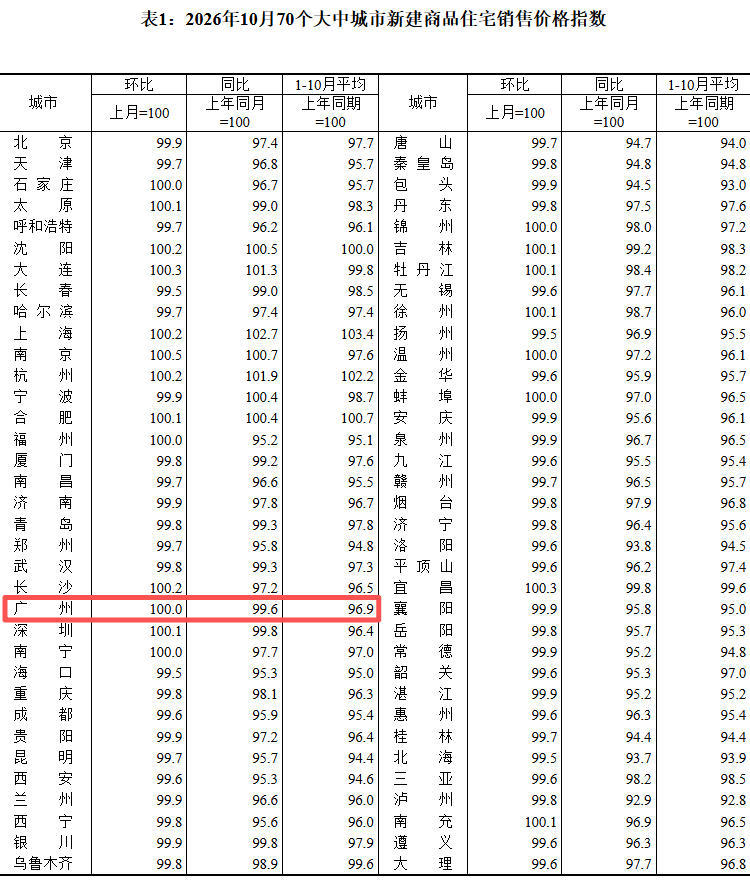
此前,广州新房价格自今年3月起连续回升。据国家统计局历月数据,3月至9月环比涨幅分别为0.3%、0.1%、0.2%、0.2%、0.1%、0.1%、0.2%,实现“七连涨”。这一轮回升与上半年楼市”穗八条”政策,涵盖促消费、控增量、去库存、优供给、稳预期等方面,落地后成交放量、市场信心修复直接相关。10月环比转平,意味着连续快速的小幅上涨节奏暂歇。
分面积段看,10月广州新房结构性特征明显:90—144平方米主力户型环比上涨0.1%,为各面积段中唯一正增长;90平方米及以下环比下降0.2%;144平方米以上环比下降0.2%,但其同比持平,是三个面积段中同比表现最好的,改善型大户型价格韧性较强。
市场层面,“金九银十”平稳收官后,开发商进入年底回款窗口。据中指研究院统计,10月广州新房网签5337套、网签面积约58.2万平方米,环比分别上涨约11.28%、8.51%,但新房成交面积同比下降约6%,与全国百城新房销售面积同比下降15%的背景相呼应。与此同时,天河、海珠、黄埔等多区楼盘加入促销行列,部分项目让利幅度超百万元,且多为“准现房”,房企“以价换量”加快回款的意图明显。新房价格环比由涨转平,正与这一轮集中促销相互印证。
二手房:涨幅扩大、连续第二个月上涨,刚需支撑量价修复
二手住宅方面,10月广州销售价格指数环比100.2,上涨0.2%,在9月上涨0.1%的基础上进一步走强;同比为98.2,即下降1.8%,降幅较9月的2.9%收窄1.1个百分点;1—10月平均同比下降6.0%。
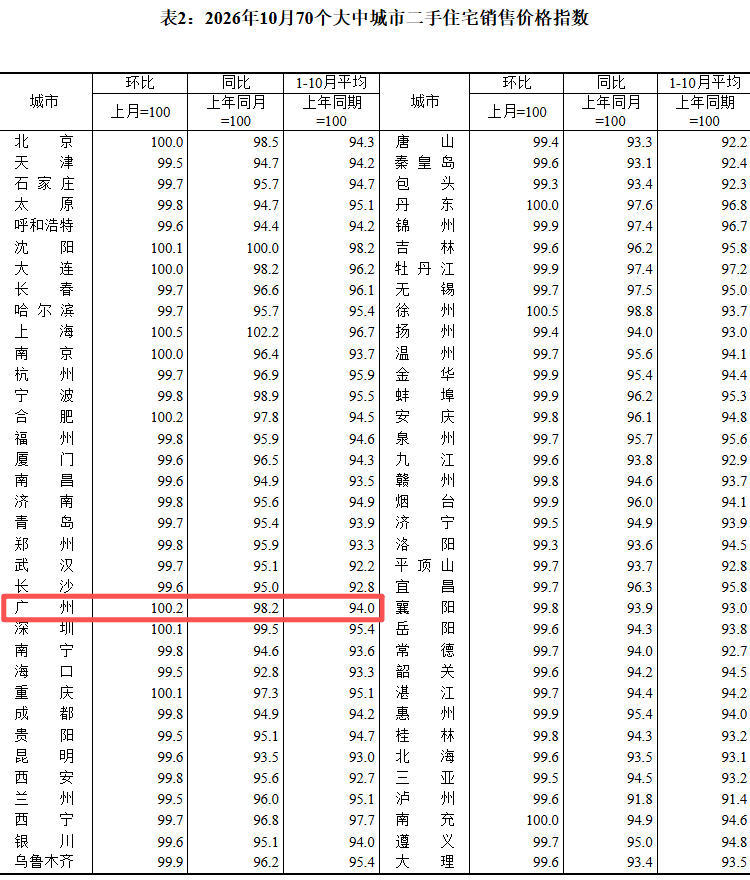
从走势看,广州二手房价今年3至7月曾连续5个月环比上涨,其中7月涨0.4%,8月持平,9月、10月再度连续回升。横向比较,10月一线城市二手房价整体环比上涨0.2%、已连续8个月正增长,广州涨幅仅次于上海(0.5%),高于深圳(0.1%),北京持平;在四大一线城中,广州二手房同比降幅收窄幅度也较为靠前。
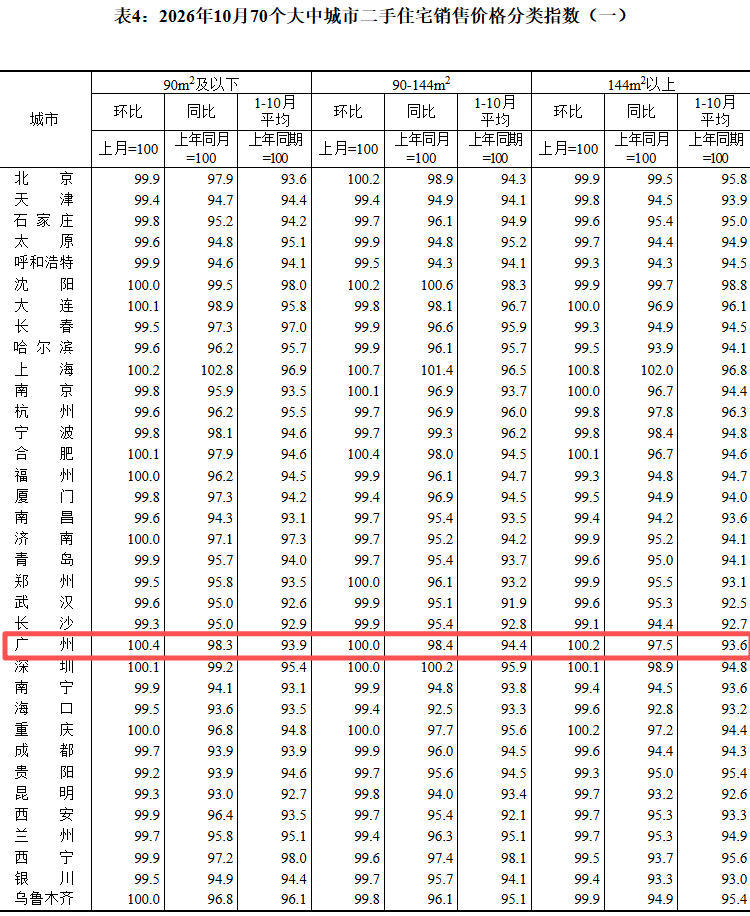
分面积段看,广州二手房呈现“小户型领跑”的特征:90平方米及以下环比上涨0.4%,144平方米以上上涨0.2%,90—144平方米持平。这一结构与政策面的直接刺激有关,9月29日广州发布居民购房贷款贴息政策、10月1日起实施,对首套、120平方米以内、总价150万元以内的住房贷款按年化1个百分点贴息,新房二手房均适用,精准指向低总价刚需房源。
成交数据印证了政策效果。广州市房地产中介协会数据显示,10月全市二手住宅网签8513宗、面积82.90万平方米,套数环比增长0.98%、同比增长5.65%,连续两个月站上8000套上方;1—10月累计网签87583套,全年有望保持在十万套量级。其中,与贴息门槛匹配度较高的外围区域表现亮眼:番禺区以1258套领跑全市,花都区网签套数环比增幅超一成、居各区首位,越秀、白云等中心区环比也增长2%—6%。户型上,60平方米以下成交占比从9月的15.1%升至15.8%,买家“卡预算”入市特征明显。
指数“温差”背后,是政策托底下的结构性修复
整体看,10月广州楼市呈现”新房量升价稳、二手量价齐升”的温差,新房在房企促销带动下成交环比放量但价格暂歇,二手房则在贴息政策刺激下刚需持续入场、价格涨幅扩大。放在全国坐标下,10月70城中新房价格环比上涨城市14个、二手房上涨城市7个,均较上月减少,二线、三线城市环比仍处下降区间,而一线城市同比降幅继续收窄,广州作为一线城市的修复成色仍相对靠前。
随着年底前购房贴息效应持续释放、优质项目加快入市,广州核心区域价格有望保持平稳,外围区域去库存仍依赖“以价换量”,市场结构性分化仍将延续;一线城市二手房作为本轮复苏的领先指标,其量价表现值得持续跟踪。
 我来说两句