

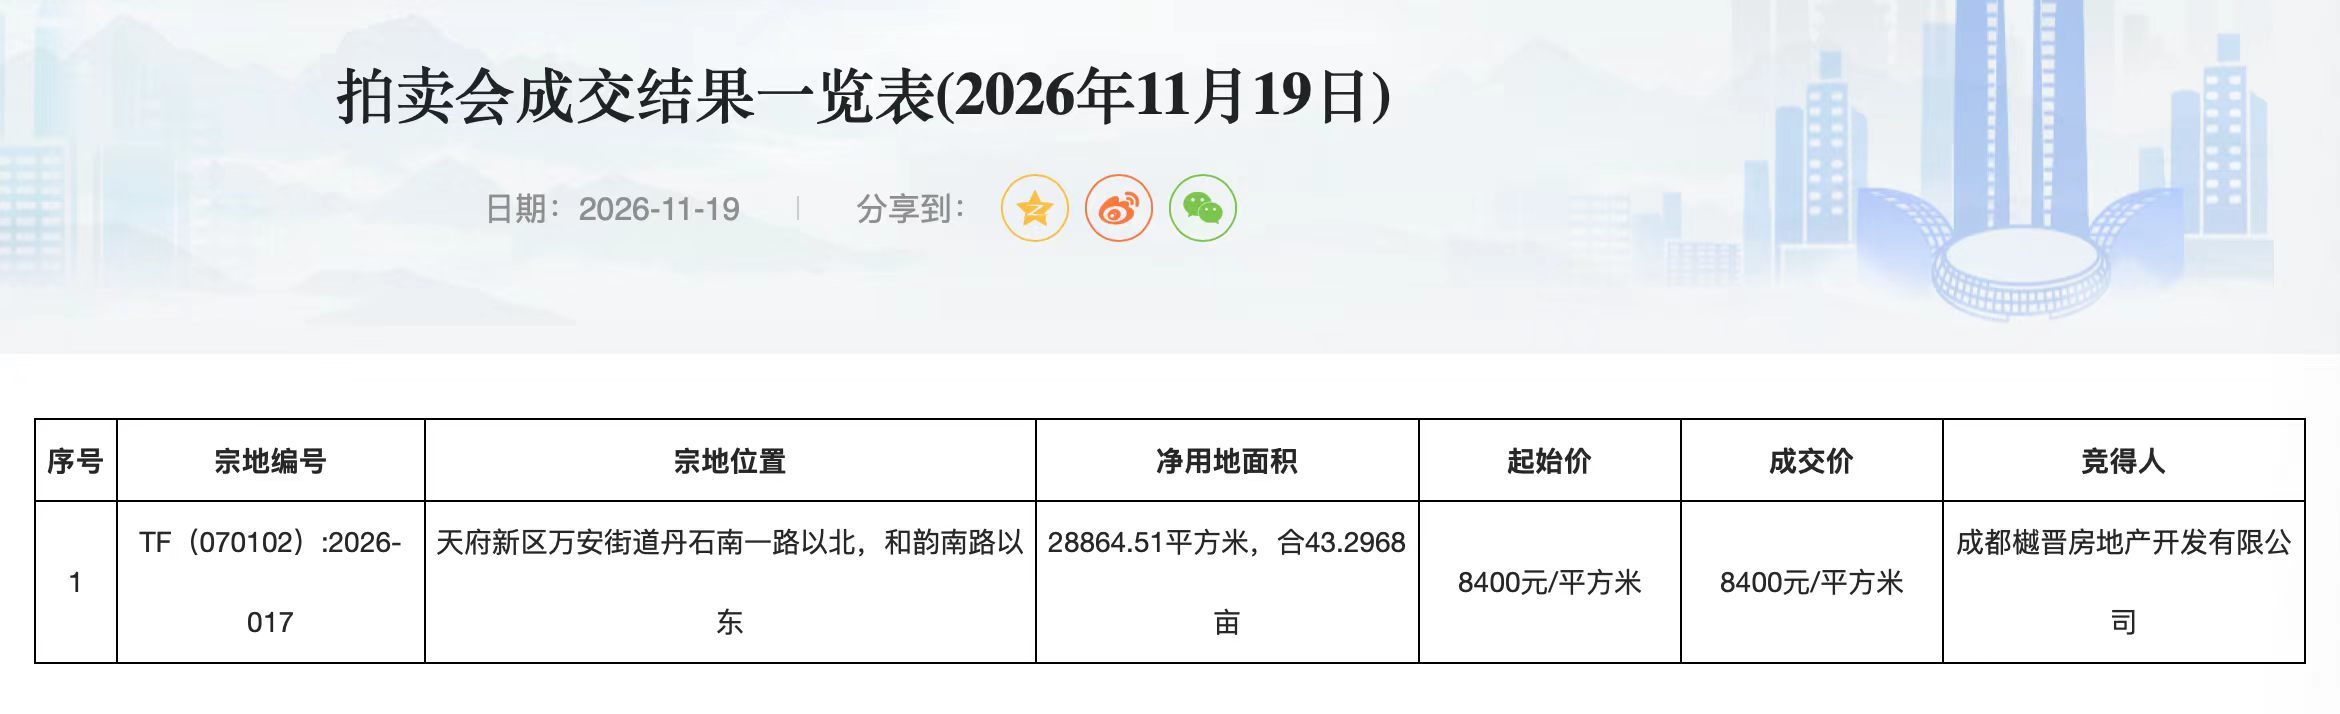
11月19日,成都天府新区万安街道一宗约43.3亩纯住宅用地(编号TF(070102):2026-017)出让,起拍楼面价8400元/平方米,最终由成都樾晋房地产开发有限公司(越秀地产)以底价竞得,溢价率为零。
这是越秀地产继10月29日拿下成都天西37.9亩地块后,今年第二次在天府新区落子——上一次那宗地成交楼面价13050元/平方米,也只比起拍价高出50元。从核心区的“只加一档”,到外围板块的“干脆不加价”,房企出价的克制正在全城蔓延,溢价空间被持续压缩。
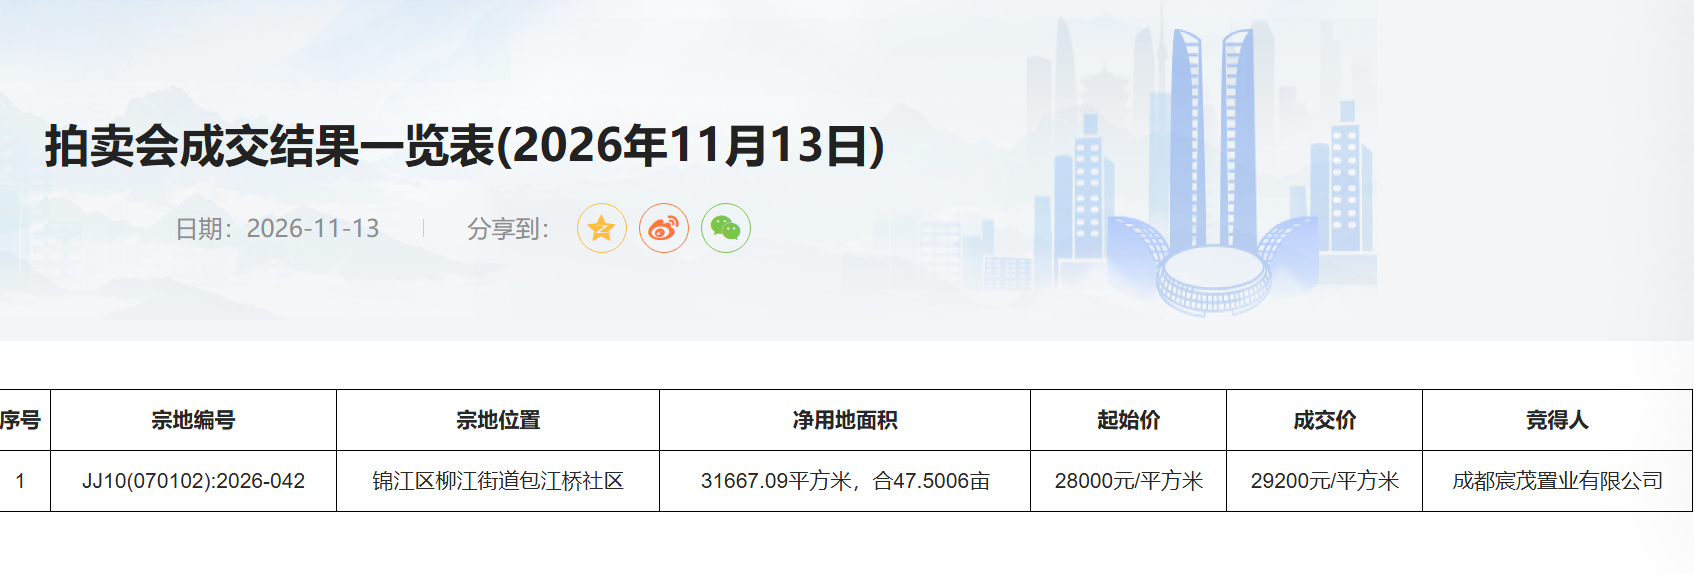
就在此次土拍六天前,11月13日,成都金融城三期H08住宅用地在成都市公共资源交易服务中心落槌。尽管这宗地以28000元/平方米的起拍楼面价刷新了成都涉宅用地纪录,但最终由中国金茂旗下成都宸茂置业以楼面价29200元/平方米、总价23.12亿元、溢价率4.29%竞得。
与一路之隔、2025年3月建发以41200元/平方米、溢价率106%拿下的“地王”建发·海耀相比,成交楼面价每平方米低了12000元,缩水近29%。
从“溢价106%”到“溢价4.29%”,从“逐鹿地王”到“只加一档”,这场土拍被业内视为828新政落地后市场情绪转向的一个缩影——地价明显回落,开发商的心理预期正在快速降温。
四家央国企“陪跑”
13轮竞价只加一档
据了解,11月13日参与竞拍成都金融城三期H08宅地的建发、中海地产、招商蛇口、中国金茂均为央国企,现场经过13轮出价,最终由金茂摘得。地块出让面积约47.5亩,规划建筑面积约7.9万平方米,容积率2.5。
“28000元/平方米的起拍价已处于成都涉宅用地历史高位,4.29%的溢价率更像是房企在新规下对成本的自我约束,而非对板块的重新定价。”克而瑞四川指出。四家房企无人退出、报价却只加一档——热度尚在,但价格弹性已经消失,延续的是“参与度”而非“出价意愿”。
828新政抬高资金门槛
回款周期由1年拉长至2—3年
情绪转向的背后,是销售制度的根本性重构。
今年8月28日,多部门发布商品住房销售制度改革文件,确立"现房销售优先"的核心原则;10月26日,成都落地实施细则,明确8月28日后新发布出让公告的土地有序推行现房销售,申请预售的单体建筑须完成主体结构封顶,个人按揭贷款须待竣工备案后方可发放,并配套主办银行制度与更严的资金监管。
按行业测算,现房销售模式下,项目从拿地到大规模回款的现金流回正周期,将由传统预售的约1年拉长至2年-3年。“以前‘9个瓶盖盖10个瓶子’的高周转玩法难以为继。”一位房企人士坦言。
成本的抬升是实打实的。普睿数智四川分析师测算,现房销售模式下地价成本平均新增约11%,二线城市约12%;按成都市场及地价款首付50%推算,H08地块实际地价成本约31711元/平方米,比29200元/平方米的成交楼面价还高出约2511元/平方米。这意味着,房企拿地时可承受的“账面价格”被明显压低。
“地价降了,预期也降了”
市场进入算账时代
新政之下,房企从“抢地”转为“算账”,心理预期的下降比地价下降更为直观。
从成交结构看,10月底至11月13日成都密集成交超过60宗涉宅用地,仅7宗溢价成交、占比约10.45%,其余全部底价成交;二圈层双流、温江、新都、郫都、龙泉驿本轮拍出的18宗地中,仅2宗溢价。热度只精确落在少数核心稀缺地块上,并未全面铺开。
新房与二手房端同样呈现“以价换量”:10月大成都商品住宅成交均价15909元/平方米,环比下降9.62%;二手房10月挂牌均价同比下跌7.08%。土地端局部溢价、新房端让步价格、二手房持续调整,共同构成了H08地块定价时的大背景。
行业分析人士认为,从金融城三期的“低溢价”到天府新区的“零溢价”,地价回落已不是孤立个案,而是趋势性现象——这并非板块价值被否定,而是行业逻辑生变后的理性回归。当回款变慢、资金变贵、确定性成为核心资产,开发商对未来的判断自然趋于谨慎。“局部有温度、整体不沸腾”,或是新规时代土地市场的常态;价格锚点下移之后,房企的预期,短期恐难回到从前。
 我来说两句