

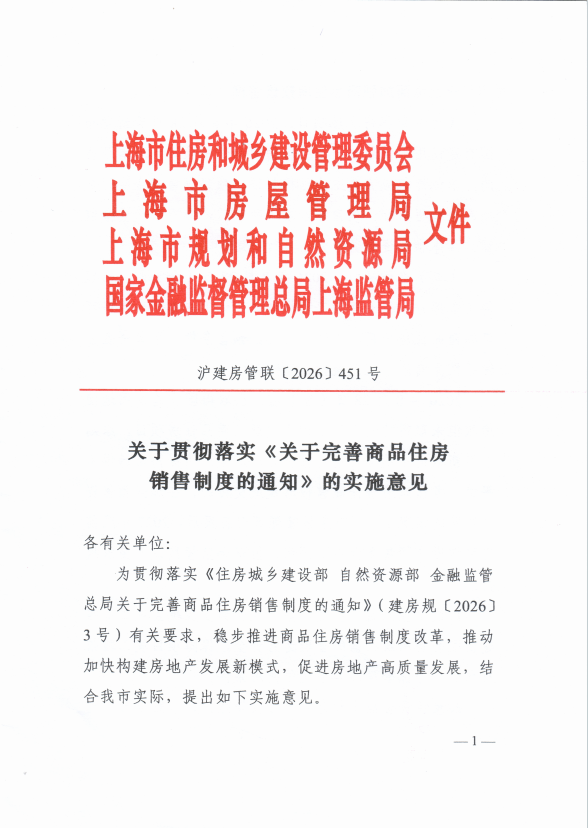
9月28日,上海四部门联合发布的《关于贯彻落实〈关于完善商品住房销售制度的通知〉的实施意见》。这份细则大概的逻辑就是:让购房者更安心,让开发商更规矩。
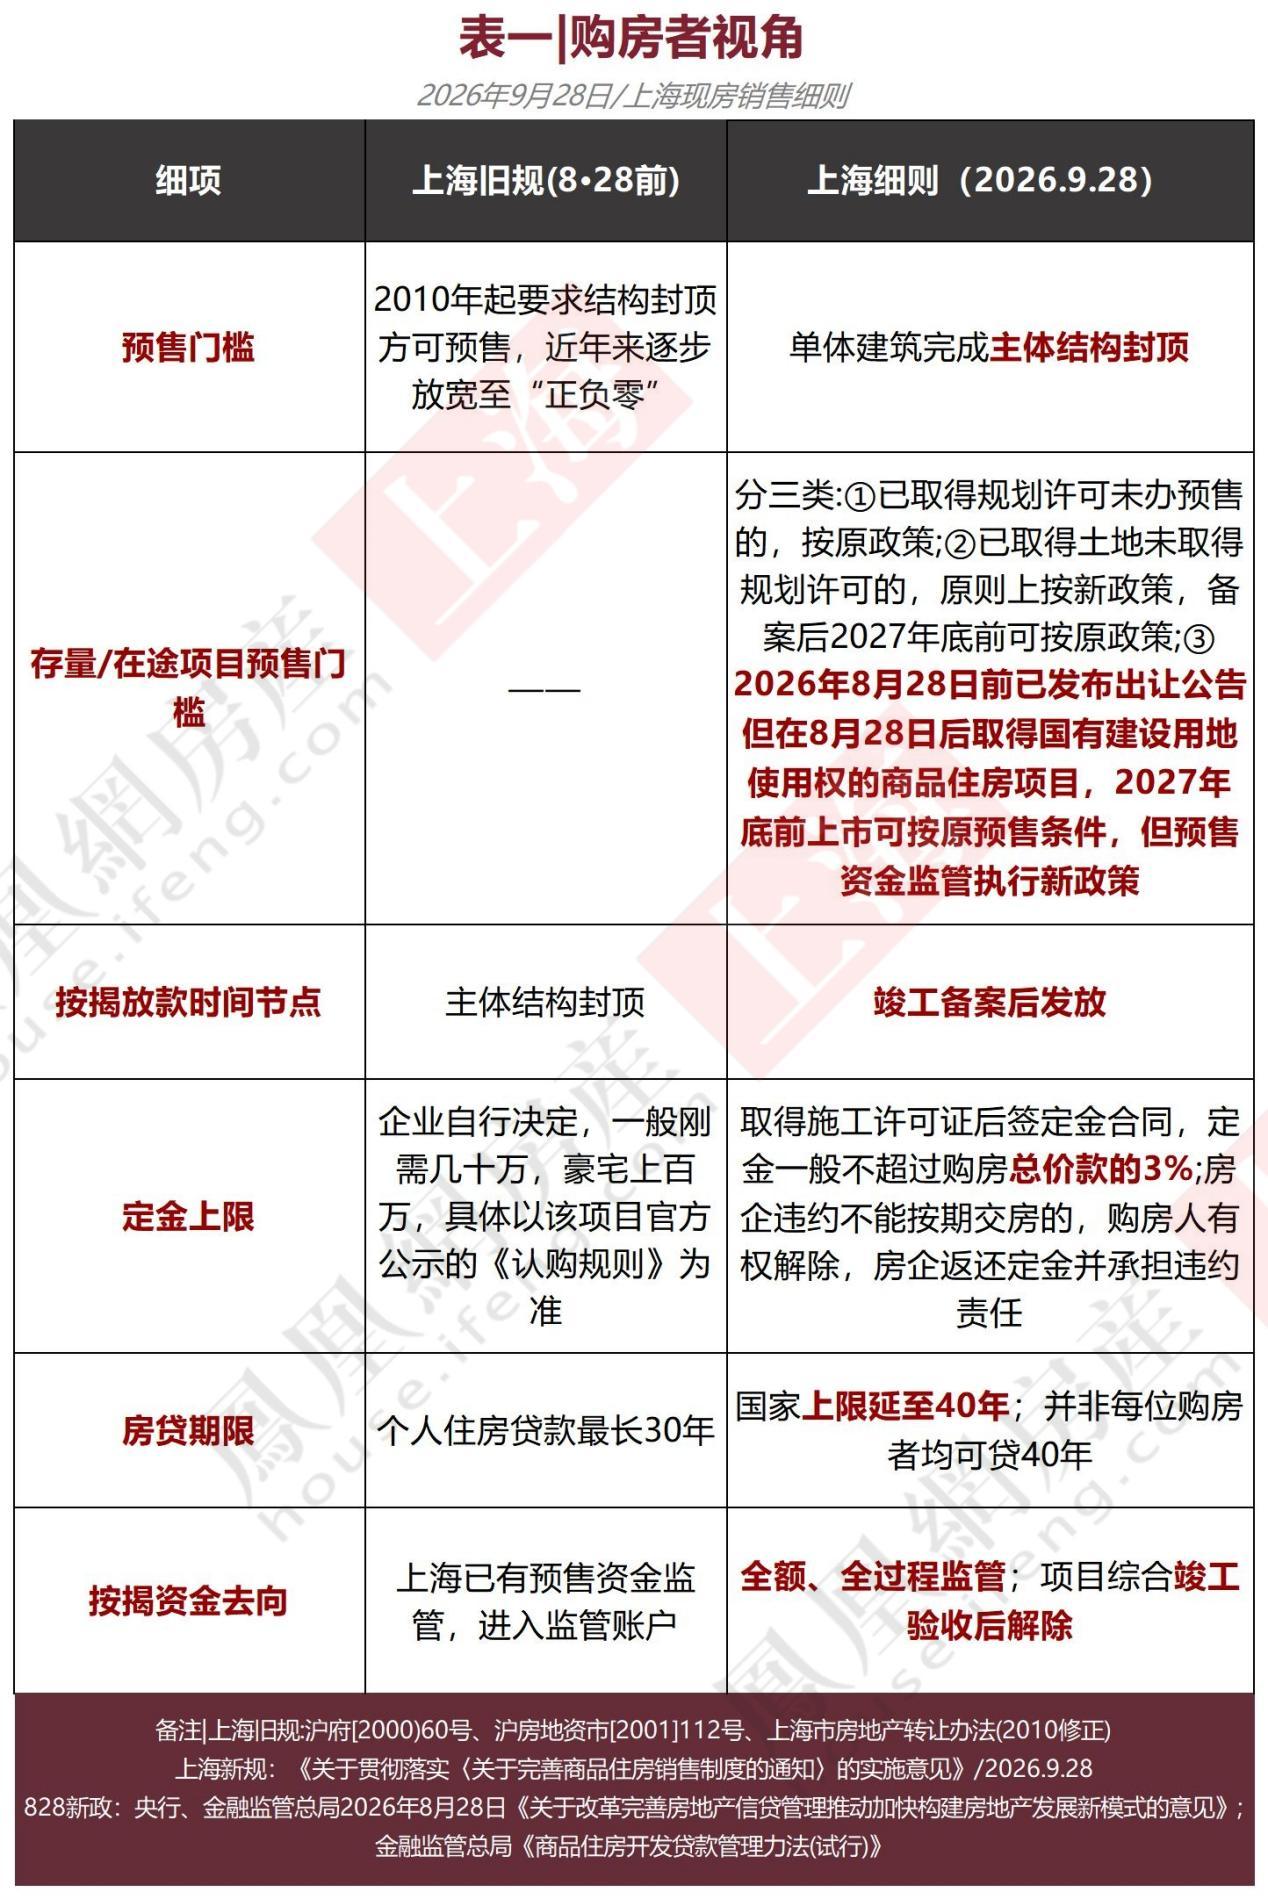
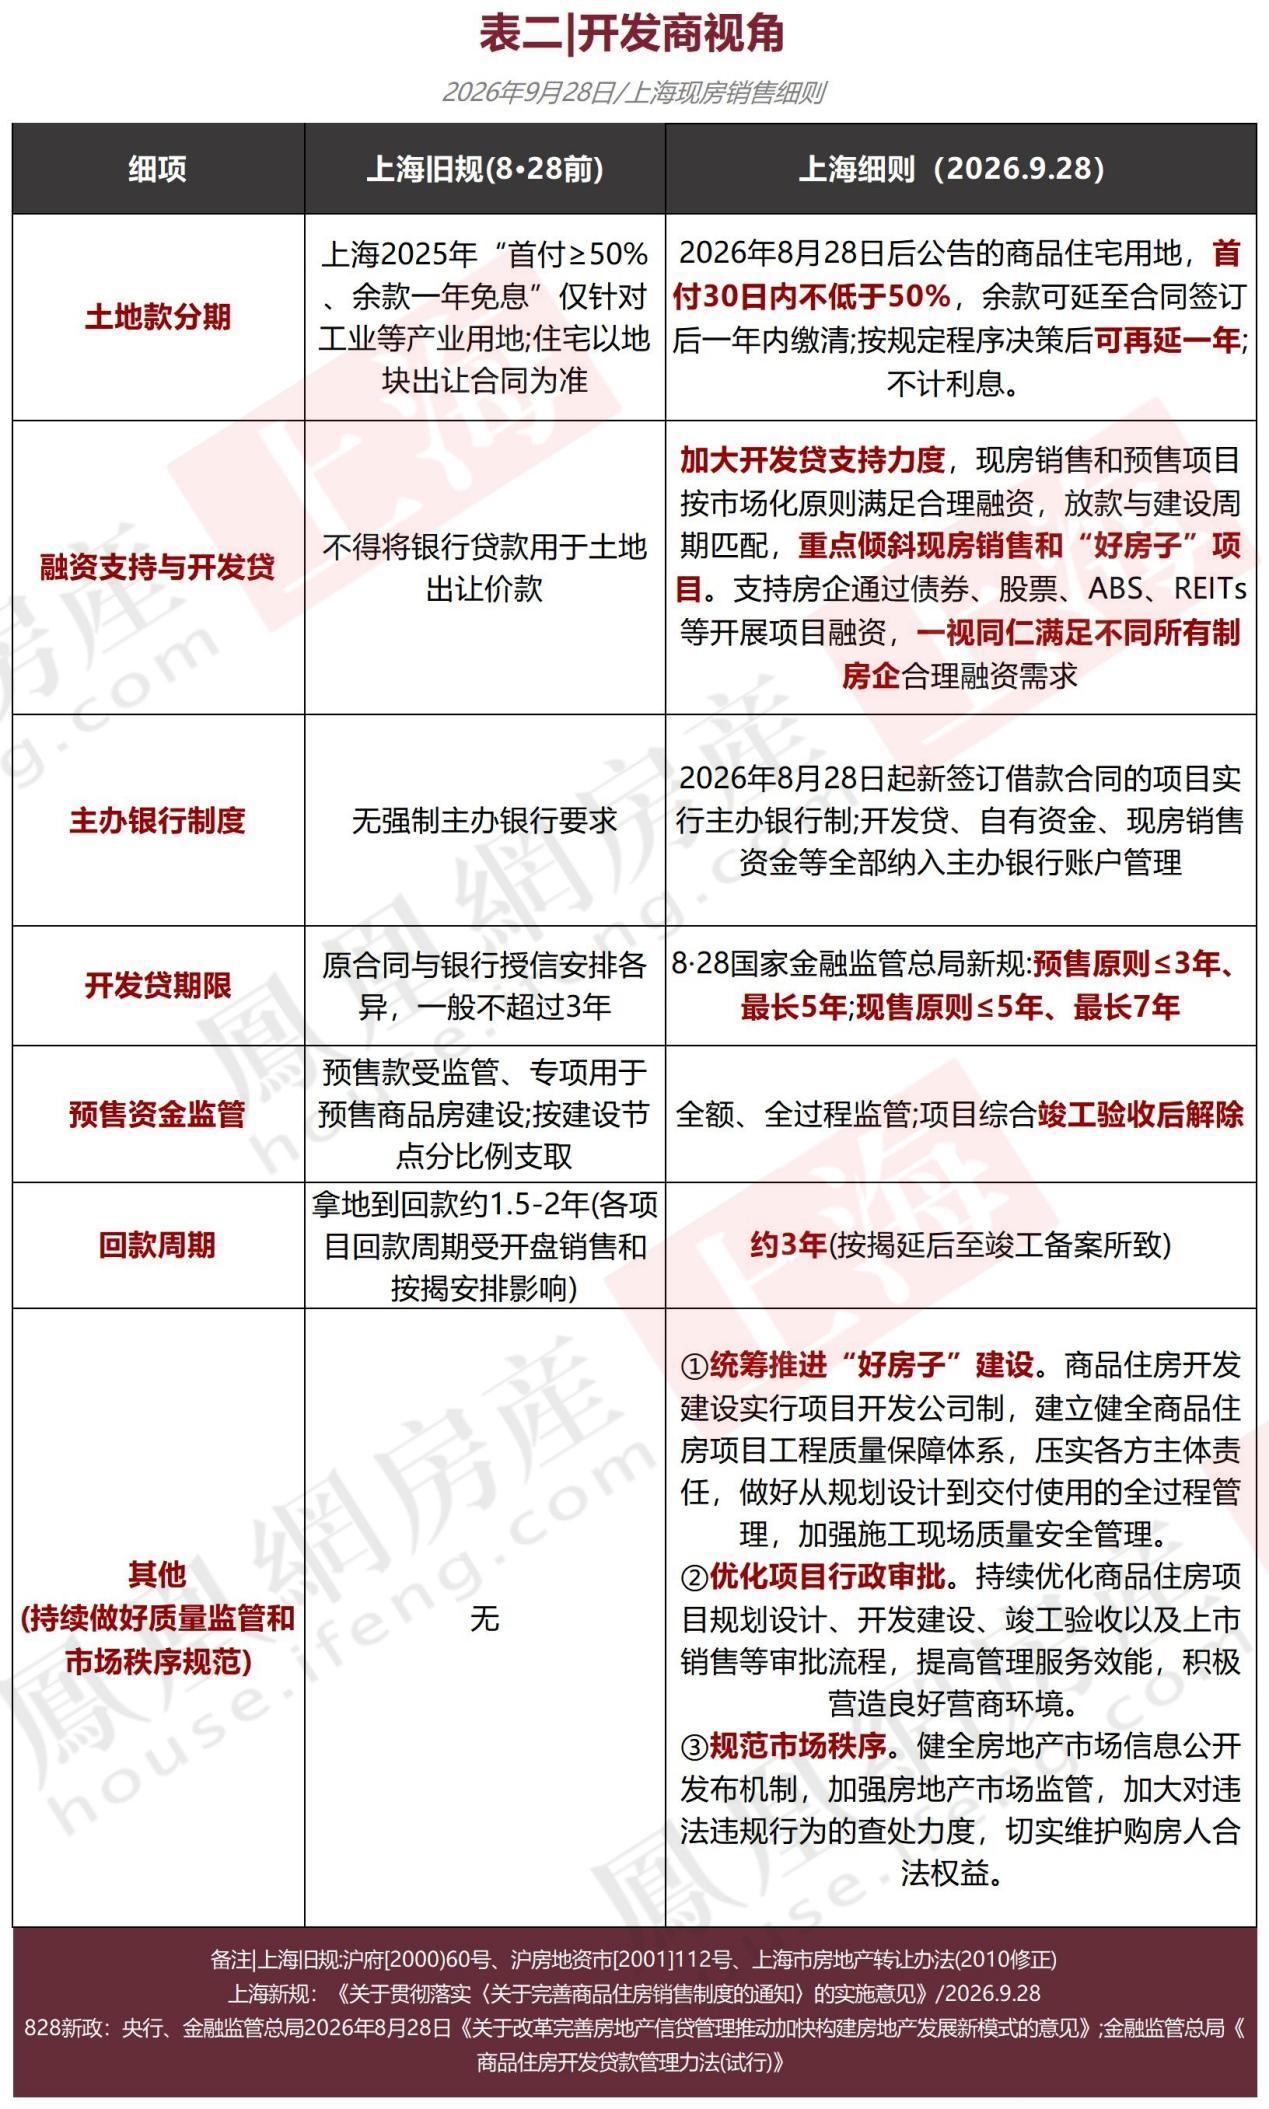
小凤凰也分别从购房者视角、开发商视角总结了一下本次发布的细则和8.28前的上海旧规有什么差异。
预售管理:封顶才能卖,资金监管至竣工
这一条需要重点关注,毕竟明天就要迎来上海第十批次的土拍,首批现房销售项目也将随之登场。
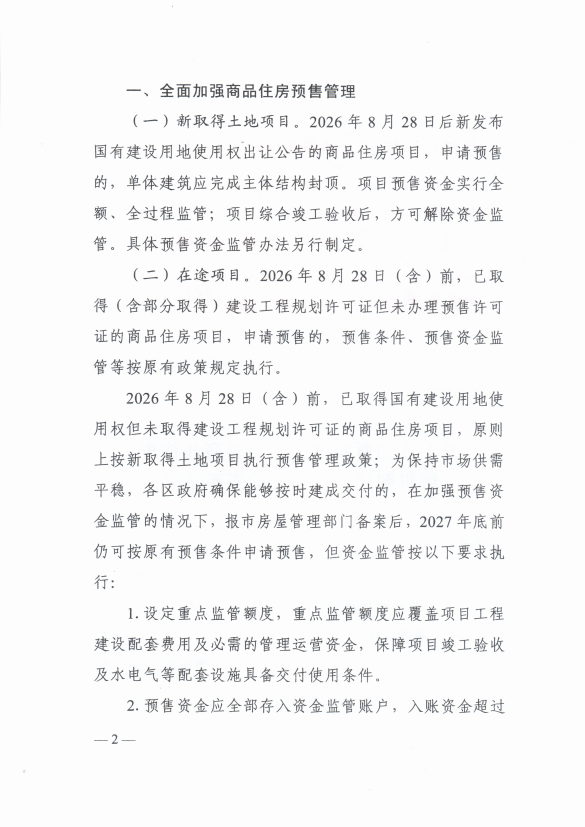
新项目:2026年8月28日后新出让的土地,要卖期房,必须主体结构封顶。而且预售资金全额监管,直到项目综合竣工验收后才能解冻。
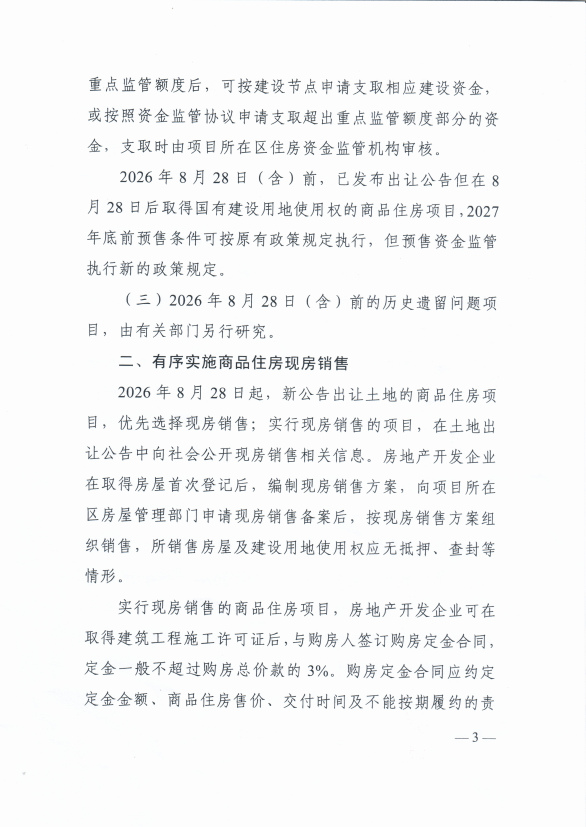
老项目:分三类过渡,大部分不受影响。少数已拿地但没报建的,如果区政府确认能按时交付,报备后2027年底前仍可按老办法预售。已经公示但8月28日后才拿地的,2027年底前上市可按老预售条件,但资金监管按新规来。
总结:新项目卖房门槛调高,资金不能随意挪动;老项目留下过渡窗口期。
二、现房销售:优先现房,定金3%
2026年8月28日起,新出让土地优先选择现房销售,会在土地出让公告里写明。现房销售的项目,拿到房屋首次登记后去区房管部门备案。
定金制:开发商拿到施工许可证后,就可以和购房人签定金合同,定金不超过总价的3%。如果开发商违约不能按期交房,购房人有权解除合同,开发商要返还定金并承担违约责任。
总结: 现房销售渐行渐近,定金只要3%,开发商违约要进行赔偿。
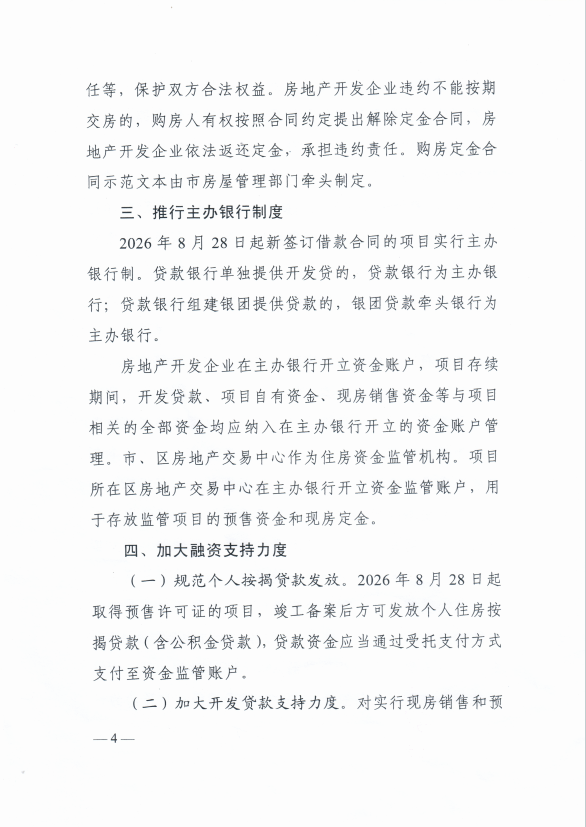
三、主办银行制度:一个项目一家银行管钱
2026年8月28日起新签借款合同的项目,实行主办银行制。谁提供开发贷,谁就是主办银行;银团贷款的,牵头行是主办银行。
项目存续期间,开发贷、自有资金、销售回款等全部资金,都要放进主办银行的资金账户,由市、区房地产交易中心监管。
总结: 一个项目一个钱袋子,不能再随便挪用。
四、融资支持:按揭要等竣工备案才放款
这是变化最大的一条,将会给市场带来一针强心剂,也是购房者最关注的一条。
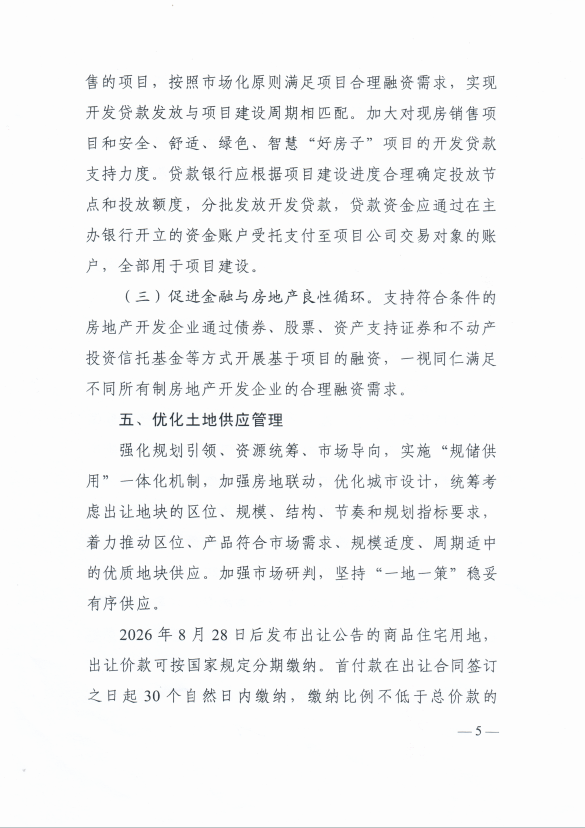
个人按揭:2026年8月28日起取得预售证的项目,竣工备案后才能发放个人住房按揭贷款(含公积金)。贷款资金通过受托支付直接进监管账户。
对购房者来说,这意味着从封顶到竣工这段时间不用还房贷,拿房后再还,压力小多了,不需要再期待遥遥无期的交付日,还每个月从银行卡里扣款。 对开发商来说,回款周期被拉长,从拿地到回款大概要3年,资金压力不小。
开发贷:预售项目开发贷最长5年,现房销售项目最长7年,首次还本原则上在竣工备案后。重点支持现房销售和“好房子”项目。
总结: 购房者晚还贷,开发商回款慢,开发贷期限拉长。
五、土地款分期:首付50%,余款两年内免息
2026年8月28日后出让的住宅用地,土地款可以分期缴纳:
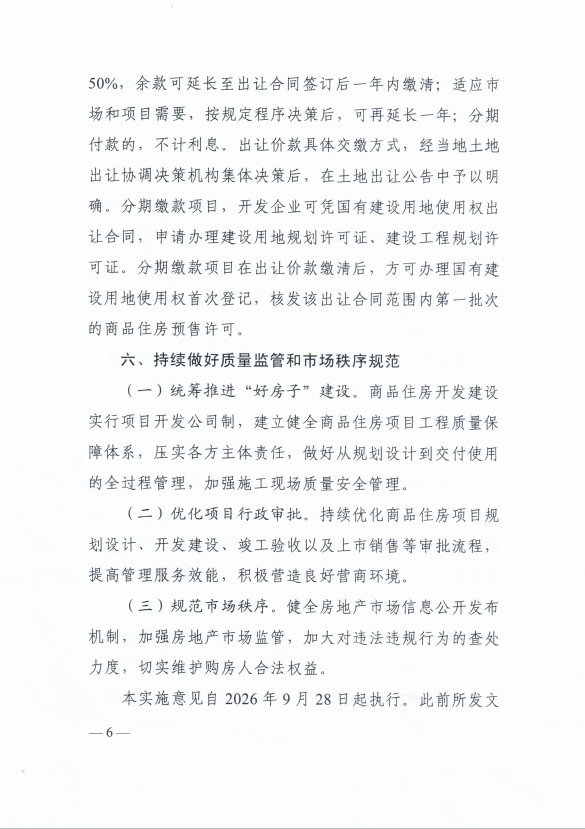
首付在合同签订后30天内缴,不低于50%;余款可延长至一年内缴清,经决策可再延一年;分期不计利息。
总结: 拿地门槛降了,房企资金压力变小,土拍热度有望回升。
六、质量监管:项目公司制,推“好房子”
实行项目开发公司制,每个项目独立运作,风险隔离。建立健全质量保障体系,统筹推进“好房子”建设。同时优化审批、加强市场监管,维护市场秩序。
总结: 项目独立、质量严管,买房更放心。
 我来说两句