

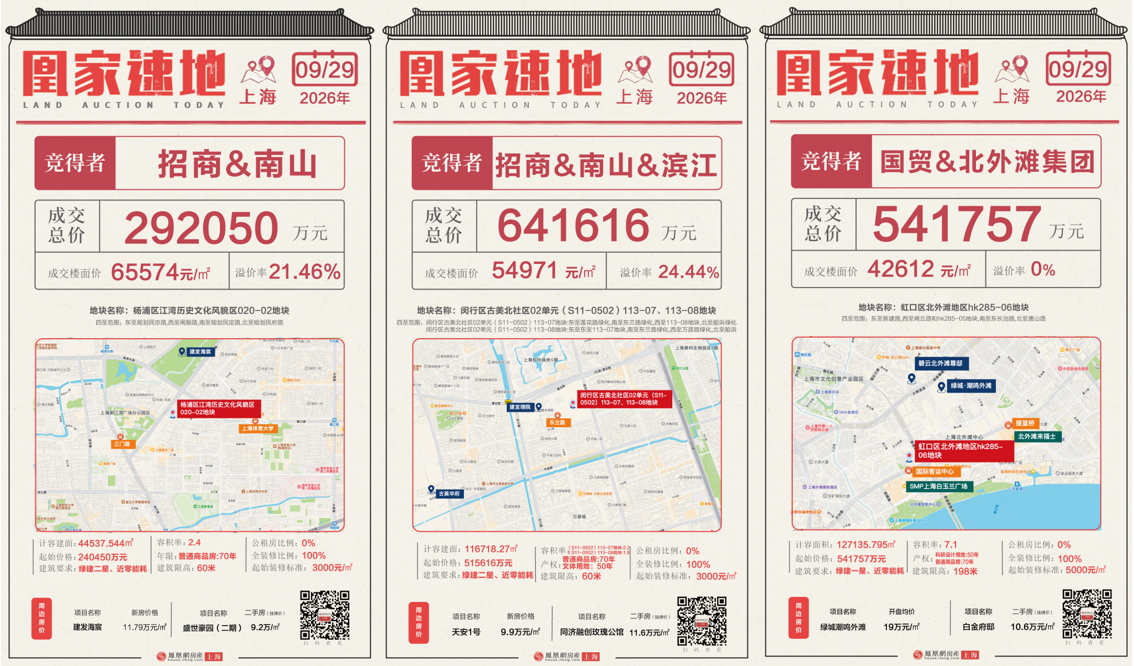
9月29日,上海十批次土拍落下帷幕。这次土拍出现了一个值得关注的现象:四宗地块,三宗都是由联合体拿地,成为绝对主流。
虹口北外滩hk285-06地块,国贸&北外滩集团联合拿下,成交总价54.18亿元。杨浦江湾历史文化风貌区020-02地块,经过109轮竞价,招商&南山联合体以29.205亿元竞得,溢价率21.46%。最值得关注的是闵行古美地块,三组竞买人全部是联合体——象屿&建发、招商&南山&滨江、中建二局&越秀,最终由招商&南山&滨江经过177轮竞价拿下,没有一家房企在这场战役中单打独斗。
一、上海土拍中,联合体拿地是一种趋势
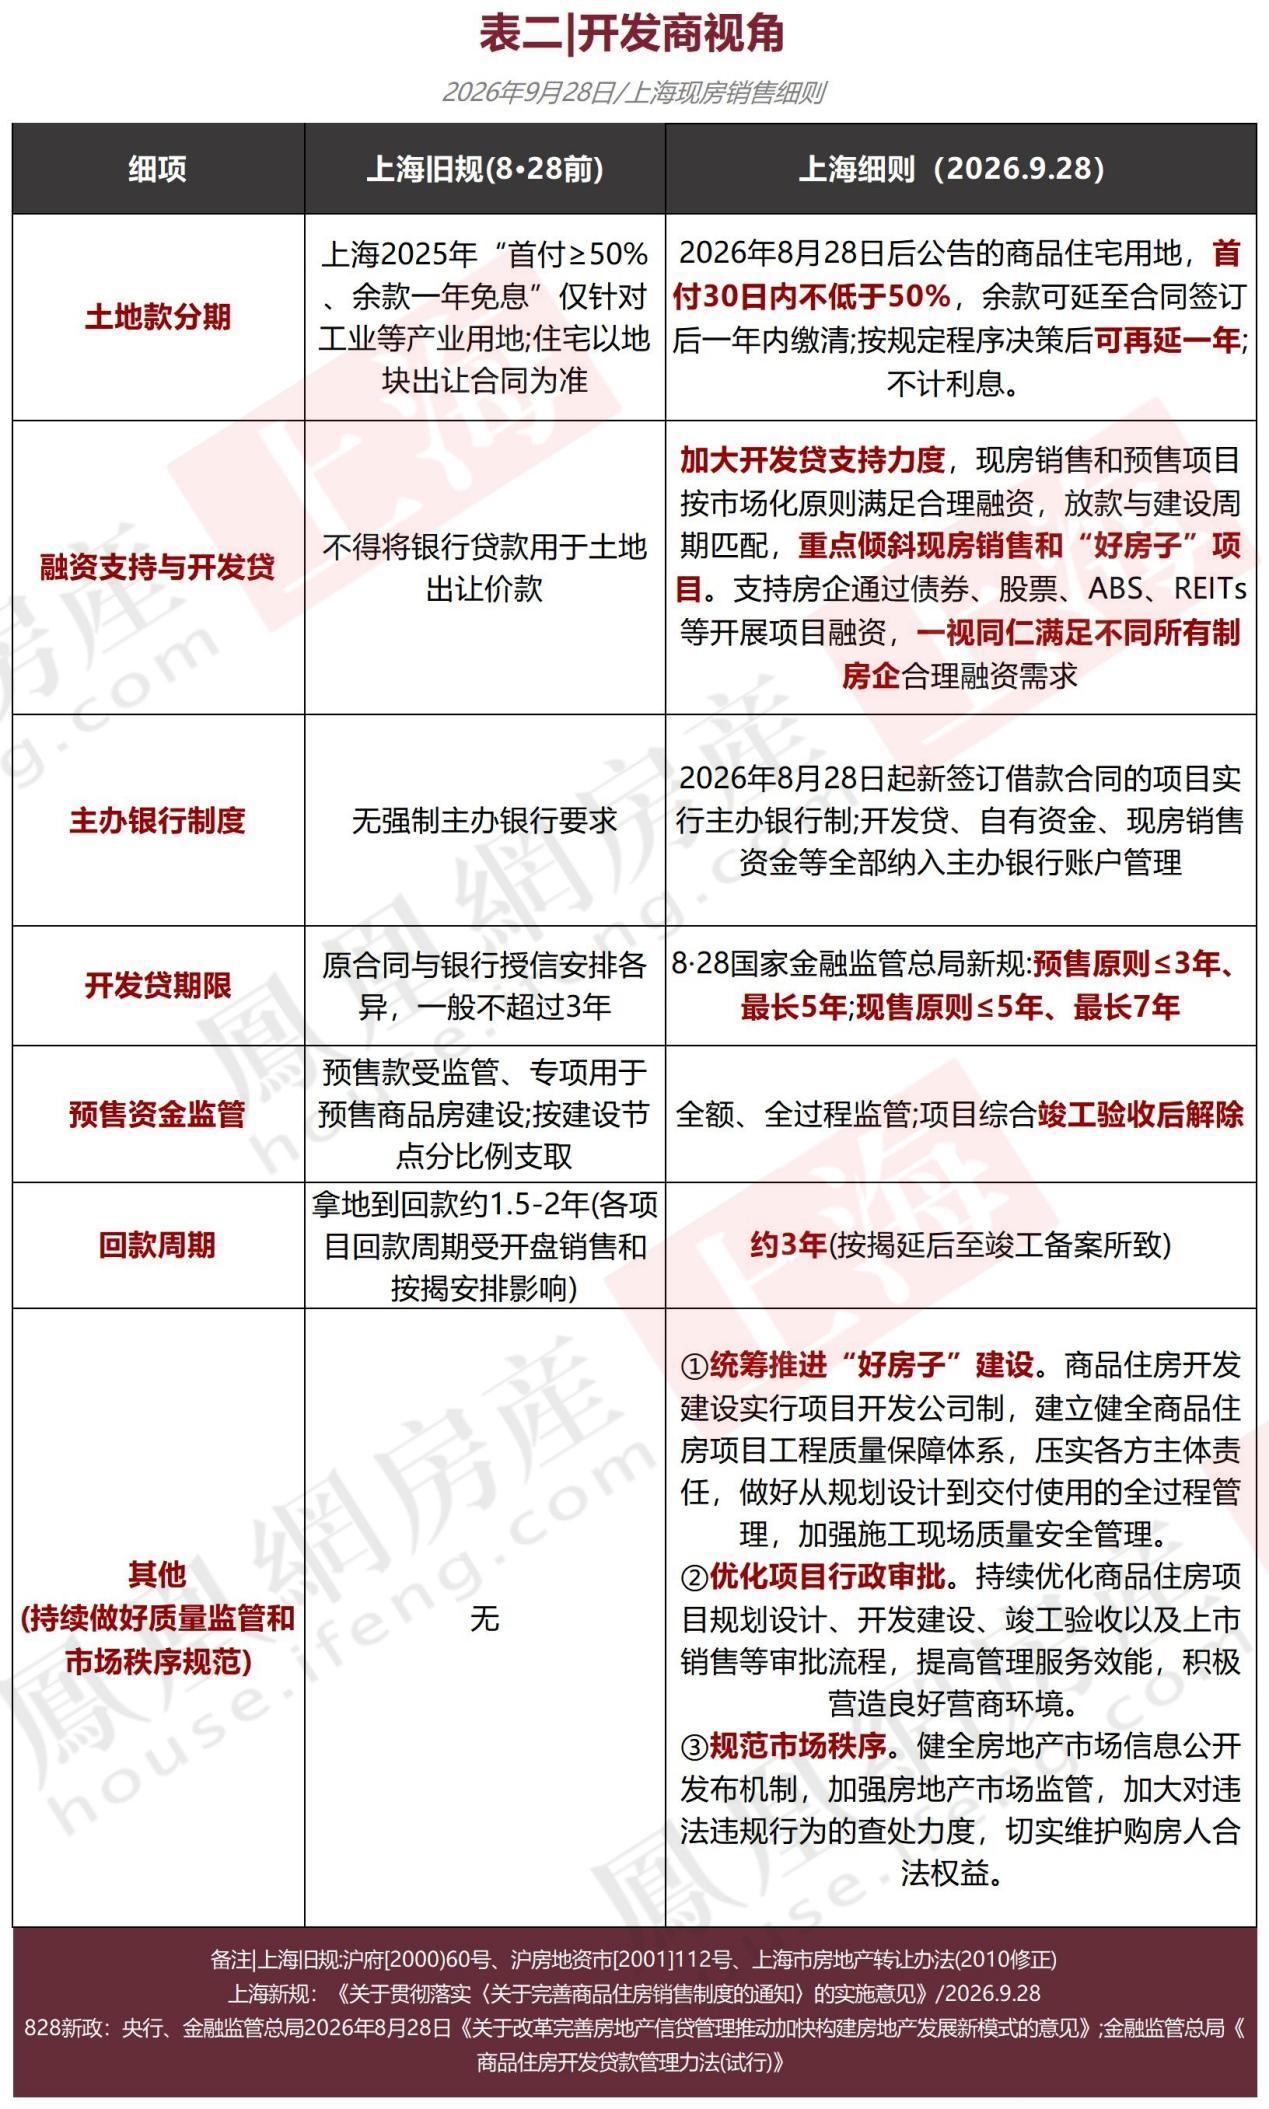
9月28日,十批次土拍前夜,上海四部门联合发布了828新政后的实施意见。
事实上,在这份实施意见落地之前,联合体拿地在上海土拍中就已经形成了惯性。828新政确立的三大制度支柱,早已在改变房企的拿地逻辑。
这不是偶然现象,如果把时间线拉长来看,近几年上海土拍中联合体拿地的比例呈曲线变化,但整体是上升趋势。2021年上海集中土拍联合拿地比例23.2%,到2026年目前成交地块中约30%是联合体。(注:数据根据公开网络资料及土拍成交信息整理,为不完全统计。各年度地块统计口径存在差异,2026年数据截至9月29日已公布的成交结果,仅供参考)
从3月一批次土拍象屿&金茂14.59亿元拿下嘉定新城宅地,项目满嘉一亮相即人气盘;到六批次上午保利&华润161.2亿元拿下地王杨浦八埭头,下午保利又携手徐汇城投以70.6亿元拿下徐汇康健;再到九批次体量最大的大宁地块,两组竞买人全是联合体,最终由建发&象屿以总价70.50亿元竞得。
上海土拍,已经鲜有独行侠了。
二、联合体的本质:风险分摊
上海土地市场早期的联合体拿地样本,多集中在房地产飞速发展的2008年至2018年的十年,主要集中在核心区大型地块或城市更新项目,这也是迫不得已,地价太高,单家吃不下。通过“强强联合”来分摊高昂的拿地成本与开发风险。
到了地产存量市场的2021年,三道红线下来后各大房企账面都不富裕,联合拿地更是成为了大多数房企的选择。
但2026年这轮完全不同,828新政以及928实施意见确立了项目公司制、主办银行制、现房销售改革三大支柱,融资逻辑从房企集团主体信用切换至单个项目现金流评估。预售项目按揭放款延后至竣工备案,回款周期拉长至约3年。
我们可以看到,制度正在淘汰单打独斗的玩家。
但联合体本质上是风险分摊机制。每家房企进来,首先想的是分摊资金压力、共担开发风险。但是当所有人都在分摊风险的时候,谁对产品负责?
三、常见的联合体组合形式
有句话一直流传在房企合作圈中:“没有永远的朋友,没有永远的敌人,只有永远的利益”。而联合体之间的分分合合也经常成为业内的谈资。
无论是盟友还是对手,在不断变化的利益格局中,上海当前活跃的联合体有以下几种组合模式:
1、门当户对型。一边在市场上厮杀,一边深度绑定合作。这种模式往往都是强强联手,在头部开发商中较为常见,与其单打独斗两败俱伤,倒不如联合起来将利益最大化。比如建发&招商,在杭州是深度绑定的典范,而在上海确实各自为战。建发强于产品设计和营销,招商强于工程建设和资金,两者互补,在杭州共同打造了建发招商·元序等多个爆款项目。
再比如,国企一梯队的保利发展&华润置地。前脚在深圳斗得难分高下,两个月后就在上海握手结盟。杨浦八埭头地块开拍,两家组建联合体,共同对抗实力强劲的中海,219轮竞价后以161.2亿元拿下这块上海年度总价地王。
2、兄弟型。保利发展与保利置业同源,但在上海各自为战。招商蛇口与南山控股同属招商局体系,在九批次大宁地块联合出现。中建系的中海与中建八子同样存在“同体系不同主体”的关系。兄弟型联合体的优势是沟通成本低,但本质是体系内资源调配。
3、老乡型。地方国资联动,闽系是典型。象屿、建发、国贸、联发在上海频繁联手。这些地方国资,在厦门本土承担着“托底”角色,但在上海以联合体形式积极拿地。如果在本土拿地缺位而在异地激进扩张,也可能引发地方政府层面的关注。杭州的滨江&绿城更典型。两家在杭州是出了名的“内卷双雄”,产品上互相较劲,但面对外来房企抢地时,能迅速联手护盘。
4、能力互补型。不同企业擅长的板块不同,甲擅长产品、乙擅长成本、丙擅长资金,当三方一起合作短板就补上了。保利发展与徐汇城投的合作也属此类:保利有操盘能力,徐汇城投提供区域资源。
四、如何合作共赢而不是走向决裂
学生时代小组作业都能让好友翻脸,更何况两家甚至三家几十亿资产、几千人团队的房企。那么如何合伙,才能不散伙?
第一条,做任何事情前都需要和对方谈判好底线原则。
拿地前就应该铺排好资金分摊、运营、分工等;企业文化不同、审批流程不同,工作节奏和决策机制差得远,项目运营节点就容易卡壳。品牌产品理念也需相匹配,有的企业主推改善盘,有的习惯在郊区做刚需盘,这两家就注定会在配置和产品上出发点大相径庭。
第二条,健全资金划分制度。
设立项目公司,按出资比例持股,
标准操作方式。合作各方在竞得土地后共同设立项目公司,以各方实际投入资金比例确定股权比例。
第三条,严格执行条线分工制。
联合体内部实行条线分工制——设计、工程、营销、财务、成本、招采、物业、前期报建,各方认领自己擅长的。政府关系好的,前期报批报建冲在前面;国企央企或有总包的,负责工程;有成熟产品线的,负责设计;有当地品牌影响力的,承担营销。
尤其需要关注的是,新政之后产生了新变量。
828新政确立的主办银行制度,要求一个楼盘从拿地到竣工备案,全生命周期融资服务由同一家主办银行牵头负责,各方资金归集、开发贷发放、销售回款统一到一个账户体系。以往“各方各自融资、各自沉淀资金”的操作空间被大幅压缩。对联合体而言,主办银行制度既降低了协调成本,也意味着各方在资金使用上的博弈空间缩小。
五、房企一加一能否能大于二?
要想清楚这个问题,首先得明确联合体的优劣势。
联合体的优势是显而易见的。资金分摊、风险共担,百亿级地块单家难以独吞。保利发展与华润置地联合体以161.2亿元拿下杨浦八埭头,溢价率35.83%。这样的总价门槛,任何一家单独承担都极为吃力。
但劣势同样明显。
首先是决策效率下降。九批次大宁地块,滨江与招商蛇口、南山、南通瑞城组成联合体,以500万元之差惜败。一个在杭州主场能打胜仗的选手,到了客场只能坐在替补席上。
其次是操盘权博弈。条线划分的常规原则是大股优先、专业优先、交叉分配,但股权比例接近均衡时,财务、营销、成本、招采、设计这些核心条线极易出现争抢。谁说了算,在联合体内部从来不是一个容易回答的问题。
第三个劣势最容易被忽略。品牌方的品控体系难以穿透。业主冲着品牌方的名头买房,但实际操盘和品控可能由联合体中的另一方主导。品牌方的品质管控体系没有真正落地,出了问题责任的归属方很难进行划分。
金海汀雲台(象屿&联发)就是这样一个例子,2024年10月至2025年3月五次开盘全部售罄,是外环外的“神盘”。但进入建设阶段后,业主发现施工粗糙、用料双标、实景缩水:一楼大堂与其余楼层的门厅在用料与质感上存在明显落差,下沉庭院实景与效果图差异大,健身房实际面积仅为效果图的一半。该项目的品质争议与联发集团百亿巨亏背景下“激进去库存、严厉压缩成本”的经营逻辑密不可分。
虹桥璀璨公馆(招商&象屿&路劲)也存在相同的问题,这个项目由三家房企联合开发、象屿主导建设,2022年三次开盘均触发积分并当日售罄。交付前业主发现建筑外墙出现鼓包、褶皱,前期宣传中部分楼栋外立面使用的铝板材料在实际施工中变更为金属漆,保温材料易燃不符合B1等级。这也属于设计、工程条线的权责划分问题。
口碑相对较好的样本是仁恒的多组联合体,像华发仁恒苏河世纪、浦发仁恒珊瑚世纪等都是市场上广受好评的产品。但即便是仁恒,也并非联合体的万能解药。也有一些项目备受争议,华发仁恒海上溪云交付后两周便曝出插座渗出不明液体、房间屋顶漏水、消防设备缺失等多项施工质量问题。遗憾的是,仁恒已经用最安静的方式,和上海这座城市告别了。
当操盘方和品牌方分离时,出了问题很容易演变成“谁都不管”。联合体项目的品质风险,不是某一家房企的问题,而是这种合作模式的制度性缺陷。
结尾
联合拿地在828新政下是大势所趋,房企需采用的生存之道,然而,找到合适的队友却并不容易。制度也并没有解决联合体内部的权力分配和品控责任问题。行业上行期,合作各方共享周期红利,对短期利益分配的分歧容忍度较高。一旦市场进入下行通道,收益预期收窄,合作方之间的博弈便会迅速从“增量分配”转向“存量争夺”,再稳固的合作关系也难抵利益格局重构带来的张力。联合体是上海土拍的现在,也是上海楼市的未来。
联合之路,道阻且长。
 我来说两句