

受“828新政”影响,上海土拍出现了一个少见的空窗期。
以往,一个批次结束后,下一批次预公告往往很快跟上。但今年,节奏出现了变化。第九、第十批次土拍相继结束,第十一批次预公告至今仍未发布。
供地节奏暂时放缓,全年目标却不会因此改变。
根据年初发布的《上海市2026年度国有建设用地供应计划》,今年上海商品住房用地计划供应量为275万至385万平方米。
前三季度已经完成多少?距离全年目标还有多大缺口?四季度能否补上?
Part.1
前三季度入市288万㎡,缺口还有97万㎡
据统计,今年前三季度,上海土地市场共成交37宗地块,总建筑面积约288万㎡,总成交金额约1291.32亿元。
其中,公开土地市场成交34宗,总建筑面积约238万㎡;非公开土地市场成交3宗,总建筑面积约50万㎡。
那么,这个成交量距离全年目标还有多远?
对照年初发布的供应计划,今年全市商品住房用地计划供应量为275万—385万㎡。若按供应上限385万㎡计算,前三季度约288万㎡的成交量距离全年目标还差约97万㎡。这意味着,四季度仍需承担全年剩余的供地任务。
97万㎡,究竟算不算多?
先看去年。2025年,上海土地市场全年成交建筑面积约320.85万㎡。其中,一季度约122万㎡,二季度约179.33万㎡,三季度约89.86万㎡,四季度约162.74万㎡。
再看今年。前三季度,上海成交建筑面积分别约为27.5万、62.9万和147.3万㎡,供地节奏明显前低后高。
从历史供地规模来看,97万㎡的缺口并不算大。如果四季度延续以往的供地节奏,补上这部分缺口并非难事。
但需要注意的是,受“828新政”影响,第十一批次预公告至今未挂,供地出现阶段性空窗。节奏断档,才是四季度最大的不确定性。缺口能否补上,关键看后续批次能否及时接续。
Part.2
供地缺口主要集中在哪些区域?
把各区的账摊开看,四季度上海土拍的压力,不在市中心,在外围。
先看市中心。杨浦、虹口、静安、普陀、徐汇、长宁六区,前三季度供地规模均已达到或超过计划上限,后续新增空间有限。黄浦还差约6万㎡,缺口不大,不影响全市节奏。
市中心基本收官,压力自然落到外围。
外围之中,松江已完成年度供地目标,其余区域都还有缺口,尤其集中在浦东、奉贤、青浦、宝山、闵行。
其中,浦东缺口约29万㎡,全市最大;奉贤约28.4万㎡,青浦约23万㎡,宝山约15.5万㎡,闵行约14万㎡。
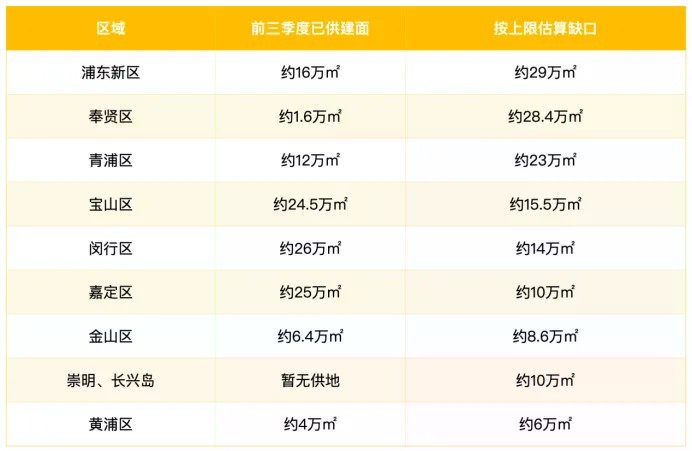
为什么是它们?浦东盘子本来就大,供应计划全市最大;闵行区有5-10万㎡的城中村用地,推进较慢,奉贤、青浦、宝山则更多受去库存节奏影响,供地明显偏慢。
也就是说,四季度能否补上缺口,关键就看这几个外围补量区能否及时补量。
Part.3
四季度还有哪些地块可以补缺口?
缺口摆在那里,四季度靠什么补?
先看浦东和奉贤。两个区加起来,缺口接近60万㎡,占了全市一大半。
浦东缺口约29万平方米,全市最大,储备也相对充足。新杨思、三林、川沙、北蔡、高桥、森兰等板块均有潜在供应。若推地节奏恢复正常,浦东仍是补缺口的第一主力。
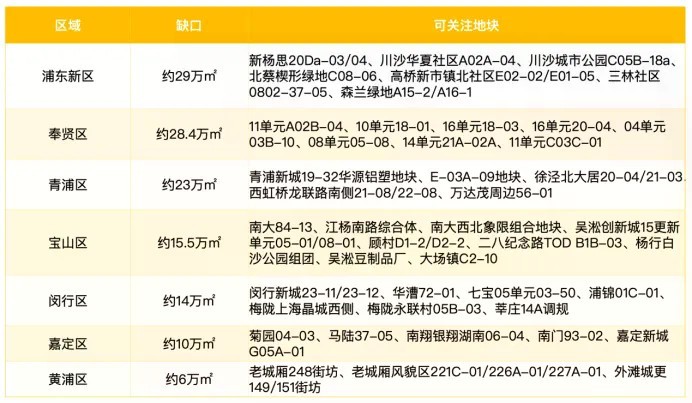
奉贤缺口约28.4万平方米,前三季度仅供应1宗约1.6万平方米。此前已释放但尚未出让的宅地仍有存量,关键在于年内能否集中推出。
青浦、宝山、闵行属于第二梯队,缺口在14万到23万平方米之间。青浦主要看青浦新城和西虹桥;宝山集中在南大和吴淞创新城;闵行则覆盖华漕、七宝、浦锦、梅陇、莘庄等板块。
嘉定缺口约10万平方米,补上难度不大;黄浦缺口约6万平方米,老城厢、外滩城市更新地块含金量较高,关键看哪一块先入市。
总体看,这些区域的储备并不缺,真正决定全年目标能否完成的,是后续批次能否及时落地。
Part.4
值得关注:下半年可能入市的热门地块
除了外围补量区的储备地块,下半年还有几宗自带流量的“种子选手”值得提前关注。
徐汇江南新村地块(122b-04街坊)。在徐汇完成全年供应计划的预期下,这宗地被视为四季度可能落地的“计划外增量”。
国庆前夕规划公示落地,用地面积约6.82万㎡,容积率仅1.5,计容建面约10.23万㎡,限高40米。地块位于内环内,距黄浦江直线约700米,紧邻4号线、12号线大木桥路站,与绿城潮鸣东方、香港置地启元同处一个辐射圈。低密加上滨江区位,若如期出让,具备冲击百亿总价的潜力。
浦东新杨思20Da-03/04地块。今年7月,新杨思一幅无住宅捆绑的纯商业地块曾引发155轮竞价,溢价率超80%。
据悉,核心区最后两幅住宅用地规划调整预计近日获批,有望于四季度入市。地块位于东明路与新杨思路交界,距高青路地铁站直线约400米。周边翡雲悦府一、二期仅剩尾盘,该盘曾在2025年以超151亿元销售额登顶全市双料销冠。作为核心区最后的住宅用地,且位置更贴近地铁与商业配套,预计入市后将延续板块的高热度。
西虹桥龙联路南侧21-08/22-08地块。该地块可以说是徐泾近几年最优质的宅地供应。其中21-08地块占地约2.3万㎡,容积率2.0;22-08地块占地约5.7万㎡,容积率2.5。
两幅地位于国家会展中心北侧,周边居住氛围成熟,17号线国家会展中心站也在步行范围内。今年徐泾市场购买力强劲,绿城悦海棠两批次均触发积分,二批次认购率约427%,创下2026年上海单盘认购人数新高。该地块入市,预计将吸引多家房企集中参与,成为四季度土拍市场的高关注度标的。
写在最后:
今年上海土拍还差约97万㎡。单看数字,这个缺口并不算大,但能否补上,关键还要看四季度供地能否及时接续。
从浦东、奉贤到青浦、宝山、闵行,外围区域仍有不少待释放的供地空间。接下来,第十一批次何时启动、这些区域的地块能否陆续入市,将决定全年供地目标能否完成,也关系到明年上海新房市场的供应能否顺利衔接。
 我来说两句