

最新70城房价数据出炉,全国楼市积极信号增多,结构性特征越来越清晰。
9月,70个大中城市中,新建商品住宅销售价格环比上涨城市有17个,比上月增加2个。二手住宅销售价格环比上涨城市有9个,比上月增加6个。上涨城市数量增加,市场信心缓慢回升。
按城市线来看:
一线城市:新建商品住宅销售价格环比上涨 0.1%,涨幅与上月相同;二手住宅销售价格环比上涨 0.2%,涨幅比上月扩大 0.1 个百分点。核心城市需求韧性更强,率先企稳回升。
二线城市:新建商品住宅销售价格环比由上月下降 0.1% 转为持平;二手住宅销售价格环比下降 0.2%,降幅比上月收窄 0.1 个百分点。二线城市新房已经止跌,进入磨底阶段。
三线城市:新建商品住宅销售价格环比下降 0.2%,降幅与上月相同;二手住宅销售价格环比下降 0.3%,降幅与上月相同。弱三四线市场修复节奏仍然偏慢,但稳住了。
整体来看,各线城市房价同比降幅持续收窄,楼市下行动能不断减弱,大盘正在逐步筑底。
在全国市场稳步修复的大环境下,南京新房价格环比上涨,展现出较强的市场回暖韧性。
房价涨幅全国第6!南京止跌回升的韧性
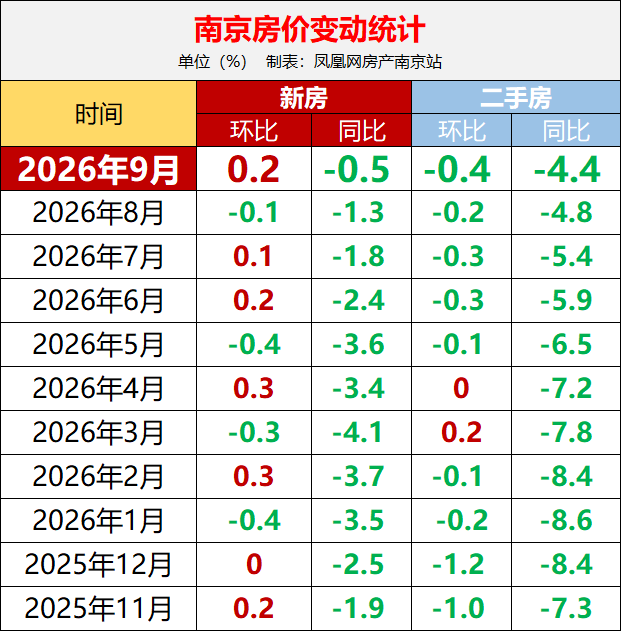
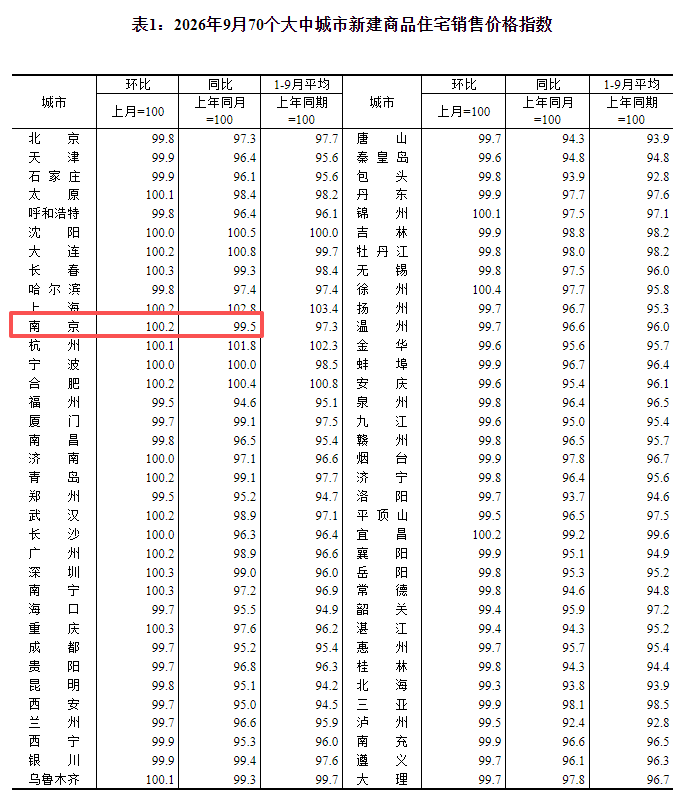
9月南京新房价格环比上涨0.2%,在70城中并列第6位。单看0.2%的涨幅并不突出,排名本身容易放大信号,真正有信息量的是两个对比。
其一,同比看抗跌性。南京新房同比仅下降0.5%,而二线城市新房同比平均下降2.4%,南京跌幅在二线阵营中明显偏小;放在江苏四城中,也远小于无锡的2.5%、徐州的2.3%和扬州的3.3%,这说明南京抗跌性领先。
其二,环比看连续性。南京本轮上涨不是一次性反弹——自去年10月以来,新房环比呈现“降一个月、随即涨回”的交替节奏,回落没有形成趋势,回升反复出现,止跌企稳的连续性在增强。
当然,支撑南京这种韧性的不是运气,而是库存和政策节奏的配合。据数据显示,9月,南京全市商品住宅成交1887套,环比上涨24.39%,同比上涨6.43%;成交面积24.29万平方米,环比上涨21.98%,同比上涨7.47%。从去化周期看,截至9月,城东、城南、城北、浦口板块去化周期控制在15个月,库存水平处于合理区间,全市在售新建商品住房房源约3.8万套,去化周期较年初缩短近5个月。
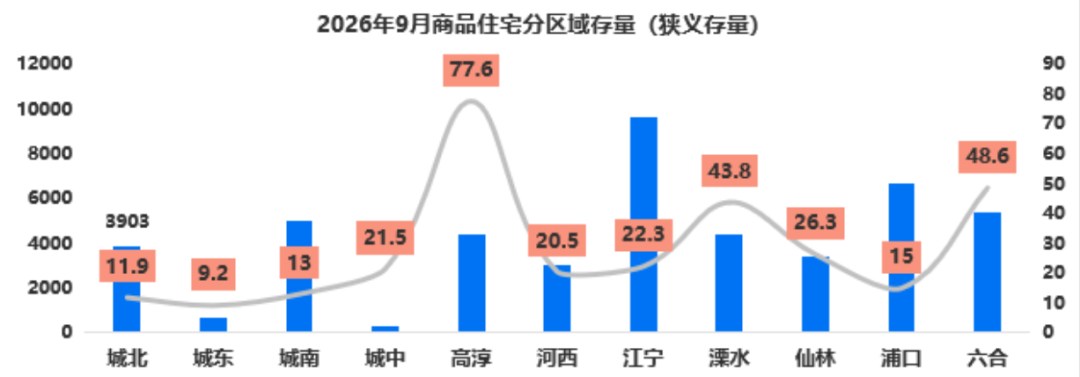
数据来源:pti普睿数智云
政策端,“8·28”住房销售制度重构后,南京较快进入落地梯队,叠加“宁六条”中的以旧换新贴息、限购优化、公积金利率下调,以及10月初购房贴息新政接续,形成了一套从信贷成本到交易门槛的组合支撑。
政策红利持续落地,库存持续消化,南京楼市的底部特征越来越清晰。但间歇性回暖能否转化为持续上行,还要看后续购房需求能否持续释放。
南京二手房同比跌幅收窄,筑底信号渐显
和新房稳步回暖不同,9 月南京二手房走出整体承压、局部走强的分化行情。数据显示:9月南京二手房价格环比下跌0.4%、同比下跌4.4%,同比跌幅持续收窄,价格筑底信号渐显。
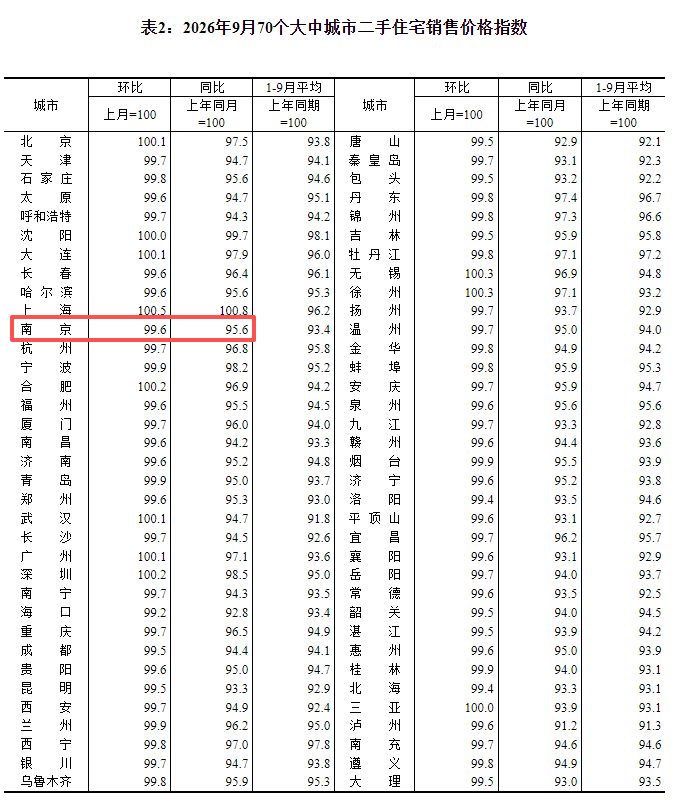
成交端迎来积极变化:9月二手房成交8366套,环比上涨3%、同比大增38%。存量挂牌量回落至13.94万套,环比继续下行;对比2023年10月历史峰值,挂牌规模已收缩约 31%。
市场心态也在发生转变,不少房东从降价抛售转向撤牌惜售,房源议价空间同步收窄。板块层面分化加剧:核心次新、优质学区房源热度走高;而远郊老破小,即便挂牌减少,去化依旧乏力。
政策层面,“宁六条” 推出卖旧买新贴息政策,给予贷款金额1%贴息,全市贴息总额1亿元,且卖旧、买新无需分先后。二手房正是置换链条的第一环,承担着存量出清、撬动改善需求的双重作用。1—9月二手房累计成交约6.9万套,体量达到新房成交量的3.9倍。二手房并非与新房争夺购房人群,而是持续为新房改善市场输送购买力。
写在最后
站在数据窗口观察,不管是全国大盘还是南京本地,看到更多是筑底修复,而非全面反转。
新房端,南京依靠合理库存与政策加持走出韧性行情,但板块冷热不均;二手房价格还未转正,只是成交、挂牌、议价出现边际改善,结构性分化依旧是市场主旋律。
政策工具箱已经充分打开,后续市场能否从间歇性反弹转向持续性复苏,关键还要看居民购房信心的修复。对于购房者而言,普涨时代过去,无论新房还是二手房,选对板块、甄别产品,依旧是买房最重要的前提。
关注南京,看见不一样的城市视角,凤凰网房产,扫码加入我们!
 我来说两句