

据深圳贝壳研究院监测数据,2026年1—9月,深圳二手房全款成交占比为26%。换句话说,每4位买家当中约有1位没走贷款,但这一比例的分布并不均匀:区域上向福田集中,总价上向千万级集中。把这两个维度叠在一起看,得到的不是一张价格地图,而是一张买家结构图。
区域维度的分化相当明确。福田全款成交占比33%,是全市唯一超过三成的行政区,换算下来每3位二手房买家当中就有1人以全款成交。罗湖、盐田、南山构成第二梯队,全款占比均高于26%的全市均值。
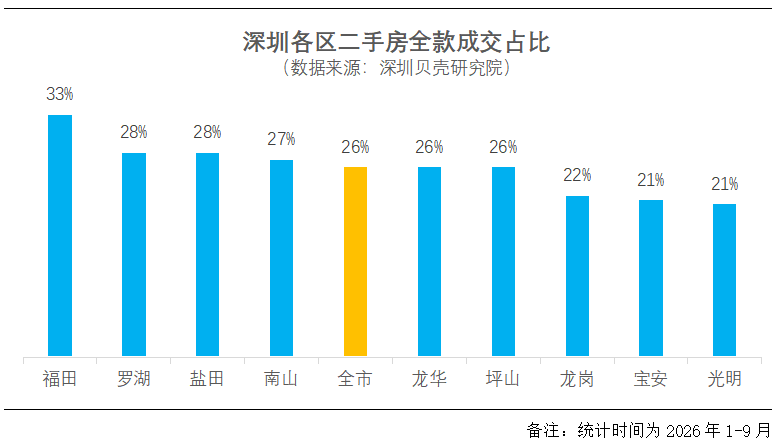
值得留意的是这份名单的构成。排在前面的一边是福田、南山这样的城市核心板块,另一边是罗湖、盐田这类开发较早、配套成熟的老牌居住区。两类片区的房价梯度、房龄结构、产品形态差别很大,却共同出现在全款占比的高位区间。贝壳研究院的判断是,这类成熟区域里资金实力较强的买家占比更高。
从成交总价看,全款占比呈现“两端高、中间低”的结构。1000万元以上房源的全款成交占比达到35%,为各总价段中最高。贝壳方面的解释是,千万级房源买家的经济实力较强,部分购房者自有资金充足,无需借助贷款即可完成交易。
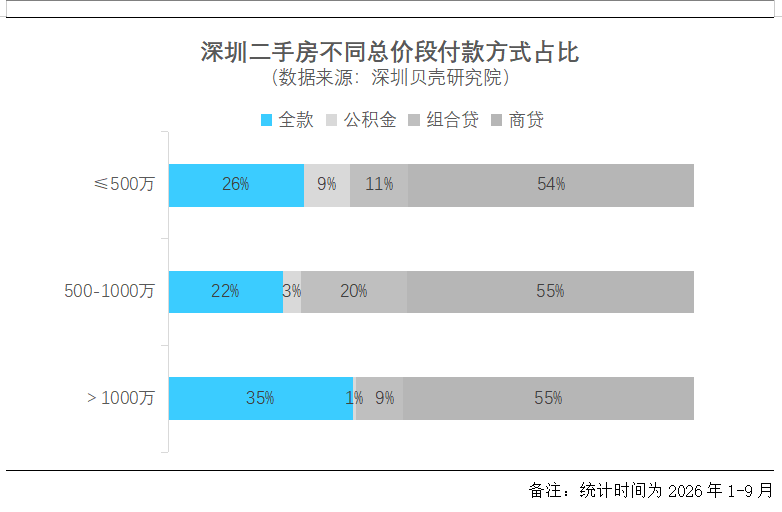
低总价一端的全款比例同样不低,原因不在购买力,而在门槛——总款有限,凑齐全款的难度本来就小。真正被压下去的是夹在中间的改善主力段:这部分买家多数正在置换链条上,卖旧与买新之间存在时间差,资金安排的弹性比利率高低更重要,因此更愿意保留贷款这一工具。
两端高、中间低,说明全款率并不随总价单调上升。它跟随的是买家的资金来源结构:一头是靠存量财富入场的买家,一头是靠现金流周转的买家,中间的信贷使用密度自然最高。
深圳贝壳研究院院长肖小平分析,全款占比的区域与总价分化,本质是当前市场资金偏好和资产预期变化的缩影。高净值群体自有资金充裕,在缺少更优稳健投资渠道的背景下,主动选择不加杠杆,以零负债方式配置核心区优质房产;而主流改善客群处在置换链条当中,资金安排更看重弹性,愿意用好信贷工具,保留现金流应对其他安排。
 我来说两句